Mașini și alte bunuri scumpe trecute pe firmă. ANAF verifică dacă sunt folosite pentru afacere sau de patron
' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
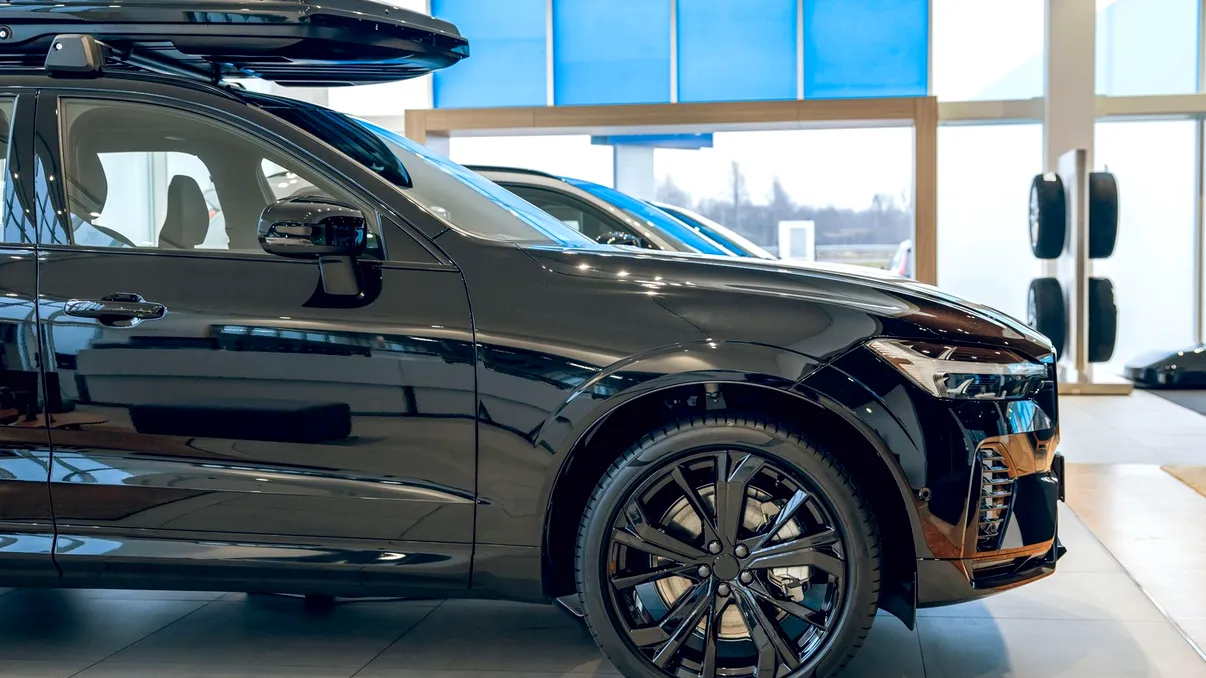
ANAF pregătește verificări punctuale la firmele care au cumpărat bunuri de lux sau au plătit pentru construcții și amenajări de agrement. Simplul fapt că o societate cumpără un bun scump nu reprezintă însă o neregulă. Inspectorii vor să stabilească dacă achiziția are o justificare economică și este folosită pentru activitatea firmei sau dacă, în realitate, servește intereselor personale ale asociaților, administratorilor ori persoanelor apropiate acestora.
Ce vrea să afle ANAF
Principiul de la care pornesc verificările este relativ simplu: o firmă poate suporta și deduce fiscal anumite costuri dacă sunt îndeplinite condițiile prevăzute de legislația fiscală. Problemele apar atunci când societatea plătește pentru un bun care este utilizat în realitate în scop personal, iar costurile sunt tratate fiscal ca și cum ar avea legătură cu afacerea.
„Bunurile de lux înregistrate în patrimoniul firmelor vor fi analizate din perspectiva utilizării lor efective”, explică ANAF.
Inspectorii vor verifica dacă bunurile contribuie la obținerea unor venituri impozabile sau dacă sunt folosite, în fapt, de patron, administrator ori alte persoane apropiate.
De exemplu, existența unui bun foarte scump într-o companie nu înseamnă automat că firma a încălcat legea. Importantă va fi justificarea economică și respectarea regulilor fiscale aplicabile.
ANAF verifică și amenajările făcute la reședințele patronilor
O atenție specială va fi acordată construcțiilor și amenajărilor de agrement plătite de societăți, mai ales atunci când acestea se află la reședințele asociaților sau administratorilor.
Dacă o firmă din turism construiește și exploatează o zonă de agrement pentru clienți, cheltuiala poate avea o justificare economică evidentă. Situația este diferită dacă societatea plătește o amenajare la proprietatea personală a asociatului, fără ca aceasta să fie utilizată pentru activitatea economică.
În asemenea cazuri, ANAF avertizează că pot apărea consecințe privind deductibilitatea cheltuielilor și a TVA.
Cum află ANAF ce a cumpărat firma
Controalele nu vor fi făcute la întâmplare. Firmele sunt selectate în urma unor analize de risc, iar ANAF dispune acum de mai multe surse de informații care pot fi comparate automat. Astfel, Fiscul va corela declarațiile fiscale cu datele din D406 – SAF-T și cu facturile transmise prin RO e-Factura.
Practic, inspectorii pot identifica anumite achiziții și le pot compara cu activitatea declarată de societate, situația contabilă și tratamentul fiscal aplicat.
În timpul controlului va fi verificată justificarea achiziției în raport cu activitatea firmei, dar și modul în care au fost deduse TVA și diferite cheltuieli.
Pot fi verificate și combustibilul, reparațiile sau amortizarea
Controlul nu se limitează neapărat la prețul de achiziție al bunului. ANAF precizează că va analiza inclusiv cheltuielile asociate, precum amortizarea, întreținerea, combustibilul sau reparațiile, precum și eventualele avantaje acordate asociaților, administratorilor sau angajaților prin utilizarea personală a bunurilor respective.
Cu alte cuvinte, dacă inspectorii constată că un bun trecut în patrimoniul firmei este utilizat în interes personal, vor analiza întregul tratament fiscal aplicat acestuia, nu doar factura inițială.
Nu orice achiziție scumpă înseamnă o problemă
ANAF subliniază că achiziția unui bun de lux nu reprezintă automat un risc fiscal. Firmele din turism, agrement, închiriere, servicii hoteliere sau activități sportive, de exemplu, pot avea motive economice reale pentru astfel de investiții și pot beneficia de deducerile permise de lege atunci când sunt îndeplinite condițiile fiscale.
Pentru firmele care constată singure că au dedus nejustificat TVA sau anumite cheltuieli, există și posibilitatea corectării situației înaintea controlului.
„Contribuabilii care constată că au dedus nejustificat TVA sau cheltuieli aferente acestor bunuri pot depune declarații rectificative înainte de demararea verificărilor”, precizează ANAF.
Instituția susține că această conformare voluntară poate însemna costuri mai mici decât situația în care diferențele sunt descoperite ulterior de inspectori și obligațiile fiscale sunt stabilite în urma unui control.