Ce se întâmplă cu apartamentul tău dacă blocul este declarat cu risc seismic major. Îl mai poți vinde, închiria sau ipoteca?
' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
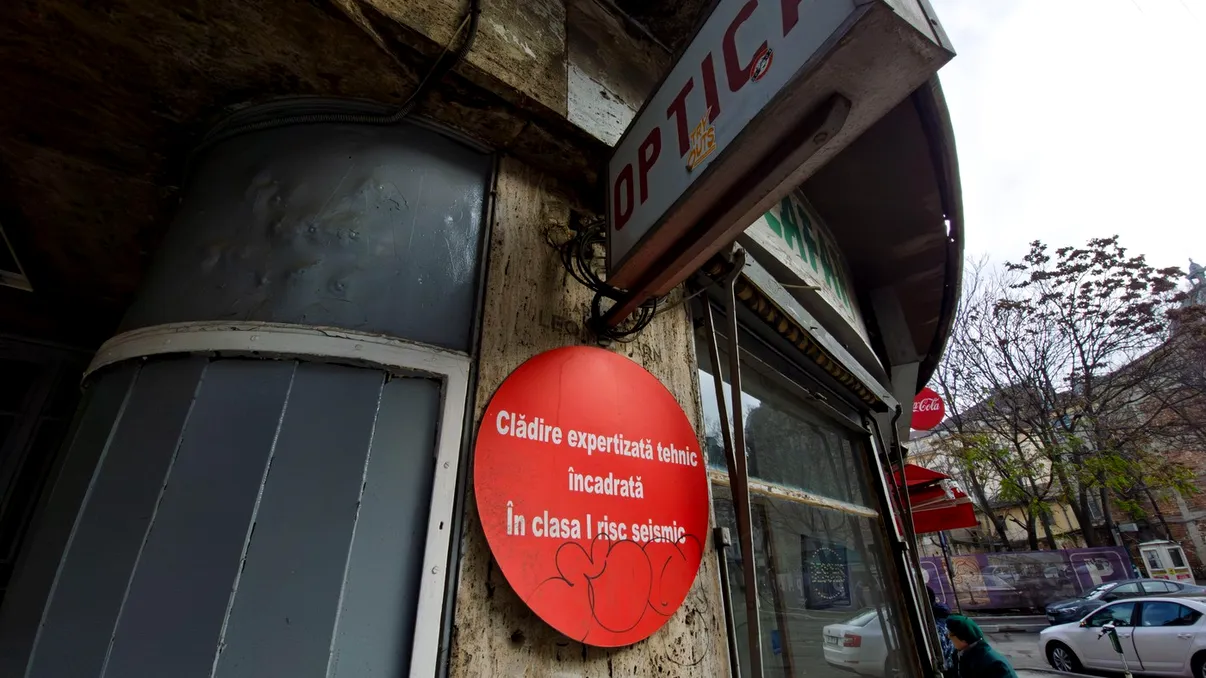
Un apartament poate valora 100.000 de euro într-o zi, iar după încadrarea oficială a blocului în clasa I de risc seismic să devină mult mai greu de valorificat. Proprietarul nu își pierde locuința și nici dreptul de proprietate, însă apar restricții importante. În cazul RsI, apartamentul nu mai poate fi închiriat până la consolidarea clădirii, iar obținerea unui credit ipotecar de către un eventual cumpărător poate deveni problematică inclusiv din cauza asigurării imobilului.
Ce înseamnă, de fapt, RsI
Legea împarte clădirile expertizate în patru clase, de la RsI la RsIV. Cea mai gravă este RsI, în care sunt încadrate clădirile susceptibile de prăbușire totală sau parțială la cutremurul luat în calcul de normele de proiectare.
RsII este diferită: clădirea poate suferi avarii majore care pun în pericol oamenii, dar prăbușirea totală sau parțială este considerată puțin probabilă. RsIII presupune posibilitatea unor avarii moderate, iar RsIV indică un comportament seismic apropiat de cel al clădirilor proiectate potrivit reglementărilor actuale.
Prin urmare, expresia populară „bloc cu bulină” nu trebuie folosită pentru orice imobil vechi. Încadrarea oficială rezultă dintr-o expertiză tehnică.
Poți să vinzi apartamentul?
Încadrarea în RsI nu introduce prin ea însăși o interdicție generală de vânzare a apartamentului. Proprietarul își poate înstrăina locuința. În practică însă, vânzarea poate deveni considerabil mai dificilă. Clasa de risc seismic trebuie transmisă inclusiv către ANCPI pentru notarea în partea a III-a a cărții funciare. Astfel, situația imobilului poate fi cunoscută în cadrul tranzacției.
Să presupunem că două apartamente similare din centrul Bucureștiului sunt scoase la vânzare cu 100.000 de euro. Unul se află într-un bloc fără o asemenea încadrare, iar celălalt într-o clădire RsI. Al doilea poate atrage mai puțini cumpărători și poate ajunge să fie negociat mai puternic, mai ales dacă potențialii cumpărători depind de un credit.
Îl mai poți închiria? Aici legea este foarte clară
Pentru clădirile RsI, situația este mult mai strictă în privința chiriei. Legea 212/2022 interzice închirierea sau cedarea în comodat ori folosință a locuințelor din clădirile încadrate în RsI, de la data încadrării și până la recepția lucrărilor prin care este crescut nivelul de siguranță seismică.
Mai mult, dacă apartamentul era deja închiriat atunci când blocul a fost încadrat în RsI, contractul aflat în derulare încetează de drept după 30 de zile de la încadrare.
Așadar, un proprietar care cumpărase apartamentul pentru a obține lunar venituri din chirie poate ajunge temporar în imposibilitatea legală de a-l mai exploata astfel.
De ce apare problema creditului ipotecar
Un cumpărător care dispune de toți banii necesari poate avea o situație diferită de cel care trebuie să obțină finanțare de la bancă.
În cazul creditului ipotecar, banca analizează nu doar veniturile cumpărătorului, ci și proprietatea care urmează să constituie garanția. Dacă apartamentul este greu vandabil, are un risc structural ridicat sau nu poate fi asigurat în condițiile cerute de creditor, finanțarea poate deveni dificilă ori imposibilă, în funcție de politica băncii.
De aceea, nu este corect să spunem că legea „interzice creditul” pentru orice apartament RsI. Mai exact, banca poate refuza să accepte acel imobil drept garanție, după propria analiză de risc.
Ce se întâmplă cu asigurarea locuinței
Aici apare încă o problemă importantă. Legea privind asigurarea obligatorie a locuințelor stabilește că apartamentele situate în clădiri expertizate și încadrate în clasa I de risc seismic nu se asigură prin PAD pentru dezastre naturale până la recepția lucrărilor de consolidare.
Legislația face însă o excepție în privința condiției generale pentru polițele facultative: locuințele din clădirile de clasa I pot face obiectul unor asigurări facultative fără existența prealabilă a PAD. Asta nu înseamnă că orice asigurător este obligat să ofere o poliță sau că aceasta va acoperi cutremurul; condițiile concrete depind de produs și de evaluarea asigurătorului.
Un apartament bun poate deveni greu de valorificat
Să luăm cazul unui proprietar care deține un apartament de două camere într-un bloc vechi din București. Îl închiriază cu 500 de euro pe lună și estimează că valorează 100.000 de euro.
Dacă expertiza încadrează blocul în RsI, proprietarul rămâne proprietar, dar nu îl mai poate închiria legal până la finalizarea intervențiilor necesare. Îl poate scoate la vânzare, însă numărul cumpărătorilor poate scădea deoarece cei care depind de credit pot întâmpina dificultăți.
Tocmai de aceea, înainte de cumpărarea unui apartament într-un bloc vechi, prețul și zona nu sunt suficiente. Expertiza seismică și situația din cartea funciară pot deveni la fel de importante ca suprafața, etajul sau apropierea de metrou.