Euro digital fără internet: cum ar funcționa plata offline și ce relevanță are pentru România?
' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
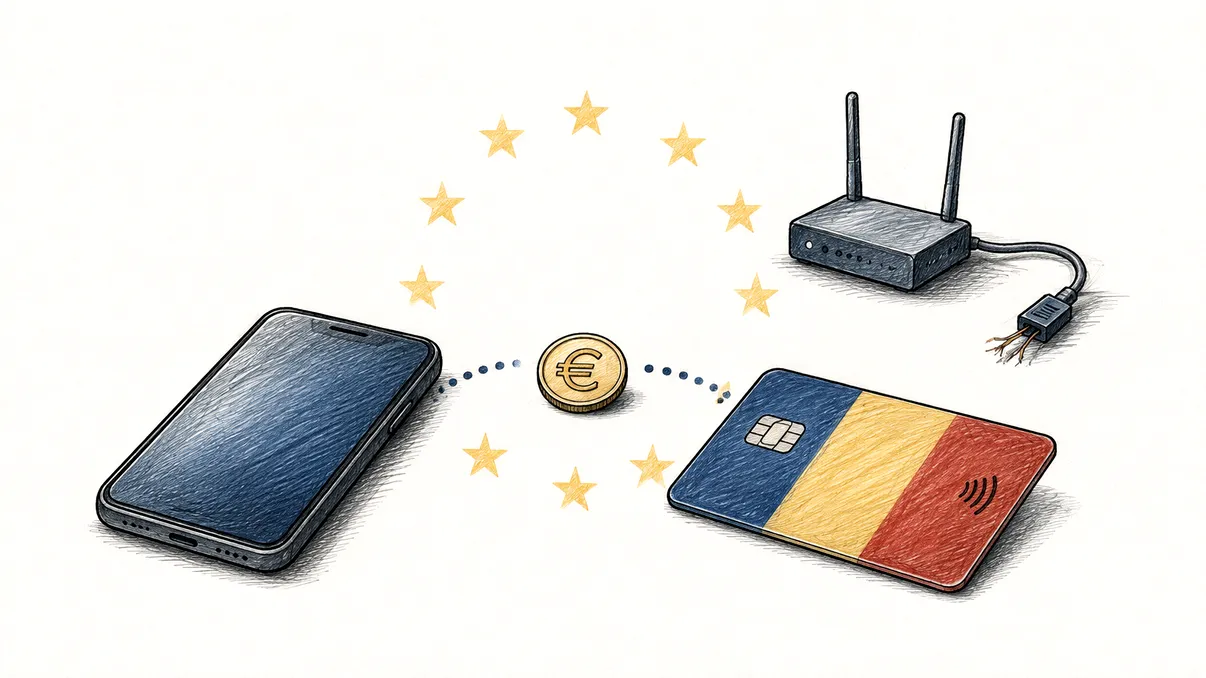
Ideea unui euro digital folosit fără internet pare contradictorie. Dacă banii sunt digitali, ne-am obișnuit să presupunem că fiecare plată trebuie să ajungă imediat la un server, să fie verificată într-o bază de date și autorizată printr-o rețea. Proiectul Băncii Centrale Europene încearcă însă să reproducă una dintre calitățile numerarului: două persoane aflate în același loc pot transfera valoare chiar dacă semnalul lipsește.
În proiectarea actuală, euro digital ar fi bani ai băncii centrale disponibili publicului, nu o criptomonedă și nici un depozit obișnuit la o bancă comercială. Utilizatorul ar avea acces printr-o bancă sau un intermediar public și ar putea plăti cu telefonul ori cu un card. Componenta offline ar păstra local o sumă limitată, protejată în hardware, astfel încât două dispozitive apropiate să poată actualiza soldurile prin NFC fără o conexiune activă.
Proiectul nu este încă un produs lansat. Eurosistemul urmărește să fie pregătit pentru o posibilă emisiune în 2029, dacă legislația europeană necesară este adoptată. Un program-pilot de 12 luni este planificat pentru a doua jumătate a anului 2027, cu o versiune beta și participanți selectați din zona euro. Detaliile finale, inclusiv limitele de deținere și arhitectura completă, rămân deschise deciziei politice și testelor tehnice.
Pentru România, care nu face parte din zona euro, utilitatea nu trebuie nici exagerată, nici ignorată. Euro digital nu ar deveni automat moneda de zi cu zi a românilor și nu ar înlocui leul. Dar ar putea afecta plățile turiștilor, comerțul transfrontalier, remiterile, infrastructura băncilor și pregătirea pe termen lung pentru o eventuală aderare la zona euro.
Banii ar sta temporar în dispozitiv, nu în rețea
O plată offline ar începe, de regulă, atunci când utilizatorul are conexiune. El ar transfera o sumă din contul bancar sau din soldul online de euro digital către portofelul offline. Operațiunea, numită alimentare, ar fi cunoscută intermediarului și ar respecta verificările aplicabile. Valoarea ar fi apoi reprezentată într-o zonă sigură a telefonului, într-un cip dedicat, într-un eSIM compatibil sau pe un card fizic proiectat pentru acest serviciu.
La plată, telefonul cumpărătorului și dispozitivul comerciantului ar comunica local. Modulul sigur ar verifica disponibilitatea valorii și regulile de tranzacție, ar scădea suma de la plătitor și ar credita-o la beneficiar. Nu ar cere semnal mobil, Wi-Fi sau un răspuns instant de la banca centrală. Când unul dintre dispozitive revine online, soldul ar putea fi reconciliat, iar fondurile beneficiarului ar putea fi mutate în componenta online sau într-un cont bancar.
Problema tehnică grea este dubla cheltuire. Un fișier poate fi copiat, iar niște bani digitali naivi ar putea fi trimiși simultan către mai mulți beneficiari. De aceea, plata offline nu s-ar baza pe o fotografie a soldului sau pe un simplu cod din aplicație. Cipul securizat trebuie să păstreze cheile, contoarele și regulile care împiedică reutilizarea aceleiași valori. Protecția este apropiată ca logică de cea folosită în cardurile cu cip, dar adaptată unui transfer între două portofele care nu consultă registrul central în acel moment.
Nu este necesar ca fiecare tranzacție să fie înscrisă offline într-un blockchain. Un registru distribuit nu poate obține consens global atunci când dispozitivele sunt izolate de rețea. Soluția analizată de Eurosistem se sprijină pe hardware rezistent la manipulare, software certificat, limite valorice și sincronizare ulterioară. Riscul nu dispare complet, dar poate fi plafonat astfel încât un atac să nu creeze pierderi nelimitate.
Confidențialitate apropiată de numerar, cu limite deliberate
Componenta offline este și răspunsul BCE la teama că o monedă digitală publică ar transforma fiecare cafea într-o informație urmărită central. În proiectarea comunicată, detaliile unei plăți offline ar rămâne între plătitor și beneficiar. Eurosistemul nu ar primi datele individuale necesare pentru a reconstrui tranzacția, iar intermediarul nu ar procesa plata în timp real. Din acest punct de vedere, experiența s-ar apropia mai mult de schimbul de numerar decât de plata online cu cardul.
Confidențialitatea nu ar fi însă anonimat fără limite. Momentul în care utilizatorul alimentează portofelul offline sau retrage valoarea din el poate fi cunoscut de banca sa. Verificarea identității, sancțiunile și regulile împotriva spălării banilor nu dispar. Limitele de sold și de tranzacție ar reduce atât expunerea în cazul pierderii dispozitivului, cât și posibilitatea de a muta sume mari în afara monitorizării. Valorile finale ale acestor plafoane nu trebuie tratate drept decise înainte de adoptarea cadrului legal.
Există și un compromis între intimitate și recuperare. Numerarul pierdut poate fi cheltuit de cel care îl găsește, iar un portofel offline foarte apropiat de numerar ar avea aceeași problemă. Dacă sistemul permite restaurarea completă a soldului pe un telefon nou, trebuie să existe undeva o dovadă suficientă pentru a evita dublarea banilor. Dacă nu păstrează o astfel de dovadă, utilizatorul suportă riscul pierderii. Designul final trebuie să explice clar ce se întâmplă la furt, defectarea cipului, schimbarea telefonului sau moartea bateriei.
Nici securitatea hardware nu este absolută. Producătorii de telefoane controlează accesul la elementele securizate, iar modelele vechi pot să nu ofere aceleași capabilități. Un serviciu public european nu își poate permite să funcționeze numai pe cele mai noi dispozitive. Cardul fizic offline, procedurile de accesibilitate și canalele oferite persoanelor fără smartphone sunt, prin urmare, componente de incluziune, nu accesorii opționale.
Reziliența este argumentul mai puternic decât noutatea
Plata offline ar fi utilă în tuneluri, parcări, zone rurale cu semnal slab, magazine afectate de o întrerupere de comunicații și situații de urgență. Rețelele de carduri pot avea deja anumite moduri de acceptare offline, dar acestea se bazează pe reguli de risc ale comerciantului și pe autorizare ulterioară. Euro digital ar urmări un transfer local al valorii, cu o finalitate concepută de la început pentru lipsa conexiunii.
Totuși, „fără internet” nu înseamnă „fără electricitate, fără dispozitive și fără infrastructură”. Telefonul trebuie să aibă energie, cipul trebuie să funcționeze, iar comerciantul are nevoie de un dispozitiv compatibil. După o perioadă, portofelele trebuie să se reconecteze pentru actualizări, verificări și realimentare. Numerarul rămâne mai robust în unele scenarii extreme și nu depinde de un sistem de operare. Euro digital este proiectat să completeze bancnotele și monedele, nu să justifice dispariția lor.
Pentru comercianți, un standard unic acceptat în zona euro ar putea reduce fragmentarea dintre soluțiile naționale și ar oferi o alternativă la schemele private globale. Pentru consumatori, plățile de bază ar urma să fie gratuite, iar acceptarea largă ar face portofelul util în călătorii. Dar succesul depinde de costul terminalelor, de integrarea cu casele de marcat, de viteza rambursărilor și de faptul că oamenii înțeleg diferența dintre soldul offline, cel online și contul bancar.
Există și o miză geopolitică. Europa se bazează în mare măsură pe companii din afara Uniunii pentru plățile cu cardul și pe platforme mobile controlate de grupuri globale. Un mijloc public de plată ar crea o opțiune europeană și o rezervă de continuitate. În același timp, dacă funcția offline depinde de cipurile și permisiunile acelorași platforme, autonomia va fi parțială. Negocierea accesului tehnic este la fel de importantă ca proiectarea aplicației.
Ce ar trebui să pregătească România înainte de lansare
România nu ar intra în prima linie a distribuirii cât timp leul este moneda națională. Asta nu înseamnă că băncile, procesatorii și comercianții pot aștepta pasiv. Turiștii din zona euro ar putea dori să plătească cu un instrument european, iar firmele românești vând deja bunuri și servicii în euro. Regulile de acces în afara zonei euro, conversia valutară și acceptarea de către comercianți vor determina relevanța practică.
Băncile românești trebuie să urmărească cerințele pentru portofele, elemente securizate, identificarea clienților și prevenirea fraudei. Comercianții au nevoie de sisteme care să distingă o plată offline validă de o simplă imagine sau de o interfață falsă. Autoritățile trebuie să explice că euro digital nu este o metodă de a evita cursul valutar și nici o scurtătură către adoptarea euro. Pentru un consumator cu venituri și cheltuieli în lei, riscul de curs rămâne.
Proiectul oferă însă României o lecție imediată despre reziliența plăților. O economie care depinde de conectivitate are nevoie de planuri pentru căderi de rețea, pene de curent și incidente cibernetice. RoPay, cardurile, numerarul și un eventual euro digital nu trebuie privite ca soluții exclusive, ci ca straturi care se pot susține reciproc. Diversitatea rutelor este o măsură de siguranță atunci când fiecare are alte puncte slabe.
Ar fi util și un program românesc de testare a accesibilității, chiar înainte ca euro digital să poată fi distribuit local. Persoanele vârstnice, comercianții din zone slab conectate și utilizatorii cu dizabilități pot arăta unde interfața eșuează. Lecțiile sunt transferabile către orice plată offline, inclusiv carduri și soluții naționale. Reziliența nu se obține numai prin cipuri sigure, ci și prin proceduri pe care oamenii le pot executa sub presiune.
Euro digital offline va fi convingător doar dacă reușește să facă invizibilă o inginerie foarte complicată. Utilizatorul trebuie să poată încărca valoare, plăti și înțelege imediat ce s-a întâmplat, fără să studieze diferența dintre un sold online și unul stocat în cip. Pentru România, relevanța imediată este limitată, dar pregătirea nu este prematură. Standardele tehnice și comerciale stabilite acum pot deveni infrastructura la care piața românească va trebui să se conecteze mai târziu.