Numerar garantat într-o economie digitală: de ce Europa încearcă să salveze bancomatele și plata cash?

' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
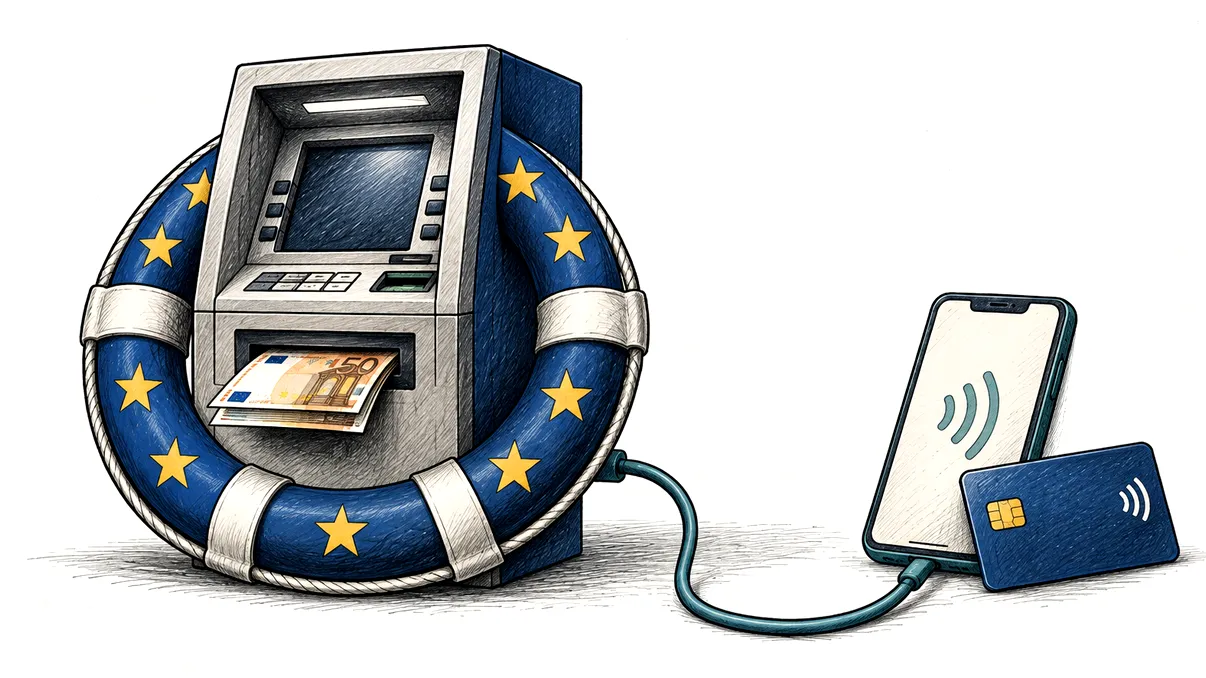
Europa plătește tot mai des prin telefon, card sau transfer instant, dar pregătește în același timp reguli pentru a proteja numerarul. La prima vedere, direcțiile par contradictorii. Dacă plățile digitale sunt mai rapide și mai comode, de ce ar interveni autoritățile pentru o infrastructură costisitoare, folosită tot mai rar? Răspunsul este că numerarul nu este tratat doar ca o tehnologie de plată. El este și o formă de bani publici, o rezervă pentru situații de criză și un instrument de acces pentru oamenii care nu pot sau nu vor să depindă complet de un dispozitiv și de o rețea.
În iunie 2023, Comisia Europeană a propus un regulament care să consolideze statutul bancnotelor și monedelor euro. Dosarul a avansat: Consiliul și-a stabilit poziția în decembrie 2025, iar Parlamentul European a aprobat în iunie 2026 mandatul pentru negocieri. La 14 septembrie 2026, forma finală este încă negociată. Miza nu este revenirea la economia bazată pe cash, ci păstrarea unei alegeri reale într-o piață în care obiceiurile și economia distribuției împing în sens opus.
Când retragerile scad, rețeaua se poate contracta singură
Bancomatul are costuri care nu dispar când este folosit mai puțin. Aparatul trebuie cumpărat sau închiriat, alimentat cu numerar, asigurat, conectat, supravegheat și protejat. Dacă numărul retragerilor scade, costul pe operațiune crește. O bancă închide aparatele puțin folosite, iar clienții rămași trebuie să călătorească mai mult. Distanța îi împinge și pe ei spre plăți digitale, ceea ce face următorul bancomat mai puțin rentabil. Piața poate intra într-un cerc de retragere accelerată.
Datele Băncii Centrale Europene pentru a doua jumătate a anului 2025 ilustrează tendința. În zona euro existau aproximativ 248.900 de bancomate, cu 1,3% mai puține decât cu un an înainte. În aceeași perioadă, numărul cardurilor a crescut cu 7,3%, până la 872,7 milioane, iar terminalele de plată au ajuns la 25,7 milioane, în creștere cu 24,6%. Aproape 93% dintre terminale acceptau plăți fără contact. Infrastructura digitală se extinde mult mai repede decât cea a numerarului.

O medie europeană poate ascunde însă diferențe mari. Accesul este mai simplu în centrele urbane decât în localități mici, insule sau regiuni montane. Pentru un locuitor al unui oraș, închiderea unui bancomat poate însemna încă două străzi de mers. Pentru un sat, poate însemna zeci de kilometri, transport rar și o dependență de programul unei sucursale. Problema nu se măsoară doar prin numărul total de aparate, ci prin distanță, timp, accesibilitate și costul retragerii.
Și depunerea numerarului contează. Un mic comerciant poate accepta bancnote, dar are nevoie de un loc sigur în care să le depună și de rest pentru ziua următoare. Dacă sucursala dispare, costul transportului și riscul păstrării banilor cresc. Acceptarea poate scădea fără ca legea să fie încălcată direct, pur și simplu pentru că infrastructura din jurul comerciantului devine nepractică.
De aceea, propunerea europeană cere statelor din zona euro să urmărească atât acceptarea numerarului, cât și accesul pe întreg teritoriul, folosind indicatori comuni și naționali. Dacă apar deficiențe, autoritățile ar trebui să adopte măsuri. Regulamentul nu promite câte un bancomat la fiecare colț și nici nu îngheață rețeaua actuală. El încearcă să definească momentul în care o decizie comercială cumulată devine o problemă de interes public.
Plata cash rămâne o formă de incluziune și autonomie
Pentru majoritatea consumatorilor conectați, plata digitală este o alegere. Pentru alții, este o barieră. Persoanele în vârstă, oamenii fără cont bancar, cei cu dificultăți cognitive sau motorii, minorii și cei care nu au un telefon compatibil pot depinde de numerar. Situația financiară poate conta la fel de mult: cine are venituri instabile își gestionează uneori mai ușor bugetul prin sume fizice împărțite pe zile sau categorii.
Numerarul oferă și o formă de autonomie. O plată între două persoane poate fi făcută fără cont, autentificare, baterie, conexiune și intermediar comercial. Tranzacția nu creează în mod automat o urmă detaliată care poate fi analizată pentru publicitate, evaluarea comportamentului sau personalizarea ofertelor. Acest avantaj nu transformă cash-ul într-un spațiu fără reguli, dar explică de ce libertatea de plată are și o dimensiune de viață privată.
Există și o dimensiune psihologică. Bancnotele fac cheltuiala vizibilă și pot ajuta unele persoane să respecte un buget. Cardurile și portofelele digitale reduc fricțiunea, ceea ce este convenabil, dar poate separa momentul cumpărării de senzația pierderii banilor. Politica publică nu trebuie să decidă care metodă este mai virtuoasă; trebuie să lase consumatorului posibilitatea de a folosi instrumentul pe care îl poate controla.
Preferințele nu au dispărut. Comisia Europeană amintește că, în studiul BCE din 2022, numerarul reprezenta 59% din numărul plăților la punctele de vânzare, iar 60% dintre consumatori considerau important să aibă în continuare opțiunea de a plăti cash. Un sondaj BCE publicat în 2026 arată că 92% dintre companiile cu locații fizice acceptă numerar și că declinul acceptării s-a oprit. Cardul domină preferințele multor firme, însă numerarul nu a devenit marginal.
Statutul de mijloc legal de plată contează tocmai pentru ca acceptarea să nu depindă exclusiv de fiecare comerciant. În principiu, bancnotele și monedele euro trebuie acceptate la valoarea nominală și sting obligația de plată. Există excepții justificate, iar negocierile europene încearcă să le facă suficient de clare. Poziția Consiliului permite, de exemplu, tratament diferit pentru cumpărăturile la distanță, mediul exclusiv online și unele automate, unde natura tranzacției nu presupune o casierie.
O pană de curent poate transforma numerarul în infrastructură critică
Argumentul rezilienței a devenit mai puternic pe măsură ce plățile s-au concentrat în sisteme digitale interdependente. Un card pare simplu la casă, dar în spate funcționează terminalul, conexiunea comerciantului, procesatorul, banca emitentă, banca acceptatoare și sistemele de autorizare. O defecțiune software, un atac cibernetic, o problemă de telecomunicații sau o pană de curent poate întrerupe mai multe verigi în același timp.
Numerarul nu rezolvă orice criză. Bancomatele au și ele nevoie de energie și conectivitate, iar magazinele moderne pot avea case de marcat electronice indisponibile. De aceea, reziliența nu se obține spunând pur și simplu oamenilor să păstreze bancnote. Este nevoie de rezerve distribuite, proceduri pentru alimentarea aparatelor, locații prioritare, capacitatea comercianților de a opera temporar și comunicare publică.
Poziția Consiliului prevede ca statele din zona euro să pregătească planuri de reziliență pentru situații în care plățile electronice sunt grav perturbate. Această cerință schimbă perspectiva asupra cash-ului: rețeaua nu mai este evaluată numai după profitul unei zile obișnuite, ci și după valoarea sa când sistemul principal nu funcționează. Este aceeași logică prin care capacitatea de rezervă din energie sau telecomunicații pare scumpă până în momentul în care devine necesară.
Accesul trebuie proiectat înaintea crizei. Dacă depozitele, firmele de transport de valori, sucursalele și bancomatele dispar sub pragul necesar, refacerea lor rapidă este dificilă. O infrastructură minimă poate fi menținută prin rețele comune între bănci, servicii de retragere la comercianți, oficii poștale, bancomate independente și obligații adaptate geografic. Combinația potrivită diferă de la o țară la alta.
Numerarul are și o funcție de încredere monetară. Cetățeanul poate transforma depozitul bancar în bancnote emise de banca centrală, fără să aleagă un alt furnizor privat. Posibilitatea pare abstractă în perioade normale, dar susține ideea că banii din cont sunt convertibili la valoarea nominală. Dacă accesul fizic dispare, acest drept rămâne formal, însă devine greu de exercitat tocmai pentru comunitățile cu cele mai puține alternative.
Digitalizarea continuă, dar alegerea trebuie să rămână practică
Protejarea numerarului nu înseamnă blocarea inovării. Uniunea Europeană lucrează în paralel la cadrul pentru euro digital, conceput ca o formă digitală de bani ai băncii centrale care să completeze numerarul. Comisia și BCE repetă că acesta nu ar urma să înlocuiască bancnotele și monedele. Cele două proiecte răspund aceleiași întrebări: cum rămân banii publici accesibili într-o economie în care plățile sunt dominate de platforme și intermediari privați?
Există și un cost al protecției. Rețelele de bancomate și transportul de numerar trebuie finanțate, iar obligațiile prea rigide pot păstra aparate aproape nefolosite în locuri în care alte servicii ar fi mai eficiente. Politica bună nu numără mecanic terminale, ci stabilește rezultate: o distanță rezonabilă, servicii accesibile persoanelor cu dizabilități, comisioane suportabile și rezerve suficiente pentru întreruperi.
Finanțarea poate fi împărțită. Băncile pot opera infrastructură comună în regiunile unde rețelele paralele nu se justifică, iar statul poate defini servicii de interes economic general pentru zonele neprofitabile. Retragerea de numerar la casa magazinului completează bancomatele, dar nu le poate înlocui peste tot: comerciantul trebuie să aibă lichiditate, conectivitate și disponibilitatea de a presta serviciul.
Trebuie precizat și domeniul geografic. Regulamentul discutat privește statutul bancnotelor și monedelor euro și impune obligații în primul rând statelor din zona euro. România, care la data redactării nu folosește moneda unică, nu intră direct sub toate aceste cerințe. Totuși, mecanismul economic este același, iar standardele europene pot influența dezbaterea despre accesul la numerar și în statele din afara zonei euro.
Europa nu încearcă să salveze fiecare bancomat și nici să inverseze preferințele consumatorilor. Încearcă să împiedice dispariția unei opțiuni înainte ca societatea să fi decis că poate renunța la ea. O alegere există doar dacă bancnotele pot fi obținute la o distanță rezonabilă și cheltuite fără obstacole sistematice. Într-o economie digitală, numerarul devine mai puțin vizibil, dar rolul său de rezervă, incluziune și autonomie poate deveni mai important tocmai pentru că restul sistemului depinde de tehnologie.