Stablecoin-urile în euro după MiCA: pot concura cu depozitele bancare și plățile clasice?
' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
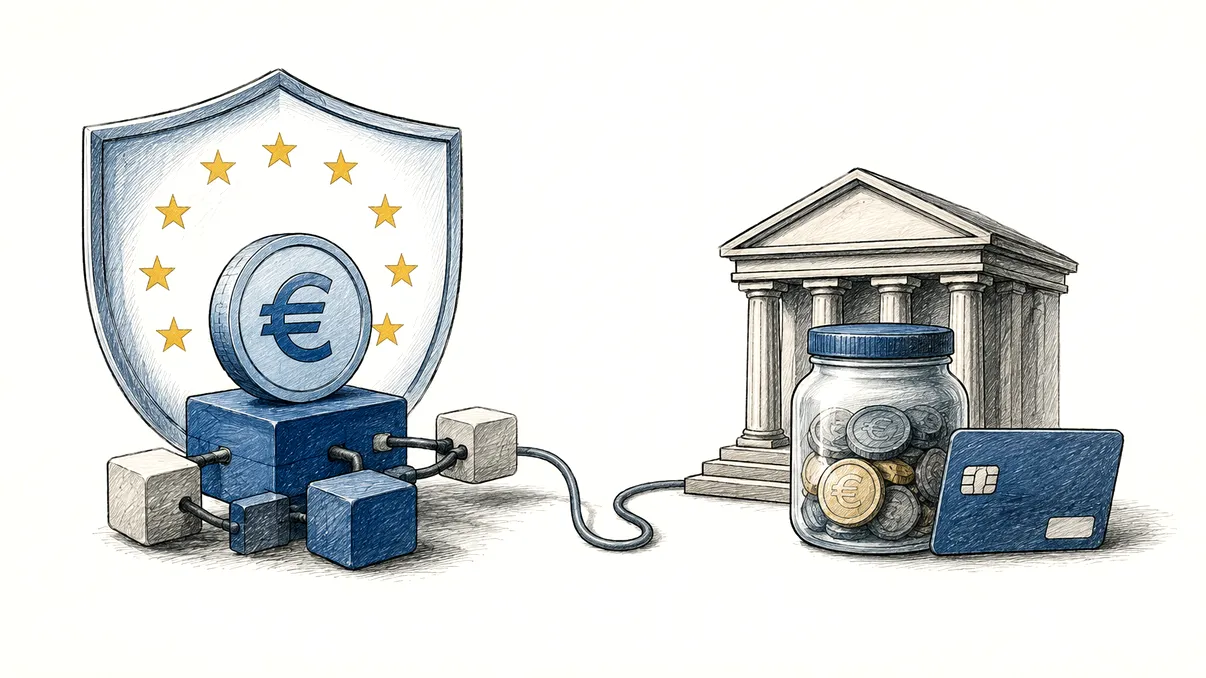
Stablecoin-urile în euro au primit prin MiCA ceea ce industriei cripto i-a lipsit mult timp: o categorie juridică, emitenți autorizați, rezerve reglementate și drepturi de răscumpărare. Promisiunea este simplă. Un token care urmărește valoarea euro poate circula permanent pe rețele blockchain, poate fi transferat în câteva minute peste granițe și poate deconta active digitale fără ca utilizatorul să iasă de fiecare dată în sistemul bancar.
Dimensiunea pieței arată însă cât de mare este distanța dintre promisiune și adopție. La începutul lui 2026, capitalizarea stablecoin-urilor denominate în euro era de aproximativ 450 de milioane de euro, față de circa 50 de milioane la începutul lui 2024. Creșterea este rapidă procentual, dar piața rămâne minusculă lângă stablecoin-urile în dolari, a căror valoare se apropia de 300 de miliarde de dolari. Euro are o monedă puternică în economia clasică, dar o prezență modestă în economia tokenizată.
MiCA poate schimba această situație fără să garanteze succesul. Regulamentul face stablecoin-ul mai credibil pentru companii și instituții, dar îi limitează libertatea care atrăgea unele proiecte nereglementate. Un token legat de o singură monedă oficială este, în esență, un token de monedă electronică. Emitentul trebuie să fie o instituție de credit sau o instituție emitentă de monedă electronică, să ofere răscumpărare la valoarea nominală și să administreze o rezervă conform regulilor europene.
Întrebarea importantă nu este dacă un token poate copia prețul euro, ci ce problemă rezolvă mai bine decât un cont bancar, un card sau un transfer instant. Pentru economisirea populației, răspunsul este încă slab. Pentru decontarea activelor tokenizate, plăți internaționale între firme și servicii financiare programabile, cazul este mult mai convingător.
Ce a schimbat MiCA și ce nu poate garanta o licență
Înainte de MiCA, același cuvânt, stablecoin, putea descrie structuri foarte diferite. Unele proiecte păstrau depozite și titluri lichide, altele foloseau active riscante, iar tokenurile algoritmice încercau să mențină paritatea prin stimulente și cod. Cadrul european separă categoriile și impune reguli specifice pentru tokenurile care promit valoarea unei monede oficiale. Pentru euro, emitentul autorizat și dreptul de răscumpărare la paritate devin nucleul produsului.
Instituțiile emitente de monedă electronică trebuie să păstreze o parte din rezerve sub formă de depozite bancare și restul în active cu risc scăzut și lichiditate ridicată, conform limitelor aplicabile. Pentru tokenurile semnificative, cerințele sunt mai stricte, iar supravegherea europeană se intensifică. Scopul este ca o cerere mare de răscumpărare să poată fi onorată fără vânzări haotice și fără ca rezerva să fie folosită pentru pariuri speculative.
Totuși, un stablecoin conform MiCA nu devine depozit garantat. Deținătorul are o creanță de răscumpărare față de emitent, dar tokenul din portofel nu este identic cu suma aflată într-un cont bancar protejat de schema de garantare a depozitelor în limitele legale. Rezerva poate fi solidă și separată, iar supravegherea poate reduce probabilitatea unui eșec, însă structura juridică, custodia și procedura de insolvență contează în continuare.
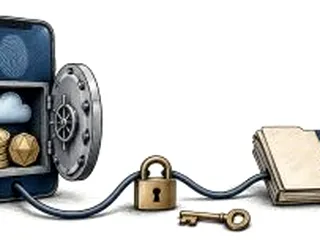
Licența nu elimină nici riscul tehnologic. Contractul inteligent poate avea o eroare, o cheie administrativă poate fi compromisă, o rețea se poate aglomera, iar un utilizator poate trimite tokenurile la o adresă greșită. Dacă activele sunt păstrate de o platformă, apare riscul custodelui. Dacă sunt păstrate într-un portofel propriu, utilizatorul poartă riscul cheilor. MiCA reglementează actorii și conduita, dar nu transformă software-ul într-un sistem fără defecte.
De ce nu sunt încă un rival serios pentru depozitele populației
Un depozit bancar este mai mult decât euro digitali afișați într-o aplicație. Poate plăti dobândă, este integrat cu salariul, debitările directe, creditele și instrumentele de bugetare și beneficiază de protecția schemei de garantare până la plafonul aplicabil. Banca poate transforma o parte din finanțare în credite pentru economie. Pentru majoritatea oamenilor, aceste funcții sunt mai valoroase decât posibilitatea de a muta bani pe blockchain la orice oră.
MiCA interzice remunerarea asociată tokenurilor de monedă electronică, tocmai pentru a evita ca ele să se transforme necontrolat în produse de economisire. Când dobânzile sunt pozitive, păstrarea unei sume mari într-un token fără randament are un cost de oportunitate. Utilizatorul poate căuta venit în protocoale financiare descentralizate, dar atunci riscul nu mai este doar cel al stablecoin-ului. Se adaugă riscul contractului, al platformei, al lichidității și al unui model economic care poate eșua.
Stablecoin-ul are totuși avantaje pentru soldurile tranzacționale. O firmă care cumpără active tokenizate poate deconta fără să aștepte programul unei bănci corespondente. Un exportator digital poate primi euro într-un portofel în weekend, iar o platformă poate distribui automat plăți către mai mulți participanți. Pentru aceste situații, banii sunt ținuți temporar ca instrument operațional, nu ca economii pe termen lung.
Dacă adopția crește foarte mult, băncile pot pierde o parte din depozitele ieftine. Emitentul stablecoin-ului va plasa însă o parte din rezervă chiar în depozite bancare și în active sigure. Banii nu părăsesc complet sistemul, ci se concentrează și își schimbă proprietarul. Această concentrare poate crea un nou risc: retragerile utilizatorilor obligă emitentul să scoată rapid depozite sau să vândă obligațiuni, transmițând presiunea către bănci și piețe.
Plățile clasice rămân mai comode, blockchain-ul câștigă în nișe
La un magazin obișnuit, cardul și plata instant au avantaje greu de egalat. Clientul nu trebuie să aleagă rețeaua blockchain, să dețină activul potrivit pentru comision, să copieze o adresă sau să înțeleagă finalitatea tranzacției. Comerciantul primește rapoarte, retururi și integrare contabilă într-un sistem matur. O plată cu stablecoin poate fi rapidă tehnic, dar experiența completă include cumpărarea tokenului, custodia, verificarea clientului și conversia în bani bancari.
Ireversibilitatea poate fi utilă pentru decontare și dificilă pentru consum. Dacă un client plătește adresa greșită sau este înșelat, rețeaua nu oferă automat procedura de contestare familiară cardurilor. Emitentul poate avea funcții de înghețare și ardere a tokenurilor în cazuri legale, dar acest control trebuie coordonat cu platformele, custodele și autoritățile. Ideea că blockchain-ul elimină intermediarii se lovește de realitatea unui stablecoin reglementat, unde intermediarii reapar pentru a furniza protecție.
Avantajul devine mai clar atunci când atât banii, cât și activul cumpărat există pe aceeași infrastructură. O obligațiune tokenizată poate fi livrată simultan cu stablecoin-ul, reducând riscul ca o parte să plătească și cealaltă să nu livreze. Contractele inteligente pot împărți automat o încasare, pot bloca fonduri până la îndeplinirea unei condiții și pot executa plăți între sisteme software. Aici, programabilitatea este funcție economică, nu ornament tehnologic.
Plățile transfrontaliere dintre companii sunt o altă zonă promițătoare, mai ales în afara orelor bancare. Dar stablecoin-ul în euro nu elimină cerințele de identificare, sancțiuni și raportare. Nici nu rezolvă automat schimbul valutar dacă partenerul lucrează în lei, dolari sau altă monedă. Lichiditatea dintre tokenuri, costul conversiei și accesul la furnizori autorizați pot consuma o parte din avantajul de viteză.
Pentru România, competiția este între infrastructuri, nu între ideologii
O companie românească poate folosi un stablecoin în euro pentru comerț extern, plăți în ecosisteme digitale sau decontarea unui activ tokenizat. Trebuie să verifice dacă emitentul și furnizorul de servicii sunt autorizați în Uniunea Europeană, cum sunt păstrate rezervele, pe ce rețele circulă tokenul și ce drept concret de răscumpărare are. Contabilitatea, tratamentul fiscal și dovada provenienței fondurilor trebuie clarificate înainte ca produsul să intre în fluxul de trezorerie.
Pentru o persoană cu venituri și cheltuieli în lei, un token în euro adaugă risc valutar. Paritatea stabilă este față de euro, nu față de leu. Mai există riscul portofelului, al platformei și al taxelor de rețea, fără dobânda și protecția familiară a unui depozit. Folosirea pentru o plată concretă poate avea sens, dar păstrarea economiilor doar pentru că activul poartă eticheta de stablecoin nu este echivalentă cu alegerea unui cont de economii.
Băncile nu vor privi neapărat fenomenul din exterior. MiCA permite instituțiilor de credit să emită tokenuri de monedă electronică, iar proiectele europene reunesc deja bănci interesate de o infrastructură comună. Competiția poate deveni una între două forme ale aceleiași creanțe și între rețele de distribuție: euro în cont, transferați prin infrastructura bancară, și euro tokenizați, transferați pe un registru programabil. Băncile pot ajunge simultan emitenți, custozi și furnizori de conversie.
Stablecoin-urile în euro pot concura cu plățile clasice acolo unde funcționarea permanentă, transferul transfrontalier și programabilitatea au o valoare măsurabilă. Pot atrage solduri operaționale și pot presa băncile să ofere decontare mai rapidă. Nu par pregătite să înlocuiască depozitele populației sau cardul la casa de marcat. Piața lor actuală este prea mică, acceptarea prea limitată, iar lipsa dobânzii le slăbește ca produs de economisire.
Un semn al maturizării va fi dispariția comparațiilor bazate numai pe viteza transferului. Companiile vor calcula costul conversiei, lichiditatea, capitalul blocat, riscul operațional și timpul de recuperare după o eroare. Abia acest cost total poate arăta dacă tokenul este mai eficient decât infrastructura bancară.
MiCA le oferă o șansă de a deveni infrastructură serioasă, nu o scutire de la legile economiei. Ca să crească, stablecoin-ul în euro trebuie să fie sigur, lichid, ușor de răscumpărat și mai util decât un transfer instant. Cea mai probabilă evoluție nu este victoria tokenurilor asupra băncilor, ci absorbția tehnologiei de către sistemul financiar reglementat. În acel scenariu, utilizatorul poate să nu știe că plata sa a fost decontată cu un token, așa cum astăzi nu vede toate straturile din spatele unui card.