Sancțiuni, stablecoin-uri și plăți alternative: cum se mută geopolitica în aplicațiile financiare obișnuite?

' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
Geopolitica pare, de obicei, un subiect rezervat diplomaților, ministerelor și marilor bănci. Totuși, efectele sale au ajuns în aplicația de plăți de pe telefon. Un transfer poate rămâne în verificare, un token poate dispărea din lista de active, iar retragerea către un anumit portofel poate fi refuzată. Pentru utilizator, schimbarea arată ca o problemă tehnică. În spate se poate afla însă o combinație de sancțiuni, reguli împotriva spălării banilor, decizii ale emitentului și evaluări automate ale riscului.
Stablecoin-urile au accelerat această apropiere dintre politica externă și finanțele cotidiene. Ele permit mutarea rapidă a unei valori exprimate, de regulă, într-o monedă cunoscută, fără programul clasic al băncilor. Tocmai această utilitate le face atractive pentru comerț, economisire și remiteri, dar și pentru actorii care caută rute în afara circuitelor tradiționale. Rezultatul nu este dispariția controlului, ci apariția mai multor puncte de control: emitentul tokenului, platforma, banca parteneră, furnizorul de card și serviciul care analizează adresele blockchain.
Pentru consumator și pentru o firmă obișnuită, miza nu este să urmărească fiecare rundă de sancțiuni, ci să înțeleagă că „banii din aplicație” depind de o infrastructură juridică și geopolitică. Un sold afișat pe ecran poate presupune rezerve bancare într-o altă jurisdicție, acces la o rețea de plăți, servicii cloud, furnizori de lichiditate și dreptul unei companii de a opera pe o anumită piață. Când una dintre aceste verigi se schimbă, efectul poate apărea imediat în interfață.
Stablecoin-ul nu este în afara sistemului financiar
Un stablecoin este proiectat să mențină o valoare relativ stabilă, cel mai adesea față de dolar sau euro. Din perspectiva utilizatorului, seamănă cu numerarul digital: îl primește într-un portofel și îl trimite mai departe, uneori în câteva minute. Din perspectiva infrastructurii, lucrurile sunt mai complicate. Tokenul poate fi emis de o companie care păstrează rezerve în depozite bancare și titluri lichide, lucrează cu auditori, procesează răscumpărări și respectă cerințele jurisdicțiilor în care activează.
Această arhitectură înseamnă că stablecoin-ul nu elimină dependența de sistemul clasic, ci o redistribuie. Dacă rezervele sunt în dolari, accesul emitentului la bănci și la active denominate în dolari rămâne esențial. Dacă tokenul este răscumpărabil printr-o companie centralizată, acea companie poate solicita verificări suplimentare, poate limita anumite jurisdicții și, în unele cazuri, poate bloca adrese. Tranzacția se desfășoară pe blockchain, dar promisiunea de stabilitate depinde de instituții din afara blockchain-ului.
În Uniunea Europeană, regulile MiCA au creat un cadru distinct pentru tokenurile raportate la active și tokenurile de monedă electronică. Accentul cade pe autorizare, rezerve, răscumpărare, guvernanță și informarea deținătorilor. Pentru utilizator, aceasta poate însemna că o platformă europeană nu oferă toate tokenurile disponibile global sau că solicită documente suplimentare. Nu este neapărat o dovadă că activul este fraudulos, ci poate fi efectul modului în care furnizorul își interpretează obligațiile.
Nici autocustodia nu rupe complet legătura cu geopolitica. Poți controla cheile unui portofel, dar, dacă vrei să schimbi tokenurile în euro, să plătești un comerciant sau să folosești o platformă reglementată, revii la puncte de intrare controlate. În plus, valoarea unui token centralizat poate depinde de capacitatea emitentului de a onora răscumpărarea. Controlul tehnic asupra portofelului și lichiditatea economică a activului sunt două lucruri diferite.

Cum ajung sancțiunile într-un transfer de pe telefon
Sancțiunile nu sunt aplicate de o singură bază de date universală. O companie poate trebui să țină seama de regulile Uniunii Europene, de țara în care este înregistrată, de jurisdicția băncii partenere și de monedele sau infrastructurile folosite. Dacă are expunere la Statele Unite, pot conta și restricțiile americane. De aici apar situații în care aceeași destinație este acceptată de un serviciu și refuzată de altul.
În practică, aplicațiile compară nume, țări, instituții și adrese de portofel cu liste de sancțiuni și cu indicatori de risc. În blockchain, analiza nu se limitează la adresa introdusă. Furnizorii urmăresc legăturile dintre tranzacții și estimează dacă fondurile au trecut prin servicii sancționate, fraude, atacuri sau piețe ilicite. O potrivire directă este relativ ușor de explicat. O asociere rezultată din analiza unui traseu lung poate produce însă verificări, întârzieri și rezultate discutabile.
Există și riscul de confuzie între o alertă și o vinovăție dovedită. Adresele pot primi fonduri nesolicitate, serviciile pot combina activele mai multor clienți, iar modelele de grupare nu sunt infailibile. Din acest motiv, furnizorii serioși ar trebui să combine automatizarea cu analiza umană și să ofere un canal de clarificare. Pentru client, mesajul „tranzacție în curs de verificare” poate ascunde tocmai această etapă, nu o problemă de funcționare a aplicației.
Un exemplu relevant este stablecoin-ul A7A5, asociat de autoritățile europene cu infrastructuri rusești și cu ocolirea restricțiilor. În octombrie 2025, Uniunea Europeană a inclus în pachetul său de sancțiuni entități legate de emiterea și operarea acestuia. Cazul arată că un token prezentat ca instrument tehnic poate deveni obiect direct al politicii de sancțiuni atunci când este integrat într-un mecanism de finanțare sau evitare a restricțiilor. Pentru platforme, efectul poate fi delistarea, blocarea depozitelor ori intensificarea verificărilor.
Plățile alternative schimbă traseul, nu elimină puterea
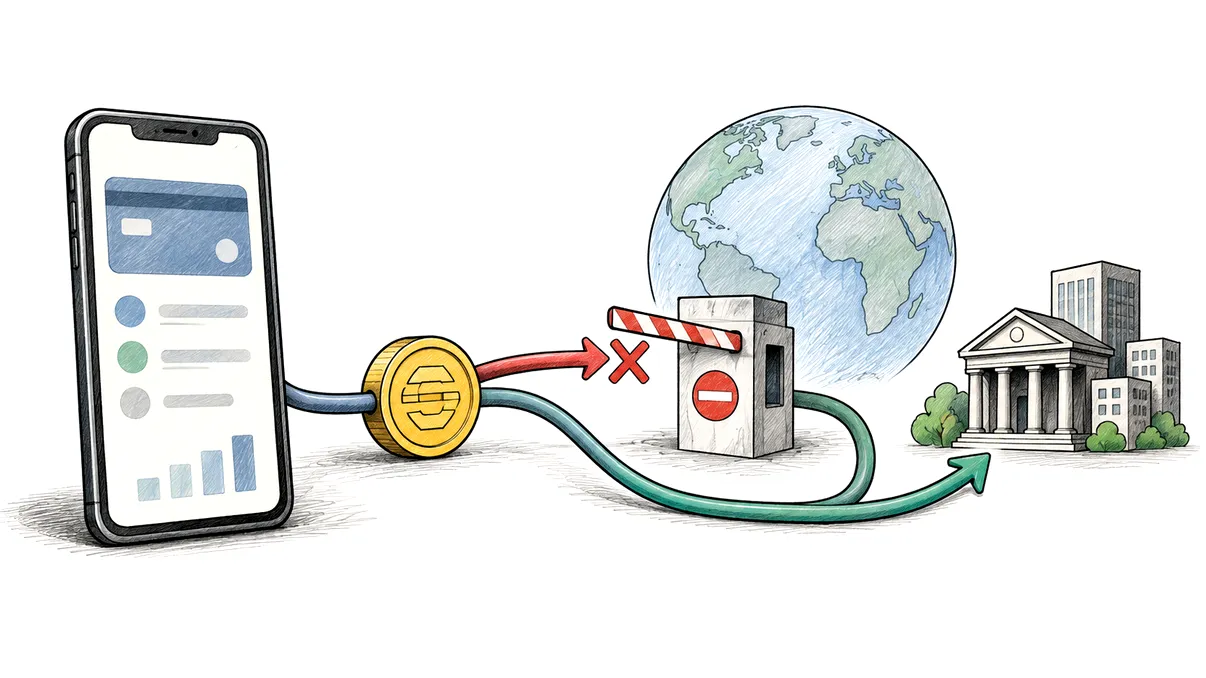
Statele și companiile caută alternative la rețelele dominante din motive diferite. Unele vor costuri mai mici și transferuri mai rapide. Altele urmăresc autonomie strategică sau rezistență la sancțiuni. Sunt folosite sisteme locale de plăți, acorduri în monede naționale, stablecoin-uri, monede digitale ale băncilor centrale și platforme care leagă direct instituții din mai multe țări. Fiecare schimbă traseul, dar introduce alte dependențe.
O plată care evită o anumită rețea de mesagerie poate depinde totuși de o bancă de corespondent, de o monedă de rezervă sau de un furnizor tehnologic străin. Un stablecoin poate ocoli programul bancar, dar depinde de emitent și de activele din rezervă. O monedă digitală a băncii centrale poate oferi control local, însă acceptarea ei internațională cere acorduri, lichiditate și compatibilitate. Autonomia nu este un comutator, ci un spectru alcătuit din infrastructură, monedă, drept și încredere.
Această competiție se vede și în proiectarea regulilor. Uniunea Europeană încearcă să includă stablecoin-urile într-un cadru financiar comun, în timp ce alte jurisdicții dezvoltă propriile regimuri pentru rezerve, răscumpărare și supraveghere. În 2026, Statele Unite și Regatul Unit au anunțat coordonare pentru stablecoin-uri transfrontaliere reglementate. Astfel de inițiative nu sunt doar tehnice. Ele pot decide ce emitenți capătă acces la piețe, ce monede devin standard în aplicații și unde se păstrează rezervele.
Pentru economiile mai mici, beneficiul alternativelor este real, mai ales când plățile tradiționale sunt scumpe. Dar adoptarea unui instrument doar pentru că este rapid poate transfera riscul către utilizator. Contează cine garantează valoarea, cum se face răscumpărarea, în ce jurisdicție poate fi formulată o plângere și ce se întâmplă dacă tokenul este eliminat de pe o platformă. Tehnologia scurtează traseul operațional, nu rezolvă automat riscul juridic și geopolitic.
Ce poate face utilizatorul când regulile se schimbă
Dacă folosești stablecoin-uri sau aplicații internaționale, merită să verifici entitatea contractuală, jurisdicția și procedura de răscumpărare, nu doar randamentul ori comisionul. Două aplicații cu interfețe similare pot oferi protecții foarte diferite. Citește cum tratează platforma blocarea conturilor, ce documente poate cere și dacă există o procedură de contestație. Pentru o firmă, aceste informații ar trebui să intre în evaluarea furnizorului, alături de securitate și continuitatea operațională.
Este util să păstrezi documentele care explică proveniența fondurilor și scopul tranzacțiilor importante. În cazul unei verificări, un contract, o factură sau istoricul transferului poate scurta procesul. Nu încerca să fragmentezi operațiunile ori să schimbi repetat platformele pentru a evita o verificare. Un asemenea comportament poate ridica alți indicatori de risc și poate complica situația juridică.
Diversificarea poate reduce o dependență, dar nu înseamnă distribuirea banilor în servicii pe care nu le înțelegi. Poți separa fondurile de operare de economii, poți evita păstrarea întregii lichidități într-un singur token și poți avea o rută bancară de rezervă. În cazul unei companii, un plan de continuitate ar trebui să precizeze ce se întâmplă dacă un emitent suspendă răscumpărările, dacă o platformă delistează activul sau dacă o țară intră sub restricții.
Merită urmărit și riscul monedei în care este exprimat tokenul. Un stablecoin în dolari poate părea stabil deoarece prețul său variază puțin față de dolar, dar pentru cine își calculează cheltuielile în euro rămâne expunerea la curs. În plus, stabilitatea de pe ecran nu garantează că răscumpărarea se face instantaneu sau la valoarea nominală în orice condiții. Comisioanele, limitele, programul băncilor partenere și lichiditatea pieței pot crea diferențe tocmai în perioadele tensionate.
Pentru firme, alegerea trebuie privită și prin prisma contabilității și a relației cu partenerii. O plată primită într-un token poate necesita conversie, documentarea cursului și verificarea contrapărții. Dacă furnizorul promite decontare globală, întreabă în ce monedă ajung efectiv fondurile și cine suportă riscul unei blocări. O alternativă este utilă numai dacă poate fi inclusă într-un proces auditabil, nu dacă mută fiecare problemă într-un portofel pe care îl înțelege o singură persoană.
În cazul unei restricții, păstrează cronologia mesajelor și folosește canalul oficial de contestație. Nu publica date sensibile și nu trimite fraze seed, chei private sau coduri de autentificare unui pretins agent de suport. Escrocii profită frecvent de perioadele în care utilizatorii caută să deblocheze fonduri. Un furnizor legitim poate cere documente despre tranzacție, dar nu are nevoie de cheia care controlează portofelul tău.
Geopolitica din aplicațiile financiare nu va deveni mai puțin vizibilă. Dimpotrivă, pe măsură ce activele digitale intră în comerțul obișnuit, deciziile statelor vor fi transpuse tot mai repede în cod, filtre și termeni de utilizare. Pentru utilizator, cea mai bună protecție nu este promisiunea unei rețele „fără granițe”, ci înțelegerea punctelor în care granițele juridice reapar. Rapiditatea unei plăți contează, dar la fel de importante sunt dreptul de răscumpărare, transparența intermediarilor și posibilitatea de a explica legitim proveniența banilor.