AI-ul care îți negociază creditul: poate un agent digital să obțină condiții mai bune decât tine?
' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
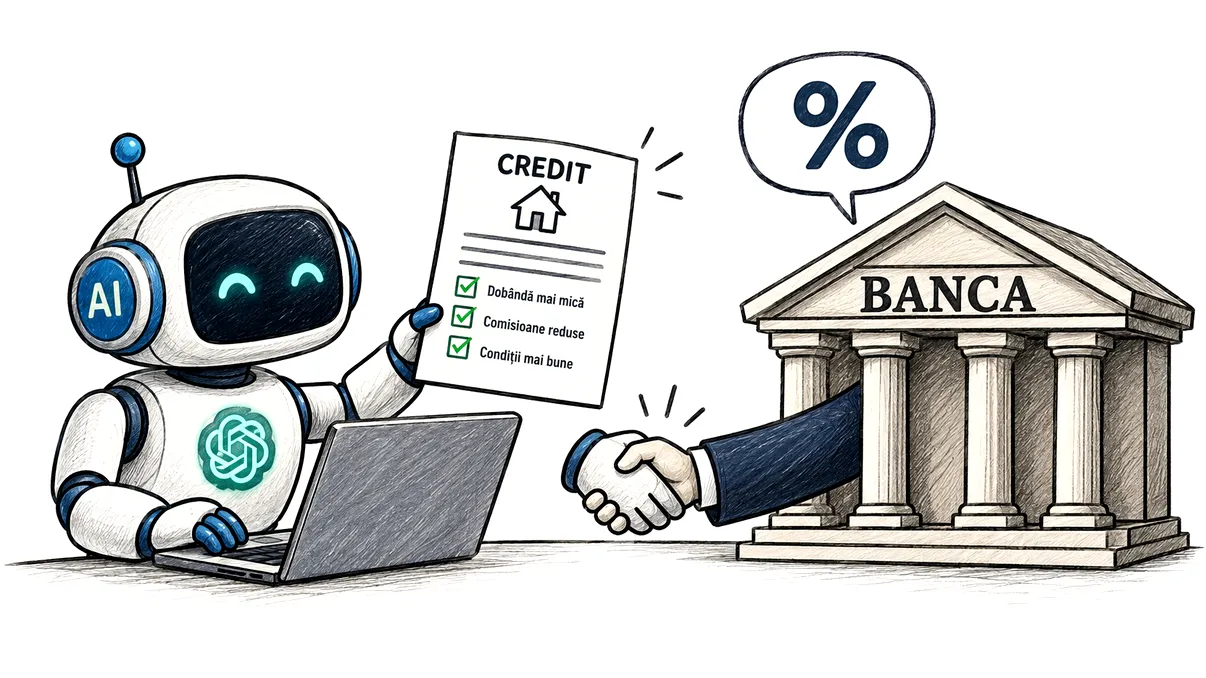
Inteligența artificială începe să treacă de la rolul de instrument care îți răspunde la întrebări la cel de agent care execută sarcini în numele tău. Următorul pas logic este ca un astfel de sistem să nu se limiteze la a-ți explica diferența dintre dobândă fixă și variabilă, ci să analizeze situația ta financiară, să caute oferte, să compare costurile reale și, într-un scenariu mai avansat, să înceapă să negocieze cu băncile. În loc să completezi formulare pe cinci site-uri și să porți discuții cu mai mulți consultanți, ai putea spune simplu că vrei un credit ipotecar de 100.000 de euro pe 25 de ani și că nu accepți o anumită rată lunară, după care agentul să facă restul muncii.
Ideea nu este deloc absurdă. Băncile folosesc deja sisteme automatizate pentru evaluarea riscului, detectarea fraudelor, analiza documentelor și personalizarea ofertelor, iar accesul digital la informațiile financiare face posibilă construirea unei imagini mult mai precise asupra unui client. Diferența ar fi că, de această dată, algoritmul nu ar mai lucra pentru bancă, ci pentru tine. Ar putea verifica veniturile și cheltuielile, ar observa că ai un credit care poate fi refinanțat, ar calcula costul total al mai multor oferte și ar putea stabili până unde merită să negociezi înainte să accepți condițiile.
Întrebarea importantă este dacă un asemenea agent chiar ar putea obține o ofertă mai bună decât cea pe care ai negocia-o singur. Răspunsul este că, în anumite situații, foarte probabil da. Nu pentru că inteligența artificială ar fi un negociator carismatic, ci pentru că avantajul său principal este accesul la date, răbdarea și capacitatea de a compara simultan un număr foarte mare de variabile.
Cum ar negocia AI-ul un credit în locul tău
Un agent financiar suficient de avansat ar începe prin a face ceea ce un consultant bun face înainte să discute cu banca: îți construiește profilul financiar. Ar analiza veniturile recurente, istoricul plăților, gradul de îndatorare, economiile disponibile, alte credite, cheltuielile lunare și stabilitatea veniturilor. Dacă îi oferi acces controlat la conturile tale bancare, prin mecanisme de tip open banking, mare parte din această analiză s-ar putea realiza automat, fără să fie nevoie să introduci manual fiecare informație.

În continuare, agentul ar putea calcula ce tip de client ești pentru o bancă și ce elemente îți întăresc poziția de negociere. De exemplu, un salariu stabil, o contribuție proprie mare la achiziția unei locuințe, un grad redus de îndatorare sau disponibilitatea de a-ți muta veniturile la banca respectivă pot schimba oferta. În loc să te bazezi pe afirmația consultantului că ai primit „cea mai bună dobândă disponibilă”, sistemul ar putea compara oferta cu alte produse similare și cu costul total pe întreaga durată a finanțării.
Aici apare una dintre diferențele importante dintre om și agentul digital. Tu probabil nu vei trimite cereri la zece bănci, nu vei negocia trei variante de asigurare și nu vei recalcula fiecare ofertă după orice modificare de 0,2 puncte procentuale. Un agent AI poate face exact acest lucru aproape instantaneu. Poate observa inclusiv că banca A oferă o dobândă mai mică, dar solicită un pachet de cont curent și o asigurare care fac creditul mai scump decât oferta băncii B.
Mai mult, agentul ar putea negocia nu doar dobânda. Un credit include frecvent comisioane, costuri de evaluare, asigurări, condiții privind încasarea salariului, costuri asociate contului, penalități sau alte elemente care influențează suma finală plătită. Pentru un client, toate acestea sunt dificil de urmărit. Pentru un sistem software, sunt doar variabile introduse într-un model de calcul.
Negocierea propriu-zisă ar putea arăta mai puțin spectaculos decât într-un film. AI-ul nu ar încerca neapărat să convingă un director de bancă să-ți reducă dobânda. Ar putea pur și simplu să transmită automat o contraofertă: banca X oferă 5,4%, clientul acceptă mutarea salariului și achiziția unei asigurări dacă banca poate ajunge la 5,2%. Dacă răspunsul este negativ, agentul continuă cu următoarea instituție.
De ce un agent digital poate avea un avantaj față de tine
Cea mai mare diferență vine din informație. Într-o negociere clasică, banca știe mult mai multe despre piața creditelor decât clientul. Cunoaște limitele interne ale dobânzilor, profitabilitatea produsului, riscul asociat unui anumit profil și probabilitatea ca un client să accepte oferta. Tu, în schimb, vezi câteva reclame, compari eventual două sau trei simulări și încerci să îți dai seama dacă diferența dintre ele este importantă.
Un agent AI poate reduce această asimetrie. Dacă are acces la suficiente oferte și informații actualizate, poate determina imediat dacă propunerea primită este competitivă. Ar putea spune, de exemplu, că reducerea de dobândă oferită de bancă pare atractivă, dar că obligativitatea unui anumit produs de asigurare te costă suplimentar câteva mii de euro pe parcursul creditului. Pentru o persoană care se concentrează în primul rând asupra ratei lunare, asemenea detalii pot trece ușor neobservate.
AI-ul mai are un avantaj: nu obosește și nu este presat psihologic să încheie tranzacția. Dacă ai găsit locuința dorită și trebuie să semnezi rapid, tentația de a accepta prima finanțare rezonabilă este mare. Agentul poate continua să compare ofertele până în ultima etapă permisă, fără nerăbdare și fără să fie influențat de formulări precum „aceasta este oferta disponibilă doar astăzi”.
Există și situații în care câștigul poate veni din ceva ce nici măcar nu percepi ca pe o negociere. Un agent financiar ar putea monitoriza permanent creditul după contractare. Dacă dobânzile scad sau apare o ofertă mai avantajoasă de refinanțare, ar putea calcula automat economiile și te-ar putea avertiza. Dacă reducerea costurilor depășește taxele asociate refinanțării, ar putea chiar pregăti documentele necesare pentru mutarea creditului.
În cazul unui credit ipotecar de valoare mare, o diferență aparent minoră poate deveni importantă pe parcursul a 20 sau 30 de ani. Agentul nu trebuie neapărat să obțină o reducere spectaculoasă pentru a fi util. O dobândă puțin mai bună, eliminarea unui comision și alegerea unei asigurări mai ieftine pot produce împreună economii considerabile.
Situația este și mai interesantă în cazul creditelor de consum sau al refinanțărilor, unde diferențele dintre costurile totale pot fi mari. În acest caz, AI-ul ar putea descoperi că cea mai bună soluție nu este negocierea creditului existent, ci închiderea acestuia cu un produs oferit de altă instituție.
AI-ul nu poate negocia orice, iar banca stabilește în continuare regulile
Există însă o limită importantă a ideii că AI-ul va deveni un negociator financiar aproape magic. Multe condiții de creditare nu sunt negociabile. Dobânzile sunt adesea stabilite în funcție de grile interne, profiluri de risc, campanii comerciale și caracteristicile produsului. Consultantul cu care vorbești într-o sucursală poate să nu aibă autoritatea de a modifica semnificativ oferta indiferent cât de convingător este agentul tău digital.
AI-ul poate avea, în schimb, succes atunci când există mai multe variante între care banca poate alege. Poate identifica produsul potrivit, poate sugera o contribuție inițială diferită sau poate determina dacă mutarea salariului justifică reducerea oferită. Cu alte cuvinte, poate optimiza situația astfel încât să intri într-o categorie mai avantajoasă, chiar dacă nu modifică direct politica de creditare.
Mai apare și problema accesului. Un agent nu poate negocia cu adevărat dacă banca nu îi permite să interacționeze cu sistemele sale. Poate analiza paginile publice, genera documente și formula mesaje, dar automatizarea completă ar necesita interfețe prin care instituțiile financiare să permită aplicațiilor autorizate să solicite oferte și să transmită informații în numele clientului.
În Europa, infrastructura creată în jurul serviciilor bancare digitale face această direcție mai realistă decât era în urmă cu un deceniu, dar accesul la cont nu înseamnă automat acces la procesul de creditare. Un agent ar putea vedea tranzacțiile dacă primește permisiunea necesară, însă banca trebuie în continuare să accepte interacțiunea automatizată pentru ca procesul să devină cu adevărat autonom.
Mai există și o problemă sensibilă: cât de mult control îi dai agentului. Una este să-i permiți să caute și să compare credite și cu totul alta să-i dai autoritatea să transmită cereri de finanțare sau să accepte anumite condiții în numele tău. O eroare de interpretare într-o conversație obișnuită poate fi enervantă. O eroare care te angajează într-un contract financiar pe 30 de ani este cu totul altă problemă.
Din acest motiv, cel mai realist model pare să fie unul în care AI-ul execută mare parte din muncă, dar decizia finală rămâne la tine. Agentul identifică oferta, explică avantajele și dezavantajele, pregătește contraoferta și calculează consecințele, iar tu autorizezi etapele importante.
Ce se întâmplă când și banca are propriul agent AI
Scenariul devine cu adevărat interesant atunci când ambele părți ale negocierii sunt reprezentate de software. Agentul tău încearcă să reducă prețul creditului, în timp ce agentul băncii încearcă să obțină un client profitabil fără să ofere o reducere mai mare decât este necesar. În locul unei discuții de 45 de minute într-o sucursală, două sisteme ar putea evalua mii de combinații în câteva secunde.
Agentul băncii ar putea calcula că ai o probabilitate de 72% să accepți o dobândă de 5,3%, dar că șansele cresc la 91% dacă primești 5,2%. Agentul tău ar putea ști, în același timp, că o altă bancă oferă 5,15% dacă îți muți salariul. Negocierea ar deveni astfel o problemă matematică mult mai precisă decât schimbul actual de argumente dintre client și consultant.
Paradoxal, acest lucru ar putea transforma creditele într-un produs mult mai personalizat. În prezent, mii de clienți cu profiluri asemănătoare primesc adesea condiții apropiate. Într-o piață dominată de agenți AI, fiecare finanțare ar putea fi construită aproape individual, în funcție de risc, comportament financiar și concurența existentă în momentul respectiv.
Există însă și reversul medaliei. Dacă banca știe foarte exact cât ești dispus să plătești, personalizarea poate lucra împotriva ta. Un sistem care observă că ai nevoie urgentă de finanțare ar putea concluziona că nu este necesar să îți ofere cea mai bună reducere disponibilă. De aceea, viitorul creditării cu agenți AI va depinde mult de transparență, reguli privind utilizarea datelor și limitele în care algoritmii pot personaliza prețurile produselor financiare.
Pentru tine, avantajul unui agent digital nu ar fi că „se ceartă” mai bine cu banca. Valoarea reală vine din faptul că poate citi toate condițiile, poate face calculele pe care probabil nu ai timp să le faci, poate compara piața fără să se plictisească și poate reveni constant asupra unui credit deja contractat pentru a vedea dacă există o soluție mai bună.
În cele din urmă, AI-ul ar putea schimba negocierea creditelor în același mod în care comparatoarele online au schimbat piața asigurărilor și a biletelor de avion, doar că la un nivel mult mai sofisticat. În loc să cauți tu oferta potrivită, oferta ar putea fi căutată și negociată permanent pentru tine. Iar dacă agenții digitali ajung să primească acces suficient la infrastructura financiară, întrebarea s-ar putea schimba rapid din „poate AI-ul să-mi negocieze creditul?” în „de ce aș mai negocia eu singur cu banca?”.