RoPay la casa de marcat: poate plata direct din cont să devină alternativa românească la Visa și Mastercard?
' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
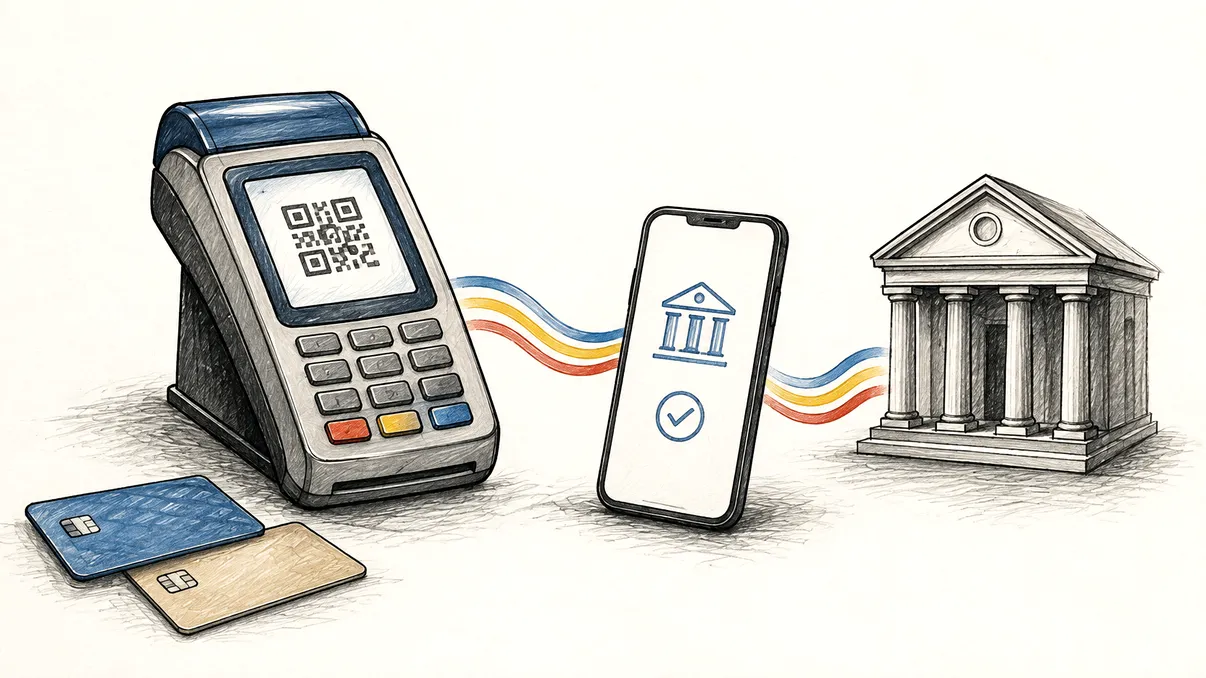
La casa de marcat, diferența dintre o plată cu cardul și una RoPay poate părea minoră. Clientul vede o sumă, apropie telefonul sau scanează un cod, confirmă și pleacă. În spatele gestului se află însă două arhitecturi diferite. Plata cu cardul circulă printr-un ecosistem construit în jurul emitentului, acceptatorului și al unei scheme internaționale. RoPay mută banii direct între conturile bancare, prin infrastructura plăților instant din România.
Această diferență explică de ce RoPay este mai mult decât încă o funcție din aplicația de mobile banking. Este o încercare de a construi o rută națională pentru plățile de zi cu zi, disponibilă permanent și controlată de participanți locali. La POS, comerciantul poate afișa un cod QR cu suma, iar cumpărătorul îl scanează din aplicația băncii. În configurațiile compatibile, plata poate porni și prin apropierea telefonului de terminal. Banii ajung în contul comerciantului în câteva secunde.
Întrebarea nu este dacă tehnologia funcționează, ci dacă poate deveni un reflex. Visa și Mastercard nu domină doar pentru că procesează tranzacții, ci pentru că sunt acceptate aproape pretutindeni, au reguli cunoscute și au transformat plata contactless într-un gest fără fricțiune. Ca să fie o alternativă reală, RoPay trebuie să ofere o experiență cel puțin la fel de simplă și un avantaj economic suficient de mare pentru comercianți și bănci.
Ce se schimbă atunci când plata ocolește schema de card
Într-o tranzacție RoPay, sursa banilor este contul curent al cumpărătorului, iar destinația este contul comerciantului. Cererea de plată transportă suma și informațiile necesare, clientul autorizează operațiunea în mediul băncii sale, iar transferul se execută instant. Nu este necesară introducerea IBAN-ului și nici transmiterea datelor unui card către comerciant. Pentru utilizator, aplicația bancară devine simultan portofel, instrument de autentificare și confirmare a plății.

Pentru comerciant, miza principală este lichiditatea. RoPay anunță decontarea în maximum zece secunde, cu fonduri disponibile imediat, inclusiv între bănci diferite și în afara programului clasic. În retail, unde fiecare zi adună mii de tranzacții, reducerea timpului dintre vânzare și disponibilitatea banilor poate îmbunătăți administrarea numerarului. Reconcilierea poate fi, de asemenea, mai directă, deoarece plata este legată de o cerere concretă și de suma generată la casă.
Există și un argument de cost, dar el trebuie formulat atent. Tariful de procesare publicat pentru relația dintre infrastructură, bănci și procesatori este de 0,12% din valoare, în anumite limite, iar componenta transferată băncii plătitorului este de 0,10%. Aceasta nu înseamnă că orice comerciant va achita automat 0,22%. Prețul final este stabilit contractual de banca sau procesatorul comerciantului și poate include integrarea, terminalul, serviciile de acceptare, prevenirea fraudei și suportul operațional. Totuși, o infrastructură de bază cu tarife reduse creează spațiu pentru oferte comerciale competitive.
RoPay poate fi implementat în mai multe contexte decât plata la supermarket. Codul QR static poate ajuta un mic prestator care nu are POS, cel dinamic poate include suma exactă la casă, iar legătura directă poate simplifica plata online de pe telefon. Facturile, curieratul cu ramburs, transportul public și cererile de bani între persoane folosesc aceeași idee: inițiere simplă, autorizare în aplicația bancară și transfer instant. Valoarea sistemului crește dacă aceste experiențe rămân coerente între bănci.
De ce cardurile sunt mai greu de înlocuit decât pare
Un card nu este doar o bucată de plastic și nici schema internațională nu este doar o conductă pentru bani. În jurul plății s-a format un set de reguli pentru autorizare, rambursări, contestarea tranzacțiilor, fraude, plăți recurente, preautorizări, garanții hoteliere și închirieri auto. Comercianții și consumatorii știu, în linii mari, la ce să se aștepte atunci când plata este anulată sau când bunul nu este livrat. Această infrastructură de încredere este costisitoare, dar explică o parte din rezistența ei.
RoPay pornește cu un avantaj și cu o vulnerabilitate. Avantajul este că utilizatorul confirmă în aplicația propriei bănci, fără să ofere comerciantului date sensibile de card. Vulnerabilitatea este că transferurile instant sunt, prin natura lor, rapide și greu de oprit după autorizare. Dacă un client este manipulat să confirme o plată către un fals comerciant, simplul fapt că operațiunea a fost autentificată nu rezolvă disputa. Sistemul are nevoie de proceduri clare pentru retururi, erori și fraude autorizate, explicate la fel de bine ca butonul de plată.
Experiența de la casă este decisivă. Un card contactless funcționează de obicei fără ca utilizatorul să caute o funcție într-o aplicație. Dacă RoPay presupune deblocarea telefonului, deschiderea aplicației, găsirea meniului, scanarea codului și o autentificare separată, cele câteva secunde suplimentare se multiplică într-o coadă. NFC poate reduce diferența, dar implementarea trebuie să fie predictibilă pe modele diferite de telefoane și în aplicațiile tuturor băncilor participante.
Cardurile mai au avantajul acceptării globale. Același instrument poate fi folosit într-un magazin din România, într-un hotel din Franța și pe un site american. RoPay este construit, în primul rând, pentru piața românească. Această limită nu îl face neimportant, dar îi definește rolul. Poate înlocui o parte din plățile interne și poate disciplina costurile locale, fără să elimine nevoia unui instrument internațional.
Bătălia adevărată se dă pentru acceptare și obișnuință
O rețea de plăți are o problemă clasică de pornire. Consumatorii nu caută o metodă pe care o găsesc rar la comercianți, iar comercianții nu investesc într-o metodă pe care clienții nu o cer. Integrarea RoPay în aplicațiile bancare rezolvă parțial problema distribuției: utilizatorul nu trebuie să instaleze un portofel nou și nici să alimenteze un cont separat. Rămâne însă nevoie de vizibilitate la case, compatibilitate între bănci și personal instruit să gestioneze plata și returul.
Primele integrări în retailul mare au o valoare care depășește volumul imediat. Ele transformă RoPay dintr-o funcție abstractă într-o opțiune observabilă în viața de zi cu zi. Extinderea în supermarketuri, magazine online și aplicații bancare importante poate crea masa critică. Totuși, afișarea unui logo în ecranul de plată nu este suficientă. Comerciantul trebuie să aibă un motiv să recomande metoda, iar clientul trebuie să primească un beneficiu ușor de înțeles: rapiditate, o reducere, o integrare mai bună cu bugetul sau o confirmare mai clară.
Băncile au o poziție ambivalentă. RoPay le oferă o relație mai directă cu plata și reduce dependența de infrastructuri externe. În același timp, veniturile asociate cardurilor, parteneriatele de loialitate și investițiile deja făcute nu dispar. Succesul depinde de disponibilitatea băncilor de a construi o experiență comună, chiar dacă fiecare vrea să se diferențieze. Dacă o aplicație numește funcția într-un fel, alta o ascunde într-un submeniu, iar a treia nu acceptă plata la POS, consumatorul percepe fragmentarea, nu interoperabilitatea.
Pentru comercianții mici, cazul economic poate fi mai convingător decât pentru lanțurile care au negociat deja tarife bune la card. Un cod QR static sau generat din aplicația de business poate reduce nevoia unui terminal dedicat. Dar simplitatea instalării nu trebuie confundată cu simplitatea contabilă. Confirmarea încasării, emiterea bonului, returnarea sumei și asocierea plății cu factura trebuie să funcționeze fără operațiuni manuale. Acolo se decide dacă RoPay este infrastructură de business sau doar un transfer bancar prezentat mai frumos.
Alternativă românească, dar nu înlocuitor total
RoPay are șanse reale să devină un al doilea mare traseu de plată în România. Cele mai bune terenuri sunt plățile interne cu valoare mică și medie, comercianții care apreciază decontarea imediată, facturile, serviciile locale, comerțul electronic și transferurile între persoane. În aceste zone, acoperirea națională și integrarea în mobile banking pot conta mai mult decât acceptarea internațională. O cotă relevantă ar oferi pieței și o rezervă operațională dacă un furnizor global are probleme.
Nu este realist, însă, să măsurăm succesul numai prin dispariția Visa și Mastercard. Rețelele internaționale vor rămâne utile pentru călătorii, cumpărături externe, plăți recurente și situații în care mecanismele lor de protecție sunt bine înțelese. În plus, ele continuă să inoveze în tokenizare, autentificare și plăți fără contact. Concurența nu se desfășoară între o tehnologie nouă și una înghețată în timp.
Testul pentru RoPay este mai pragmatic. Va fi selectat în mod voluntar atunci când ambele opțiuni apar pe același ecran? Va reduce costul total pentru comerciant fără să transfere riscul către consumator? Va funcționa la fel de ușor la toate băncile și va rezolva elegant o plată greșită? Răspunsurile se vor vedea în rata de utilizare repetată, nu în numărul de integrări anunțate.
Indicatorii relevanți sunt frecvența folosirii, ponderea plăților finalizate, timpul petrecut la casă și costul complet al unei încasări, inclusiv suportul și fraudele. Un sistem poate raporta milioane de utilizatori eligibili, deși puțini îl aleg săptămânal. La fel, un tarif tehnic redus poate fi anulat de integrare slabă sau de intervenții manuale. Transparența acestor date ar permite pieței să distingă adopția reală de simpla disponibilitate.
În forma cea mai plauzibilă, RoPay nu va elimina cardul, ci va schimba echilibrul. Va oferi comercianților o rută locală de negociere, băncilor o infrastructură comună și consumatorilor o alegere suplimentară. Dacă experiența la casă devine aproape invizibilă, protecția în caz de problemă este credibilă, iar avantajul economic ajunge și la utilizator, plata direct din cont poate deveni alternativa românească pe care piața chiar o folosește. Dacă una dintre aceste piese lipsește, va rămâne o funcție corectă tehnic, dar secundară în comportamentul cotidian.