Moneda digitală programabilă: cine stabilește unde, când și pe ce pot fi cheltuiți banii?
' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
Ideea banilor care pot fi cheltuiți numai într-un anumit loc sau până la o anumită dată stârnește o teamă ușor de înțeles. Dacă numerarul digital poate executa instrucțiuni, pare posibil ca o autoritate, o bancă sau o platformă să decidă ce cumperi. Discuția amestecă însă tehnologii și forme juridice diferite. Un voucher de masă cu o listă de comercianți, un sold promoțional care expiră, un depozit bancar reprezentat pe o platformă de registre distribuite și o eventuală monedă digitală a băncii centrale nu sunt același lucru. Toate pot folosi software, dar drepturile pe care le oferă și actorul care scrie regulile diferă radical.
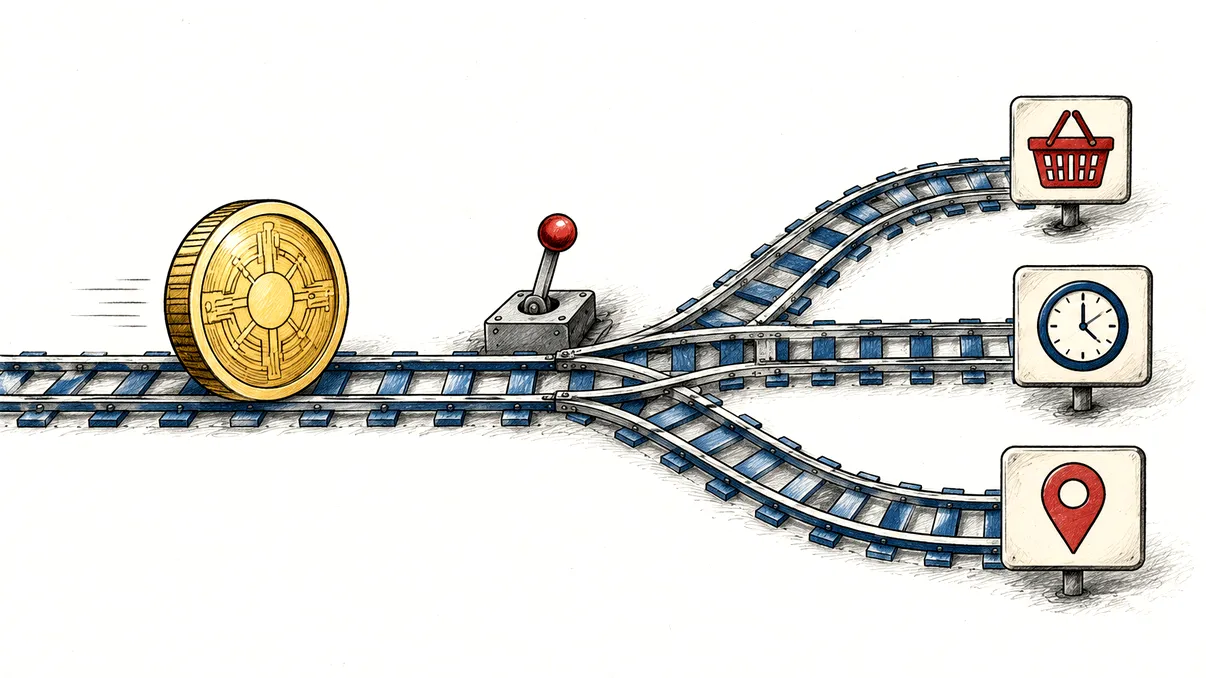
Cea mai importantă distincție este între bani programabili și plăți condiționate. În primul caz, restricția este atașată unității monetare: moneda însăși nu poate fi folosită în afara unei categorii, a unei zone sau a unei perioade. În al doilea caz, banii rămân utilizabili în general, dar o instrucțiune de plată se execută numai când apare un eveniment, precum livrarea bunului. Banca Centrală Europeană afirmă explicit că euro digital nu ar fi bani programabili și că nu ar limita unde, când sau cu cine poate fi folosit. Ar putea însă susține servicii de plată condiționată, dezvoltate în jurul său.
Banii programabili nu sunt același lucru cu plata condiționată
Un exemplu simplu de plată condiționată este garanția depusă într-un mecanism de tip escrow. Suma pleacă spre vânzător numai după confirmarea livrării. Regula controlează momentul transferului, nu utilizările viitoare ale banilor primiți. Același principiu poate automatiza plata unei facturi după recepția mărfii, decontarea simultană a unui titlu financiar și a prețului sau eliberarea unei tranșe când este îndeplinit un criteriu contractual. Tehnologia poate reduce reconcilierea manuală și riscul ca o parte să livreze în timp ce cealaltă nu plătește.
Banii programabili în sens strict merg mai departe. Emitentul poate defini că o unitate este acceptată doar la anumiți comercianți, într-o regiune sau înainte de expirare. Astfel de reguli există deja în jurul nostru: tichetele au destinații limitate, cardurile cadou funcționează într-o rețea, iar unele carduri de companie blochează categorii de comercianți. Aceste instrumente nu sunt echivalente cu moneda general acceptată; restricția face parte din produs. Digitalizarea poate aplica regula mai precis și instantaneu, ceea ce aduce eficiență, dar și o putere mai mare celui care stabilește lista și excepțiile.
Mai există o zonă intermediară. Banii pot rămâne obișnuiți, în timp ce portofelul, schema de plată sau contractul inteligent refuză o tranzacție. Pentru utilizator, rezultatul imediat este același: plata nu trece. Din punct de vedere al guvernanței, diferența este esențială, fiindcă arată unde poate fi contestată decizia. Poate fi o blocare legală pentru sancțiuni, o alarmă antifraudă a băncii, o limită aleasă de părinte ori o eroare într-o aplicație. A spune că „banii au fost programați” poate ascunde faptul că regula aparține unui serviciu din jurul lor și poate fi schimbată fără a modifica moneda.
Euro digital a fost proiectat fără restricții de utilizare
Proiectul euro digital urmărește o formă electronică de numerar emisă de banca centrală, distribuită prin bănci și alți intermediari. Ar completa bancnotele și monedele, nu le-ar înlocui, și ar putea fi folosită online și offline. În septembrie 2026, cadrul legislativ european nu este încă definitiv, iar Banca Centrală Europeană spune că decizia de emitere va veni numai după adoptarea regulamentului. Dacă legislația este finalizată în 2026, scenariul de lucru indică o posibilă lansare în 2029, precedată de un pilot începând din a doua jumătate a lui 2027.
Poziția oficială exclude restricționarea scopului plății. Eurosistemul nu ar decide că o unitate poate cumpăra hrană, dar nu și transport, și nu ar introduce o dată de expirare pentru a forța consumul. Ar putea exista o limită asupra sumei de euro digital pe care o persoană o deține, pentru a evita retrageri masive din depozitele bancare. Aceasta este o regulă de stabilitate privind soldul, nu o listă de bunuri permise. Nivelul final nu este stabilit; testele au analizat mai multe valori ipotetice, care nu trebuie confundate cu o decizie.
Plățile condiționate ar putea fi oferite ca servicii suplimentare. De exemplu, plata ar putea fi eliberată la livrare dacă tu ai ales contractul și condiția este verificată. Aici apar întrebări despre cine furnizează informația externă, cine răspunde dacă livrarea este marcată greșit și cât de repede poți opri automatizarea. BCE poate defini infrastructura și regulile de bază, dar băncile, portofelele și firmele tehnologice pot proiecta servicii deasupra ei. Interdicția banilor programabili trebuie, prin urmare, însoțită de transparență pentru straturile care pot condiționa plata.
Confidențialitatea este legată de aceeași arhitectură. În scenariul prezentat de BCE, plățile offline ar urmări un nivel de intimitate apropiat de numerar: detaliile personale ar rămâne, în principal, la plătitor și beneficiar. La plățile online, Eurosistemul nu ar trebui să poată identifica direct utilizatorul din datele pe care le procesează, însă banca sau intermediarul care distribuie euro digital trebuie să aplice verificările împotriva spălării banilor și va cunoaște clientul. Asta înseamnă că „digital” nu este sinonim nici cu supraveghere totală, nici cu anonimat absolut. Designul final trebuie evaluat după datele văzute de fiecare actor, limitele de păstrare și posibilitatea de a folosi sume offline.
O altă caracteristică propusă este mecanismul prin care soldul peste limita de deținere ar fi mutat automat într-un cont bancar, iar o plată mai mare ar putea fi completată din acel cont. Aceste fluxuri, numite uneori cascadă și cascadă inversă, fac instrumentul practic fără a transforma portofelul într-un depozit mare. Ele dau însă intermediarului un rol important în experiență și în continuitatea serviciului. Dacă legătura cu banca e indisponibilă, limita, funcționarea offline și regulile de rezervă vor conta. Din nou, programarea gestionează infrastructura și soldul, nu destinația fiecărui euro.
Puterea se mută în regulile din jurul banilor
O platformă programabilă poate reprezenta și depozite bancare obișnuite sub formă de jetoane digitale. Banca Reglementelor Internaționale descrie depozitele tokenizate ca creanțe asupra unei bănci comerciale, rambursabile la aceeași valoare în moneda respectivă. Ele pot circula pe o infrastructură care execută automat pași contractuali și leagă activele de plata lor. Proiecte precum Agorá testează utilizarea rezervelor băncilor centrale și a depozitelor comerciale tokenizate pentru plăți transfrontaliere angro. Programabilitatea platformei nu transformă automat fiecare euro într-un cupon cu destinație fixă.
În sectorul privat, limitele pot fi mai variate. Un emitent de monedă electronică, un program de fidelitate, o platformă de jocuri ori un proiect de criptoactiv poate impune reguli prin contract și cod. Regulamentul european MiCA, aplicabil integral din finalul lui 2024, stabilește cerințe pentru emitenți și furnizori de servicii cu criptoactive, dar nu face toate jetoanele echivalente cu banii băncii centrale sau cu un depozit garantat. Trebuie să verifici cine este emitentul, ce drept de răscumpărare ai, unde sunt păstrate rezervele și cine poate îngheța ori modifica funcțiile instrumentului.
Chiar și în sistemele actuale, decizia este distribuită. Legislativul poate interzice tranzacții prin sancțiuni sau reguli împotriva criminalității. Banca poate opri o plată suspectă. Schema stabilește standardele de acceptare, comerciantul alege metodele oferite, iar aplicația poate impune limite de securitate. Într-un contract automat apare și furnizorul de date externe, numit uneori oracol, care spune sistemului dacă evenimentul s-a produs. Cu cât lanțul este mai automat, cu atât trebuie să fie mai clar care actor a refuzat plata și care instituție poate corecta eroarea.
Întrebările esențiale sunt despre control și contestare
Programarea poate avea utilizări legitime. Un buget public destinat rechizitelor poate fi mai ușor de auditat, o donație poate ajunge la scopul promis, iar o companie își poate limita automat cheltuielile de serviciu. Totuși, eficiența nu justifică orice restricție. O listă de comercianți poate exclude un sat fără ofertă suficientă, o categorie greșită poate bloca un produs necesar, iar o dată de expirare poate penaliza persoanele care nu au acces digital constant. Regulile pot deveni o formă de supraveghere sau control paternalist dacă sunt impuse asupra banilor generali, fără alegere și fără o procedură rapidă de apel.
De aceea, înainte să accepți un produs prezentat drept monedă digitală, caută răspunsul la cinci întrebări în limbaj obișnuit. Cine emite valoarea și ce creanță ai asupra sa? Cine scrie și poate modifica regulile? Sunt condițiile alese de tine sau impuse? Ce date sunt necesare pentru executare și cine le vede? Cum obții o plată alternativă și despăgubire dacă software-ul greșește? Eticheta tehnologică este mai puțin importantă decât contractul, baza legală și calea de contestare. Un cod automat poate executa o regulă consecvent, dar nu poate decide singur dacă regula este dreaptă.
Pentru România, euro digital nu ar deveni automat moneda națională cât timp țara este în afara zonei euro. Accesul rezidenților și al comercianților din statele neparticipante ar depinde de legislația finală și de acordurile prevăzute. Discuția este totuși relevantă acum, fiindcă modele similare apar deja în plăți private, beneficii și active tokenizate. Linia de apărat este simplă: moneda de uz general trebuie să rămână fungibilă și acceptabilă fără un profil al cumpărăturilor, iar orice condiție suplimentară trebuie să fie explicită, proporțională și contestabilă. Nu tehnologia stabilește libertatea banilor, ci instituțiile și regulile pe care societatea le permite în jurul ei.