Sistemele de plăți și geopolitica: cum afectează sancțiunile și tensiunile fluxurile de bani
' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
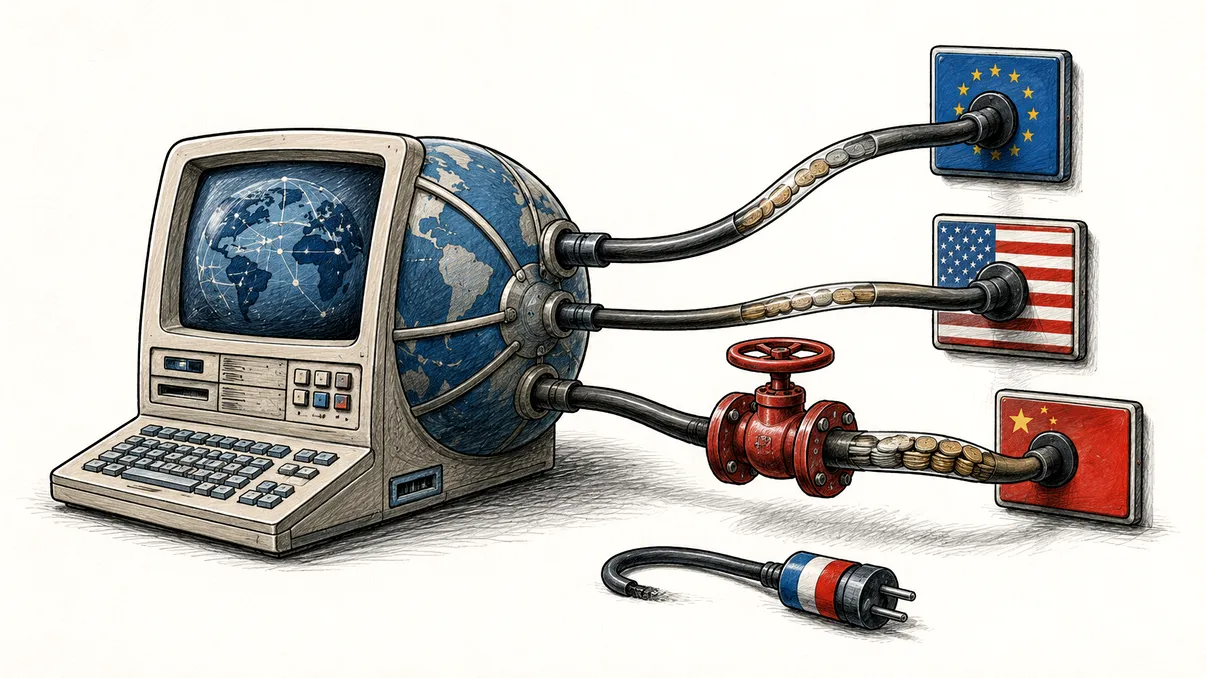
Un transfer bancar internațional pare, din perspectiva utilizatorului, una dintre cele mai banale operațiuni financiare. Introduci contul destinatarului, alegi suma, confirmi plata și aștepți ca banii să ajungă. În spatele acestei experiențe există însă o infrastructură globală foarte complexă, formată din bănci corespondente, sisteme de mesagerie financiară, mecanisme de compensare, rețele pentru plăți cu cardul, sisteme naționale de decontare și instituții care verifică permanent identitatea participanților și legalitatea tranzacțiilor.
În perioade normale, această infrastructură rămâne aproape invizibilă. În perioade de război, sancțiuni și conflicte între marile puteri economice, ea se transformă într-un instrument geopolitic. Posibilitatea unei țări, a unei companii sau a unei bănci de a trimite și primi bani peste graniță poate deveni la fel de importantă precum accesul la energie, tehnologie sau materii prime.
Războiul declanșat de Rusia împotriva Ucrainei a făcut această realitate mult mai vizibilă pentru publicul larg. După 2022, Statele Unite, Uniunea Europeană și aliații lor au restricționat accesul unor instituții financiare rusești la infrastructura financiară internațională, au blocat active, au interzis anumite tranzacții și au extins treptat restricțiile către instituții și platforme din state terțe despre care autoritățile occidentale afirmă că facilitează eludarea sancțiunilor. În iulie 2026, cel de-al 21-lea pachet de sancțiuni adoptat de UE a extins din nou interdicțiile de tranzacționare, inclusiv către alte 33 de instituții de credit și financiare rusești, patru bănci din afara UE și mai multe servicii legate de criptoactive.
Miza depășește însă cu mult relația dintre Rusia și Occident. China dezvoltă de ani buni infrastructură pentru utilizarea internațională a yuanului, Europa discută despre autonomia propriului ecosistem de plăți, iar statele din diferite regiuni caută variante prin care să nu depindă exclusiv de infrastructura financiară controlată sau puternic influențată de Statele Unite și Uniunea Europeană. Rezultatul nu este neapărat sfârșitul sistemului financiar global existent, ci apariția unei lumi în care plata unui milion de euro dintr-o țară în alta poate depinde din ce în ce mai mult de politica externă.

SWIFT nu mută banii, dar accesul la rețea poate deveni o armă economică
Una dintre cele mai frecvente confuzii legate de sancțiunile financiare pornește de la SWIFT. Sistemul nu este o bancă, nu păstrează depozite și, în sens strict, nu transferă banii dintr-un cont în altul. SWIFT furnizează infrastructura standardizată prin care instituțiile financiare își transmit instrucțiunile necesare efectuării plăților. Transferul efectiv al valorii se realizează prin relațiile dintre bănci, conturile corespondente și sistemele de decontare.
Importanța SWIFT vine tocmai din faptul că această rețea este una dintre principalele limbi comune ale sistemului bancar internațional. Excluderea unei bănci complică dramatic efectuarea plăților externe, chiar dacă, teoretic, aceasta poate încerca să folosească alte canale. În 2012, băncile iraniene vizate de sancțiunile Uniunii Europene au fost deconectate de la SWIFT, iar după invadarea Ucrainei același mecanism a fost aplicat unor instituții rusești. SWIFT este o companie încorporată în Belgia și trebuie să respecte legislația europeană.
În cazul Rusiei, strategia sancțiunilor a evoluat însă dincolo de simpla excludere dintr-un sistem de mesagerie. Între 2022 și 2025, UE a restricționat accesul mai multor bănci ruse și belaruse la SWIFT, iar în iulie 2025 a transformat pentru instituțiile vizate această abordare într-o interdicție completă de tranzacționare. În prezent, restricțiile europene acoperă peste 100 de bănci rusești și anumite instituții financiare din Belarus și state terțe.
Diferența este esențială. O bancă poate găsi, în principiu, o alternativă tehnică la SWIFT. Este mult mai dificil să găsească o alternativă atunci când altor instituții le este interzis prin lege să efectueze tranzacții cu ea. Dacă unei bănci occidentale îi este interzis să proceseze plata, problema nu mai este protocolul prin care primește mesajul, ci faptul că transferul în sine este ilegal.
Același lucru este valabil în cazul dolarului. O mare parte din comerțul mondial este denominat în moneda americană, iar tranzacțiile respective ajung deseori, într-o formă sau alta, în contact cu instituții aflate sub jurisdicția SUA. Accesul la conturile corespondente în dolari este de aceea extrem de valoros. În februarie 2026, Trezoreria SUA a propus, spre exemplu, izolarea unei bănci elvețiene de sistemul financiar american prin interzicerea relațiilor de corespondent cu instituții americane, invocând tranzacții asociate Rusiei și Iranului.
Cum se transformă o sancțiune financiară într-o problemă pentru o companie obișnuită
Efectele sancțiunilor nu se opresc la băncile și guvernele nominalizate în documentele oficiale. Ele se propagă prin întregul lanț economic. O companie poate avea un partener care nu este sancționat, dar banca acestuia poate avea dificultăți în găsirea unei instituții corespondente dispuse să proceseze tranzacția. Furnizorul poate ajunge astfel să solicite plata într-o altă monedă, prin altă bancă sau folosind un intermediar dintr-o țară terță.
Rezultatul este creșterea costurilor. Apar comisioane suplimentare, cursuri valutare mai puțin avantajoase și perioade mai lungi de procesare. În paralel, băncile își intensifică verificările pentru a evita riscul de a procesa accidental o plată interzisă. O tranzacție perfect legitimă poate rămâne temporar blocată deoarece numele unei companii seamănă cu cel al unei entități sancționate sau pentru că plata implică o jurisdicție considerată cu risc ridicat.
Pentru un importator român, de exemplu, geopolitica poate deveni relevantă fără ca firma să facă afaceri direct cu Rusia, Iran sau alte state sancționate. Este suficient ca un furnizor asiatic să utilizeze o bancă intermediară aflată sub o supraveghere mai strictă sau ca o componentă din lanțul comercial să treacă printr-o jurisdicție problematică. Departamentul de conformitate al băncii poate solicita documente suplimentare privind beneficiarul real, originea mărfurilor, destinația produselor sau justificarea comercială a transferului.
Fenomenul este amplificat de ceea ce în sectorul financiar este descris uneori drept de-risking. O instituție financiară poate decide că o anumită categorie de tranzacții este prea complicată sau prea riscantă pentru a mai fi profitabilă și poate renunța complet la ea, chiar dacă unele operațiuni ar fi legale. O sancțiune direcționată împotriva câtorva entități poate produce astfel efecte indirecte asupra unui număr mult mai mare de companii.
Există și o problemă tehnică. Sistemele de plăți transfrontaliere combină infrastructuri diferite, legislații diferite și standarde diferite de verificare. Bank for International Settlements subliniază că interoperabilitatea, schimbul de date și armonizarea cadrului juridic rămân elemente centrale ale programului G20 pentru îmbunătățirea plăților internaționale. Cu cât lumea financiară se fragmentează în mai multe rețele, cu atât menținerea acestor conexiuni devine mai dificilă.
Rusia, China și încercarea de a construi rute financiare alternative
Pentru țările care consideră că dependența de infrastructura occidentală reprezintă un risc strategic, răspunsul logic este dezvoltarea unor sisteme alternative. Rusia utilizează SPFS, propriul sistem de mesagerie financiară, iar China dezvoltă CIPS, Cross-Border Interbank Payment System, destinat în principal plăților și decontărilor internaționale în renminbi.
Diferența de scară este importantă, dar CIPS a devenit o infrastructură financiară semnificativă. Datele publicate de operatorul sistemului arată că, numai în prima jumătate a anului 2026, au fost procesate 4,395 milioane de tranzacții în valoare cumulată de 100,9 trilioane de yuani. În iunie 2026, sistemul a procesat 811.000 de tranzacții, în valoare de 18,2 trilioane de yuani.
La sfârșitul lui 2025, CIPS avea 193 de participanți direcți și 1.573 de participanți indirecți, iar operatorul afirma că infrastructura putea acoperi, prin intermediul băncilor conectate, peste 190 de țări și regiuni. Expansiunea este relevantă deoarece oferă Chinei și partenerilor comerciali o infrastructură suplimentară pentru tranzacțiile denominate în renminbi.
Totuși, existența CIPS nu înseamnă automat înlocuirea SWIFT și nici dispariția dolarului. O parte dintre instituțiile participante utilizează în continuare infrastructuri financiare internaționale complementare, iar dominația dolarului este mult mai profundă decât simpla existență a unei rețele de mesagerie.
Datele FMI ilustrează diferența. În primul trimestru din 2026, dolarul reprezenta 57,13% din rezervele valutare oficiale globale raportate în baza COFER. La sfârșitul anului 2025, renminbi reprezenta mai puțin de 2%. Chiar dacă statele își diversifică treptat rezervele, moneda americană rămâne de departe cea mai importantă monedă de rezervă.
Din acest motiv, expresia „dedolarizare” poate sugera uneori o schimbare mai rapidă decât cea care se observă în date. Există un proces real de diversificare, iar unele țări încearcă să utilizeze mai frecvent monede locale în comerțul bilateral. Este însă foarte diferit să muți o parte dintre tranzacțiile comerciale către yuan, rupii sau dirhami și să construiești o alternativă completă la ecosistemul dolarului, care include piețe de capital extrem de lichide, obligațiuni guvernamentale, instrumente derivate, credit, finanțarea comerțului și o rețea globală enormă de instituții.
Criptomonedele și stablecoins nu elimină problema sancțiunilor
Apariția criptomonedelor a alimentat ideea unei infrastructuri financiare imposibil de controlat politic. În teorie, un blockchain public permite transferul unor active digitale fără ca mesajul de plată să treacă printr-o bancă tradițională sau prin SWIFT. În practică, relația dintre criptomonede și sancțiuni este mult mai complicată.
Pentru ca activele digitale să fie utilizate la scară comercială trebuie, de regulă, să existe puncte de legătură cu economia reală. Companiile trebuie să transforme monedele fiat în active digitale și ulterior să realizeze operațiunea inversă. Exchange-urile, emitenții de stablecoins, băncile și furnizorii de servicii financiare devin astfel puncte în care reglementarea poate interveni.
Autoritățile au început deja să extindă sancțiunile în această direcție. Pachetul adoptat de Uniunea Europeană în aprilie 2026 a introdus noi restricții privind platforme și entități asociate tranzacțiilor cripto despre care instituțiile europene afirmă că sunt utilizate pentru evitarea sancțiunilor împotriva Rusiei. În iulie, UE a mers mai departe și a vizat 14 platforme de servicii cripto din mai multe state din afara Uniunii.
Nici stablecoins nu sunt neapărat echivalentul numerarului digital imposibil de confiscat. Bank for International Settlements observa în raportul anual din 2026 că emitenții unor stablecoins pot îngheța solduri asociate anumitor adrese blockchain. În același timp, firmele de analiză blockchain pot urmări fluxurile financiare și pot furniza informații autorităților.
Blockchainul modifică, așadar, infrastructura prin care circulă valoarea, dar nu elimină automat geopolitica. În unele situații poate permite apariția unor rute alternative, însă statele încearcă să mute mecanismele de control către burse, custode, emitenți și punctele în care activele digitale sunt convertite în bani tradiționali.
Europa încearcă să transforme plățile într-o componentă a autonomiei strategice
Discuția despre geopolitica plăților nu privește doar țările sancționate. Chiar și pentru Uniunea Europeană, dependența de infrastructuri financiare dezvoltate în alte jurisdicții începe să fie analizată ca problemă de autonomie strategică. O mare parte din plățile cu cardul din Europa se bazează pe rețele americane, iar segmentul digital este dominat într-o proporție importantă de companii din afara UE.
În acest context trebuie privit și proiectul euro digital. Banca Centrală Europeană îl prezintă atât ca răspuns la digitalizarea economiei, cât și ca element care ar putea consolida reziliența și suveranitatea monetară a zonei euro. Consiliul guvernatorilor BCE a decis în octombrie 2025 să avanseze proiectul către următoarea etapă, iar obiectivul tehnic este ca Eurosistemul să poată fi pregătit pentru o posibilă emitere în 2029, cu condiția adoptării legislației necesare. Un program pilot cu tranzacții inițiale este prevăzut pentru 2027.
Un euro digital nu ar înlocui automat Visa, Mastercard, PayPal, băncile comerciale sau celelalte instrumente existente. Ar crea însă o infrastructură europeană suplimentară prin care ar putea circula bani ai băncii centrale în format digital. Importanța sa devine mai ușor de înțeles atunci când plățile sunt privite prin prisma tensiunilor geopolitice și nu doar ca o problemă de comoditate pentru consumator.
În următorii ani este puțin probabil să asistăm la apariția a două sau trei sisteme financiare complet separate. Mai realistă este o lume în care infrastructura globală devine progresiv mai fragmentată. Dolarul, euro și sistemele occidentale vor continua să joace un rol dominant, în timp ce China, Rusia și alte economii vor investi în alternative și în tranzacții realizate în monede locale.
Pentru companii, consecința poate fi o complexitate financiară mai mare. Alegerea băncii, moneda facturii, țara prin care este procesată o plată sau identitatea unui intermediar vor conta uneori la fel de mult precum prețul produsului. Pentru consumator, modificările vor fi mai puțin vizibile, dar se pot reflecta în comisioane, cursuri valutare, disponibilitatea anumitor servicii și costurile produselor importate.
Ceea ce până recent părea o infrastructură pur tehnică a devenit astfel parte a competiției dintre state. Sistemele de plăți sunt arterele economiei globale, iar capacitatea de a controla, restricționa sau redirecționa fluxurile care circulă prin ele reprezintă o formă de putere. Într-o economie în care aproape fiecare produs implică furnizori, componente sau servicii din mai multe țări, geopolitica banilor nu mai rămâne la nivelul guvernelor și băncilor centrale. Mai devreme sau mai târziu, ajunge în prețurile, conturile și tranzacțiile tuturor.