Plata direct din cont versus card: de ce băncile europene vor să recupereze relația cu comercianții?
' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
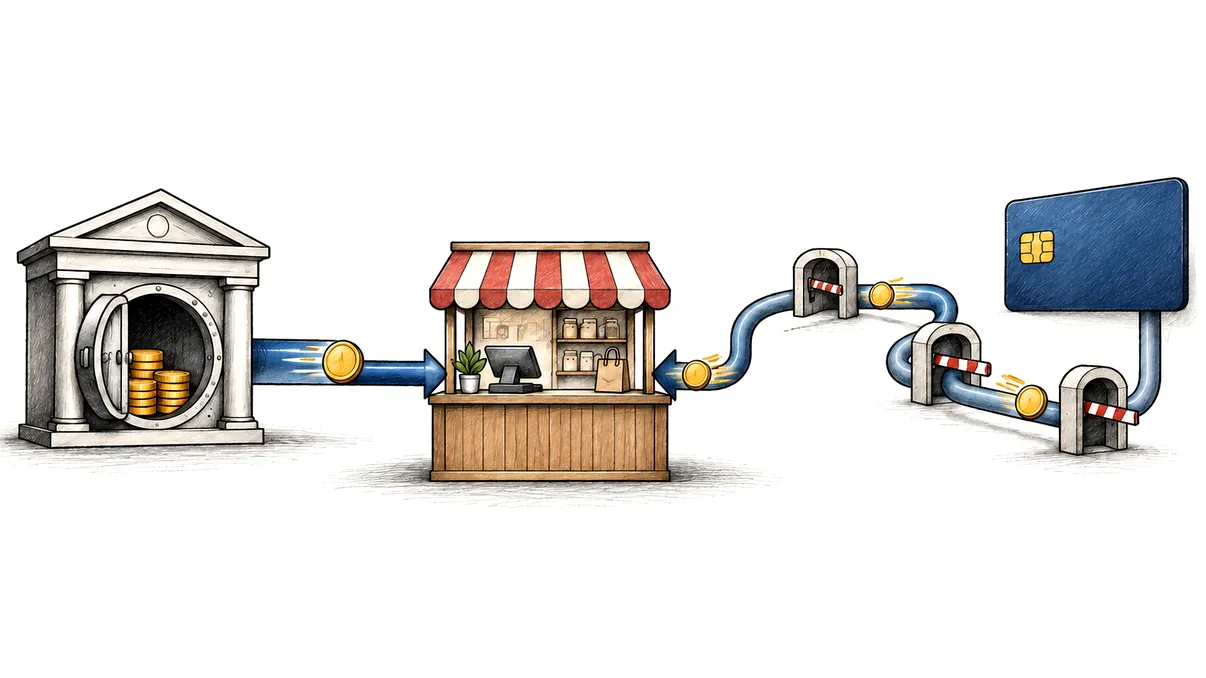
La prima vedere, o plată la magazin este un gest între tine și comerciant. În realitate, cardul transmite instrucțiunea printr-un lanț care poate include banca emitentă, banca acceptatoare, procesatorul și schema internațională de carduri. Sistemul este rapid, familiar și funcționează aproape oriunde, dar relația comercială este împărțită între mai mulți intermediari. Plata direct din cont propune un traseu diferit: autorizezi în aplicația băncii sau într-un portofel conectat la cont, iar suma ajunge la comerciant prin infrastructura de transfer. Odată cu transferurile instant și verificarea beneficiarului, această experiență începe să semene cu plata cu cardul, fără ca mecanismele din spate să fie identice.
Pentru băncile europene, disputa nu se reduce la câțiva cenți din comision. Cine controlează butonul de plată vede momentul cumpărăturii, păstrează marca în fața clientului și poate construi servicii pentru comerciant: rambursări, abonamente, fidelizare, credit sau analiză de încasări. Banca riscă să rămână o infrastructură invizibilă dacă plata este inițiată mereu într-un portofel ori într-o schemă din afara Europei. De aceea, instituțiile europene și grupurile bancare investesc în plăți instant, soluții de tip cont-la-cont și inițiative precum Wero. Miza este autonomia infrastructurii, dar și accesul direct la una dintre cele mai valoroase interacțiuni financiare cotidiene.
Transferul instant începe să semene cu plata la casă
Un transfer bancar obișnuit a fost mult timp prea lent și prea greoi pentru comerțul de masă. Trebuia să copiezi un IBAN, să aștepți procesarea și să accepți că beneficiarul putea vedea banii abia în următoarea zi lucrătoare. Transferul instant în euro schimbă această logică: fondurile pot ajunge în câteva secunde, permanent, inclusiv în weekend. Regulamentul european privind plățile instant obligă băncile să ofere această funcție fără un tarif mai mare decât cel al transferului obișnuit comparabil. În zona euro, etapele majore pentru primire și trimitere au intrat deja în vigoare în 2025, ceea ce a creat baza pentru o utilizare comercială mai largă.
O a doua piesă importantă este verificarea beneficiarului. Înainte să confirmi, banca compară numele introdus cu titularul contului asociat IBAN-ului și te avertizează dacă există o nepotrivire. Serviciul reduce erorile de tastare și unele fraude în care plata este redirecționată către alt cont. Nu poate opri însă manipularea prin care ești convins să trimiți voluntar bani unui escroc care folosește chiar numele verificat. La cumpărături, experiența mai bună vine din combinarea transferului cu un cod QR, un link ori un buton care completează datele comerciantului, astfel încât să nu introduci manual informațiile.
Adopția crește, dar nu a înlocuit cardul. Potrivit datelor publicate de Banca Centrală Europeană, transferurile instant reprezentau în prima jumătate a anului 2025 aproximativ 23% din numărul transferurilor de credit de retail din zona euro, însă numai 7% din valoare. Cifrele arată că infrastructura a trecut de faza marginală, nu că plata la comerciant este deja dominată de cont-la-cont. Pentru a deveni un gest de casă, transferul are nevoie de interfețe uniforme, confirmare imediată pentru magazin, reconciliere automată, rambursări simple și reguli clare atunci când produsul nu sosește.
De ce relația cu comerciantul valorează mai mult decât comisionul
Cardul oferă băncii emitente o relație cu titularul, dar comerciantul lucrează de obicei prin propriul acceptator și prin regulile schemei. Într-o soluție europeană directă din cont, băncile pot participa mai vizibil la ambele capete. Pot integra autorizarea în aplicația pe care clientul o folosește zilnic și pot oferi magazinului confirmarea, evidența și servicii suplimentare. Datele nu înseamnă neapărat lista detaliată a produselor cumpărate, însă contextul plății, recurența și relația cu comerciantul au valoare. Ele ajută la evaluarea fluxului de numerar, la proiectarea unei finanțări sau la detectarea unei fraude.
Există și o miză strategică. Banca Centrală Europeană a arătat că majoritatea statelor din zona euro depind de scheme internaționale pentru plățile cu cardul, iar peste 60% dintre țări nu au o schemă națională proprie pentru cumpărăturile în magazin. Dependența nu înseamnă că rețelele globale funcționează prost; ele au adus standardizare și acceptare extinsă. Înseamnă însă că prețul, regulile tehnologice și o parte a inovației sunt influențate de actori din afara ecosistemului european. O opțiune cont-la-cont construită local poate oferi concurență și o rută de rezervă, cu condiția să fie utilizabilă peste granițe.
Wero, portofelul dezvoltat de European Payments Initiative, ilustrează această ambiție. A pornit cu transferuri între persoane în Belgia, Franța și Germania, apoi a intrat în comerțul online, cu extinderi anunțate pe mai multe piețe europene. Plata se bazează pe cont și poate fi autorizată din mediul bancar cunoscut. Pentru bănci, avantajul este că nu cedează complet punctul de contact unui portofel global. Pentru comerciant, promisiunea este o încasare rapidă și o structură de cost potențial mai simplă. Succesul depinde însă de efectul de rețea: o metodă de plată devine valoroasă numai dacă destui clienți și destule magazine o acceptă.
Cardul păstrează avantaje pe care transferul nu le oferă automat
Comparația de preț poate favoriza plata din cont, fiindcă reduce numărul de intermediari și riscul de neîncasare după confirmare. Totuși, comisionul cardului finanțează și un set de reguli construit în zeci de ani. Cardurile funcționează în numeroase țări, monede, terminale și site-uri, susțin plăți recurente, preautorizări pentru hoteluri sau închirieri și, în anumite condiții, operațiuni fără conexiune. Clientul poate avea acces la contestarea tranzacției, la o perioadă de grație ori la beneficii de asigurare. Aceste elemente nu apar automat doar pentru că un transfer este instant.
Un transfer autorizat și executat corect este, prin natura lui, dificil de revocat. Dacă marfa nu este livrată, ai nevoie de o procedură comercială sau de protecția prevăzută de schema care îmbracă transferul. Soluțiile noi încearcă să adauge protecție a cumpărătorului, rambursări și gestionarea disputelor, dar detaliile trebuie comparate cu cele ale cardului. Verificarea numelui beneficiarului te ajută să nu trimiți către contul greșit; nu stabilește dacă magazinul este cinstit și nici nu garantează calitatea produsului. Pentru tine, întrebarea corectă nu este doar care rută este mai rapidă, ci cine suportă pierderea într-un caz concret.
Nici avantajul pentru comerciant nu este garantat în orice situație. O plată mai ieftină poate fi contrabalansată de costul integrării, de lipsa clienților, de contabilizarea mai complicată sau de un flux de rambursare care reduce conversia. Magazinele doresc confirmare finală, referințe ușor de potrivit cu comenzile și o experiență care nu scoate clientul din proces. Dacă fiecare țară oferă altă aplicație, fragmentarea revine sub o formă nouă. Băncile trebuie, așadar, să construiască o schemă comercială coerentă, nu doar să deschidă o conductă tehnică între două conturi.
Modul de autentificare va influența decisiv alegerea. Dacă plata din cont te trimite prin mai multe ecrane, cere coduri greu de recuperat sau nu revine corect în magazin, un cost mai mic pentru comerciant nu compensează abandonul comenzii. În schimb, autorizarea biometrică într-o aplicație bancară cunoscută poate inspira încredere și poate reduce introducerea datelor cardului pe site-uri noi. Confidențialitatea trebuie judecată la fel de concret: plata cont-la-cont nu transmite neapărat comerciantului întregul tău extras, dar furnizorii implicați procesează identificatori și informații despre transfer. Open banking nu înseamnă acces nelimitat; permisiunea trebuie să fie specifică, iar tu trebuie să poți vedea și revoca accesul persistent. O soluție competitivă va trebui să transforme aceste garanții în explicații clare, nu într-o succesiune de casete juridice.
România intră în cursă cu un calendar diferit
Pentru statele din afara zonei euro, inclusiv România, termenele principale ale regulamentului sunt mai târzii. Furnizorii trebuie, în linii generale, să poată primi transferuri instant în euro și să respecte regula de tarif până la 9 ianuarie 2027, iar trimiterea și verificarea beneficiarului urmează până la 9 iulie 2027. Calendarul poate influența viteza cu care apar oferte comerciale locale. El nu împiedică băncile să dezvolte mai devreme servicii, dar explică de ce experiența observată în Franța sau Germania nu se transferă automat, în același moment, în aplicațiile românești. În plus, plata de zi cu zi se face predominant în lei, astfel încât o soluție comercială convingătoare trebuie să lege infrastructura locală de interoperabilitatea europeană. Simplul fapt că transferul în euro devine instant nu rezolvă acceptarea la casa unui magazin românesc.
Cardul va rămâne probabil important tocmai pentru că este deja acceptat, înțeles și legat de infrastructura globală. Plata direct din cont are șanse să câștige teren mai întâi online, la facturi, între persoane și în cazurile în care comerciantul poate oferi un stimulent clar. Nu este nevoie ca una dintre metode să o elimine pe cealaltă. Concurența poate împinge costurile în jos și poate îmbunătăți serviciile, dacă regulile de protecție sunt transparente. Un comerciant ar trebui să afișeze metoda fără să ascundă diferențele, iar tu ar trebui să poți alege în funcție de sumă, risc și tipul achiziției.
În fond, băncile europene încearcă să recupereze relația cu comerciantul pentru că plata este poarta către servicii mai ample. Dacă rămân doar locul în care se află contul, alte platforme pot decide experiența, regulile și loialitatea clientului. Dacă preiau și interfața de plată, băncile își păstrează relevanța și contribuie la o infrastructură europeană mai autonomă. Rezultatul util pentru consumator nu va fi însă cel mai european sau cel mai nou buton, ci combinația dintre cost mic, acceptare largă, protecție reală și o procedură de remediere care funcționează când tranzacția nu decurge perfect.