Finanțe „invizibile” în magazine și aplicații: ce riști când fiecare companie devine puțin și bancă?
' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
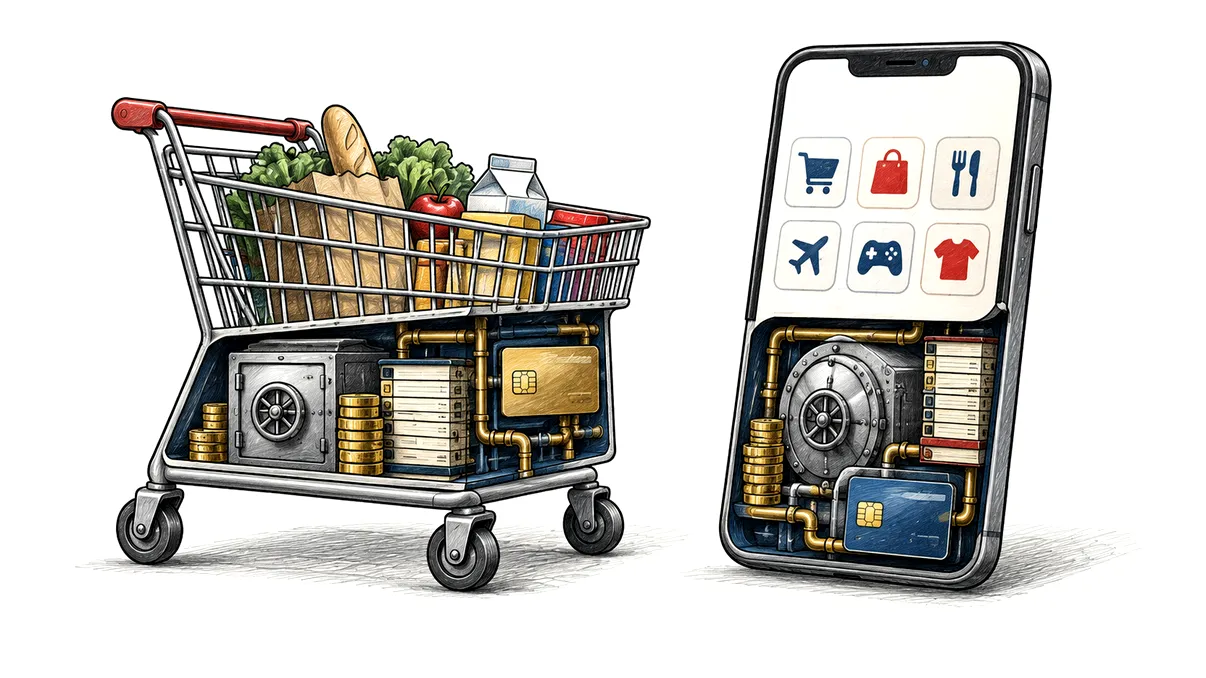
În tot mai multe magazine și aplicații, serviciul financiar nu mai arată ca o vizită la bancă. Apare în clipa în care împarți o cumpărătură în rate la casa virtuală, lași bani într-un portofel al platformei, primești un card cu numele comerciantului sau accepți o asigurare înainte de a confirma comanda. Experiența este construită să pară o continuare firească a cumpărăturii: puține câmpuri, o aprobare rapidă și aproape nicio schimbare de ecran. În spatele acestei simplități funcționează însă o infrastructură financiară alcătuită din bănci, instituții de plată, furnizori de monedă electronică, evaluatori de risc și procesatori de date. Compania pe care o vezi poate controla interfața și relația comercială fără să fie instituția care îți ține banii sau îți acordă creditul.
Acest model, numit adesea finanțe integrate, poate reduce fricțiunea și poate aduce servicii utile acolo unde ai nevoie de ele. Nu este, prin el însuși, un semn de nesiguranță. Problema apare când comoditatea face invizibile diferențele dintre o reducere, un împrumut, un cont de plată și un depozit bancar. Când toate sunt prezentate prin același buton, devine mai greu să observi cine îți datorează banii, ce protecție legală ai și cui îi poți cere rezolvarea unei erori. Riscul nu vine doar din produs, ci și din distanța dintre marca în care ai încredere și entitatea reglementată care răspunde efectiv pentru serviciu.
Compania din prim-plan nu este neapărat furnizorul financiar
Un retailer poate lansa un card, o aplicație de mobilitate poate oferi un portofel, iar o platformă de comerț poate pune la dispoziție credit fără să obțină licență bancară proprie. De regulă, serviciul este furnizat în parteneriat sau în regim de marcă albă de o entitate autorizată. Autoritatea Bancară Europeană a arătat în 2025 că aproximativ 35% dintre băncile chestionate foloseau astfel de aranjamente, pentru produse care mergeau de la conturi și carduri până la servicii de plată și cumpărături cu plata amânată. Modelul poate extinde distribuția și reduce costurile, dar fragmentează lanțul de responsabilitate: o companie proiectează oferta, alta verifică identitatea, alta execută plata, iar alta administrează infrastructura tehnică.
Pentru tine, primul reper este denumirea juridică din contract, nu sigla mare din aplicație. Dacă soldul este un depozit la o bancă din Uniunea Europeană, schema de garantare a depozitelor protejează, în condițiile legii, până la 100.000 de euro pentru fiecare deponent la fiecare bancă. Dacă suma reprezintă monedă electronică sau bani păstrați într-un cont de plăți, mecanismul obișnuit este separarea ori protejarea fondurilor clienților, nu neapărat aceeași garanție a depozitelor. Diferența contează mai ales dacă furnizorul intră în dificultate. O interfață aproape identică poate ascunde regimuri juridice diferite, timpi diferiți de recuperare și alte căi de reclamație.
Lanțul lung creează și riscul ca fiecare participant să creadă că altcineva răspunde. Comerciantul poate trimite clientul la partenerul financiar, partenerul la procesator, iar procesatorul la emitent. Autoritățile europene au identificat tocmai aici vulnerabilități privind informarea, vânzarea nepotrivită, prevenirea fraudei, combaterea spălării banilor și soluționarea plângerilor. Înainte să activezi un serviciu, caută numele furnizorului autorizat, registrul în care poate fi verificat și adresa la care se depune o reclamație. Dacă aceste informații sunt greu de găsit înainte de acceptare, simplitatea produsului este doar la suprafață.
Comoditatea poate ascunde creditul, costul și protecția reală
Cea mai vizibilă formă de finanțare integrată este opțiunea de a cumpăra acum și a plăti mai târziu. Mesajul comercial pune accent pe rata mică, nu pe datoria totală, iar decizia este luată într-un moment în care atenția ta este concentrată asupra produsului dorit. Chiar și o ofertă fără dobândă poate avea penalități, taxe pentru întârziere sau consecințe asupra accesului ulterior la credit. Mai multe angajamente mici, contractate de la furnizori diferiți, sunt greu de urmărit și pot transforma o problemă de buget într-una de supraîndatorare. EBA a semnalat evaluarea insuficientă a bonității drept unul dintre riscurile importante ale acestor produse.
Regulile europene pentru creditul de consum au fost extinse tocmai pentru a acoperi mai bine formele digitale și unele produse de tip plată amânată. Noua directivă urmează să se aplice din 20 noiembrie 2026, după transpunerea în legislațiile naționale. Ea aduce cerințe mai clare privind informațiile precontractuale și verificarea capacității de rambursare, dar o regulă nu înlocuiește atenția la contract. Trebuie să compari suma totală de plată, scadențele, costul întârzierii și dreptul de retragere, nu doar valoarea afișată lângă buton. Dacă plata este prezentată ca facilitate a magazinului, întreabă-te dacă ai fi luat același împrumut într-o pagină separată, fără presiunea cumpărăturii.
Și protecția tranzacției poate fi diferită. Cardurile au construit, în timp, proceduri cunoscute pentru contestarea plăților și pentru situațiile în care bunul nu este livrat. Un transfer din portofelul aplicației sau o debitare inițiată printr-un serviciu integrat poate avea alte reguli de rambursare. Uneori platforma oferă propria protecție a cumpărătorului, dar aceasta este o promisiune contractuală cu excepții, nu o proprietate universală a metodei de plată. Verifică cine aprobă rambursarea, cât timp ai la dispoziție și ce se întâmplă dacă magazinul, platforma ori furnizorul financiar își suspendă activitatea.
Datele de cumpărături devin instrument financiar
O bancă tradițională vede veniturile, plățile și istoricul de credit. Un magazin sau o platformă vede alt tip de detaliu: ce cauți, ce abandonezi în coș, cât de des comanzi, de pe ce dispozitiv, în ce loc și la ce oră. Când funcția comercială și cea financiară se întâlnesc, aceste date pot fi folosite pentru prevenirea fraudei, personalizarea unei limite sau evaluarea riscului. Pot face serviciul mai rapid și mai potrivit, dar pot crea și o imagine foarte precisă despre obiceiurile tale. O achiziție banală devine astfel un semnal despre venit, sănătate, mobilitate sau vulnerabilitate, mai ales când este corelată cu alte surse.
Consimțământul nu rezolvă automat problema. Într-un ecran proiectat pentru conversie rapidă, este ușor să accepți o utilizare secundară a datelor fără să înțelegi durata păstrării ori categoriile de parteneri. Un scor poate influența prețul, limita de credit sau ofertele pe care le vezi, chiar dacă logica sa nu este evidentă. Există reguli europene privind protecția datelor, deciziile automatizate și accesul la informații, însă exercitarea drepturilor presupune să știi cine este operatorul. Citește separat politica magazinului și documentația furnizorului financiar; ele pot descrie baze legale, perioade și destinatari diferiți.
Datele pot crea și o dependență greu de observat. O platformă care îți cunoaște istoricul poate oferi o limită convenabilă, reduceri condiționate de portofel și rambursări mai rapide doar în soldul propriu. Fiecare beneficiu face mai costisitoare mutarea către alt serviciu, chiar dacă nu există o taxă explicită de plecare. În același timp, un concurent nu îți poate evalua la fel de ușor comportamentul, iar avantajul platformei se consolidează. Portabilitatea datelor și posibilitatea de a retrage banii sunt, de aceea, elemente de concurență, nu simple opțiuni tehnice. Verifică dacă îți poți descărca istoricul într-un format util și dacă închiderea produsului financiar nu presupune să renunți la întregul cont comercial.
Concentrarea serviciilor într-o singură aplicație mărește și costul unui incident. Dacă îți este preluat contul, atacatorul poate găsi simultan date personale, adrese, instrumente de plată, puncte de loialitate și acces la credit. Dacă platforma are o întrerupere, poți pierde temporar nu doar posibilitatea de a cumpăra, ci și accesul la sold sau la documentele contractuale. Regulamentul european DORA, aplicabil din 2025, impune instituțiilor financiare cerințe mai ferme pentru riscul tehnologic și furnizorii externi. Totuși, reziliența lanțului depinde de toate verigile sale, iar experiența clientului poate fi blocată chiar dacă banii rămân în siguranță la entitatea reglementată.
Ce verifici înainte să lași aplicația să-ți țină banii
Începe prin a identifica natura produsului. Caută în contract dacă ai un depozit, un cont de plăți, monedă electronică sau o creanță comercială față de platformă. Verifică denumirea completă a furnizorului, autoritatea care îl supraveghează și mecanismul de protecție a fondurilor. Pentru credit, notează suma totală, costurile, scadențele și consecințele întârzierii. Pentru plată, citește procedura de contestare și rambursare. Pentru un portofel, află dacă poți retrage soldul în contul tău, în ce termen și cu ce taxă. Aceste întrebări durează câteva minute și separă o interfață atrăgătoare de un serviciu pe care îl poți evalua.
Redu apoi dependența inutilă. Nu păstra în portofelul unui comerciant mai mult decât folosești curent, dacă nu ai un motiv clar și o protecție echivalentă cu cea a unui depozit. Activează autentificarea puternică, notificările pentru tranzacții și o metodă sigură de recuperare a contului. Evită să transformi fiecare aplicație într-o sursă de credit și ține într-un singur loc evidența ratelor contractate. Dacă o ofertă condiționează reducerea de activarea unui produs financiar, calculează separat economia imediată și costul pe termen lung. Reducerea poate fi reală, dar nu trebuie să mascheze schimbul de date sau o datorie.
Finanțele integrate nu înseamnă că orice companie devine bancă în sens juridic. Înseamnă că tot mai multe companii controlează momentul, contextul și interfața în care iei o decizie financiară. Aici se mută puterea: furnizorul care apare exact la casă poate influența mai mult alegerea decât instituția al cărei nume stă în contract. Folosește avantajul vitezei, dar păstrează o regulă simplă: cu cât serviciul pare mai invizibil, cu atât trebuie să faci mai vizibile identitatea furnizorului, natura banilor, costul creditului, regulile de rambursare și traseul datelor tale.