Contul bancar deschis cu identitatea digitală europeană: mai puțină birocrație, dar cine păstrează urmele?
' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
Deschiderea unui cont la distanță poate însemna fotografii repetate ale actului de identitate, o înregistrare video, întrebări completate manual și așteptarea unei verificări. Portofelul european pentru identitate digitală promite să scurteze acest traseu. În loc să trimiți de fiecare dată o copie completă a documentului, ai putea prezenta dintr-o aplicație atribute verificate, precum numele, vârsta sau adresa, și ai putea semna electronic cererea. Banca primește dovezi emise de o sursă recunoscută, iar tu vezi ce informații solicită. Regulamentul european revizuit pentru identitatea electronică a intrat în vigoare în 2024, iar statele membre trebuie să ofere cel puțin un portofel până la sfârșitul lui 2026.
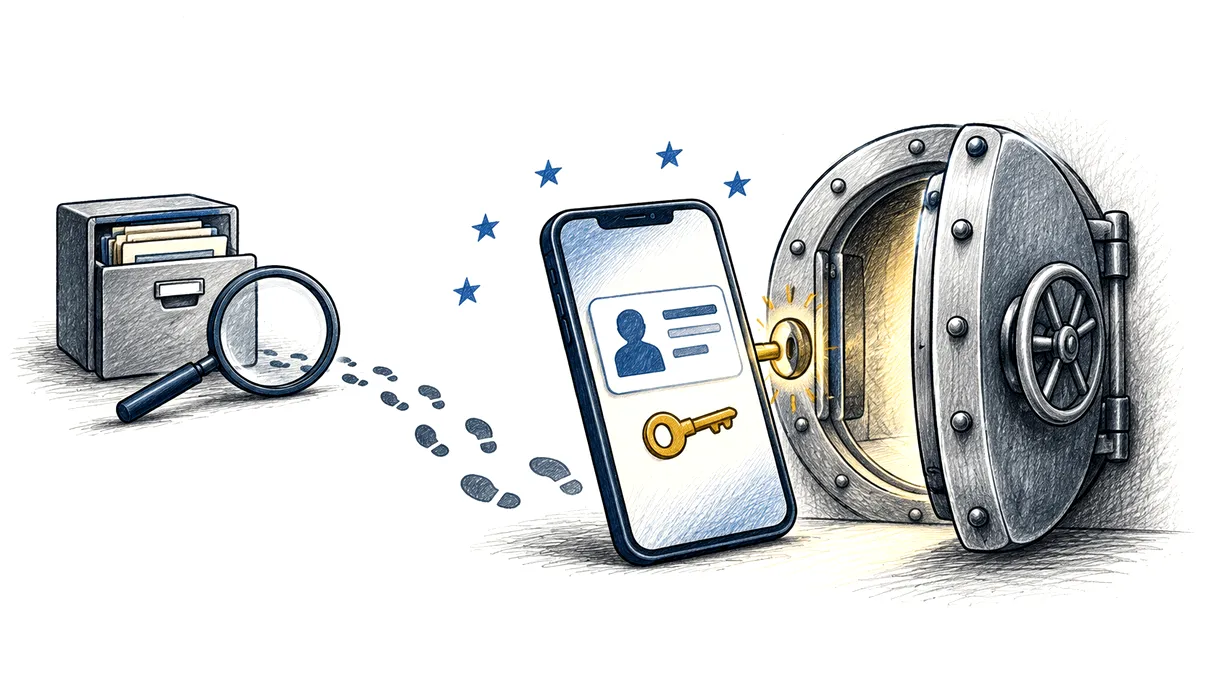
Promisiunea este mai mare decât înlocuirea buletinului de plastic cu un ecran. Arhitectura urmărește controlul utilizatorului, divulgarea selectivă și recunoașterea transfrontalieră. Totuși, o identificare mai elegantă nu este anonimă și nu șterge obligațiile băncii. În plus, expresia „portofel european” poate crea impresia unei baze de date centrale care urmărește fiecare utilizare sau, la polul opus, a unui dispozitiv complet invizibil pentru toate instituțiile. Niciuna dintre imagini nu descrie corect întregul sistem. Urmele sunt împărțite între emitentul identității, telefon, furnizorul portofelului, bancă și serviciile tehnice, fiecare cu un rol și cu limite proprii.
Portofelul european nu este o bază de date unică
Uniunea Europeană definește standarde comune, nu construiește o singură aplicație în care sunt încărcate identitățile tuturor cetățenilor. Fiecare stat poate furniza direct un portofel sau poate recunoaște unul oferit în cadrul său, iar aplicațiile trebuie să funcționeze după reguli interoperabile. Un utilizator ar trebui să poată prezenta în alt stat o dovadă emisă în țara sa, fără ca banca să inventeze de la zero procedura de verificare. Proiectele pilot începute în 2023 au implicat peste 350 de organizații din 26 de state membre și alte țări europene, iar deschiderea contului bancar a fost unul dintre cazurile testate.
În portofel pot exista date de identificare și alte atestări electronice, nu neapărat scanări ale documentelor. O autoritate poate confirma un atribut, iar banca poate verifica autenticitatea și valabilitatea sa criptografic. Divulgarea selectivă permite, unde serviciul o acceptă, să dovedești doar informația necesară. Pentru o verificare de vârstă nu ar trebui să transmiți automat data completă a nașterii și adresa. La deschiderea unui cont, lista va fi firesc mai amplă, însă principiul rămâne important: banca trebuie să ceară atributele justificate de scopul declarat, iar interfața ar trebui să îți arate solicitarea înainte de aprobare.
Regulile europene cer ca organizațiile care se bazează pe portofel să se înregistreze și să declare datele pe care intenționează să le solicite. Portofelul trebuie, la rândul lui, să poată autentifica organizația, astfel încât să nu prezinți identitatea unei aplicații care doar imită banca. Această relație în ambele sensuri este una dintre îmbunătățirile importante față de trimiterea unei copii prin e-mail. Nu elimină site-urile false sau presiunea socială, dar oferă un mecanism prin care aplicația poate avertiza că solicitantul nu este cel pe care îl pretinde.
Deschiderea contului se simplifică, obligațiile băncii rămân
Portofelul poate automatiza verificarea numelui, a cetățeniei, a datei de naștere ori a adresei și poate reduce erorile de transcriere. O semnătură electronică calificată poate înlocui unele etape pe hârtie. Pentru cine se mută sau lucrează într-o altă țară europeană, câștigul ar putea fi substanțial: un set de dovezi recunoscute este mai ușor de procesat decât documente în formate și limbi diferite. Pentru bancă, atributele semnate reduc riscul unei imagini falsificate și permit verificări automate. Pentru client, avantajul este un proces mai scurt și mai puține copii care circulă separat.
Banca trebuie însă să își cunoască în continuare clientul și să aplice regulile împotriva spălării banilor. Identitatea oficială este doar începutul. Instituția poate cere ocupația, scopul contului, rezidența fiscală, sursa fondurilor sau informații despre beneficiarul real al unei companii. Poate verifica sancțiuni și persoane expuse public și trebuie să monitorizeze ulterior tranzacțiile neobișnuite. Portofelul nu poate decide singur că riscul este acceptabil și nu transformă deschiderea contului într-un drept automat la aprobare. O bancă poate solicita informații suplimentare dacă profilul, produsul ori jurisdicția o cer.
De aceea, „fără birocrație” trebuie înțeles ca mai puțină repetiție, nu ca dispariția documentării. O dovadă poate fi transferată instant, dar temeiul pentru care este colectată și perioada de păstrare rămân supuse legislației financiare, fiscale și de protecție a datelor. Banca trebuie să poată demonstra autorităților că verificarea a fost făcută și să păstreze anumite înregistrări pentru termenele legale. Experiența de câteva minute din aplicație poate coexista cu un dosar de conformitate reținut ani de zile. Viteza interfeței nu spune nimic, singură, despre durata urmei administrative.
Pot apărea și neconcordanțe între registre: un nume scris diferit, o adresă recent schimbată sau două sisteme naționale care folosesc câmpuri distincte. Standardul comun ajută la transmiterea dovezilor, dar banca trebuie să aibă o procedură prin care o persoană reală poate corecta o potrivire eșuată. Dacă algoritmul tratează orice diferență ca suspiciune, automatizarea poate muta birocrația din formular într-un blocaj invizibil. O experiență bună va explica ce atribut nu a putut fi verificat, ce document alternativ este acceptat și în cât timp se soluționează cazul. În special pentru nume transliterate, cetățeni cu mai multe rezidențe sau persoane fără istoric digital bogat, dreptul la intervenție umană contează la fel de mult ca viteza verificării automate.
Deschiderea transfrontalieră ridică o altă limită. Faptul că identitatea este recunoscută nu obligă orice bancă să ofere orice produs într-o țară și nu elimină regulile privind rezidența, fiscalitatea sau distribuția serviciilor. Portofelul poate demonstra mai bine cine ești, nu poate armoniza singur toate condițiile comerciale. Dacă o ofertă promite „cont european instant”, verifică statul în care este autorizată instituția, limba contractului, schema de garantare aplicabilă și autoritatea competentă pentru reclamații. Interoperabilitatea identității reduce un obstacol, dar drepturile din relația bancară continuă să depindă de produs și jurisdicție.
Cine vede datele și cine păstrează urmele
Arhitectura europeană urmărește un principiu numit neobservabilitate: furnizorul portofelului nu ar trebui să colecteze și să vadă detaliile fiecărei utilizări. Datele personale trebuie păstrate separat de alte informații deținute de furnizor, iar tranzacțiile nu ar trebui combinate pentru profilarea utilizatorului. Portofelul poate păstra local un istoric sau un panou prin care vezi ce ai prezentat și cui. Aceste protecții reduc posibilitatea apariției unui intermediar central care cunoaște toate serviciile accesate cu identitatea ta, însă rezultatul depinde de implementarea aplicației, a dispozitivului și a infrastructurii naționale.
Emitentul unei atestări știe că a emis sau a actualizat documentul și poate administra revocarea sa. Banca, în calitate de parte care se bazează pe dovadă, vede atributele pe care le primește și păstrează dosarul cerut de lege. Un furnizor de semnătură poate procesa informațiile necesare serviciului său. Telefonul, sistemul de operare și rețeaua pot produce jurnale tehnice, chiar dacă nu înțeleg conținutul criptat. Niciun actor nu trebuie presupus automat atotvăzător, dar nici nu este corect să afirmăm că nu rămâne nicio urmă. Întrebarea relevantă este ce vede fiecare, în ce scop și pentru cât timp.
Există și riscul corelării. Dacă aceeași identificare persistentă este prezentată peste tot, organizații diferite ar putea asocia interacțiunile. Standardele prevăd pseudonime și tehnici de minimizare tocmai pentru a limita această legătură, dar banca are nevoie, legitim, de identitatea reală pentru cont. Protecția trebuie evaluată pe fiecare caz: un serviciu care cere doar dovada majoratului nu are aceeași justificare ca o instituție obligată să prevină spălarea banilor. Transparența interfeței este decisivă, fiindcă o solicitare excesivă poate părea legitimă dacă este prezentată într-un singur ecran de consimțământ.
Mai puține copii după buletin nu înseamnă dispariția riscului
Concentrarea actelor într-un telefon creează o țintă valoroasă. Un dispozitiv pierdut, o metodă slabă de deblocare sau o recuperare de cont compromisă pot expune mai mult decât o singură aplicație. Portofelul trebuie să permită suspendarea, revocarea și recuperarea sigură, fără ca procesul să devină imposibil pentru cine și-a schimbat numărul ori nu mai are vechiul aparat. Certificatele și atestările compromise trebuie retrase rapid, iar utilizatorul are nevoie de o cale umană de contestare. Securitatea criptografică este necesară, dar experiența din jurul ei decide dacă oamenii pot reacționa la un incident.
Rămâne și riscul excluderii. Nu toți cetățenii au un telefon compatibil, competențe digitale sau documente ușor de potrivit între registre. Regulile europene prevăd utilizarea voluntară și accesul la alternative, iar serviciile publice și private nu ar trebui să transforme portofelul în singura ușă. În practică, presiunea poate apărea dacă varianta digitală este instant, iar cea clasică durează săptămâni. Băncile și autoritățile trebuie să păstreze canale asistate și să corecteze nepotrivirile fără a condamna clientul la un circuit între instituții.
Când vei primi opțiunea de a deschide un cont cu identitatea digitală europeană, verifică numele aplicației și emitentul, citește lista exactă de atribute cerute și refuză solicitările care nu corespund scopului. Consultă istoricul prezentărilor, activează protecția biometrică sau un cod puternic și află dinainte cum blochezi portofelul. Apoi separă cele două promisiuni: portofelul poate reduce copiile inutile și poate face verificarea mai sigură, dar banca va păstra în continuare urmele necesare relației financiare. Câștigul real este controlul mai bun asupra transmiterii datelor, nu dispariția responsabilității și a evidențelor.