Ai credit în euro? Cât a crescut rata în lei după ce cursul a trecut de 5,25 lei. Calcul pentru o rată de 300, 500 și 700 de euro
' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
Fluctuațiile de pe piața valutară au un impact direct și imediat asupra buzunarelor românilor care au împrumuturi contractate în monedă europeană. În condițiile în care cursul oficial afișat de Banca Națională a României (BNR) se menține peste pragul psihologic de 5,25 lei pentru un euro — stabilizându-se la cotația de 5,2508 lei/EUR —, presiunea financiară pe bugetul de familie devine din ce în ce mai vizibilă.
Deși o variație de câțiva bani poate părea nesemnificativă la prima vedere, la nivelul unei rate lunare achitate pe o perioadă de 20 sau 30 de ani, efectul cumulat este considerabil. Pentru a înțelege exact cum vă afectează această cotație valutară veniturile, am realizat o simulare detaliată pentru trei dintre cele mai comune valori ale ratelor lunare: 300 de euro, 500 de euro și 700 de euro.
Cum influențează cursul BNR de 5,2508 lei rata ta lunară
Atunci când contractezi un credit în euro, suma pe care trebuie să o achiți lunar este fixată în monedă europeană. Conversia se realizează de obicei la cursul BNR din ziua respectivă sau la cursul comercial stabilit de banca creditoare (care include adesea o marjă suplimentară de schimb valutar).
Pentru a avea o imagine clară și obiectivă, luăm ca reper cursul de referință afișat de BNR pentru ziua de 7 septembrie 2026, de 5,2508 lei pentru un euro. În plus, comparăm aceste cifre cu pragul istoric de 4,97 lei/EUR, în jurul căruia s-a menținut moneda națională în anii precedenți, pentru a vedea cât de mult a crescut costul lunar al împrumutului tău.
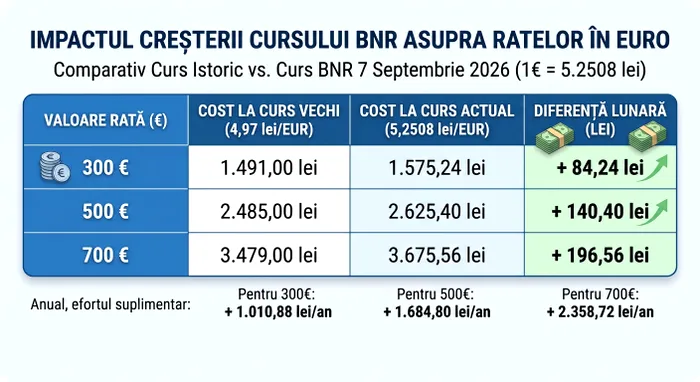
Simularea calculului. Cât plătești efectiv în lei
Cu cât au crescut ratele în euro / Concept foto realizat cu ajutorul AI
După cum se poate observa în tabelul de mai sus:
Pentru o rată de 300 de euro (specifică creditelor de nevoi personale mari sau garsonierelor), efortul lunar este acum de 1.575,24 lei, ceea ce înseamnă un plus de peste 84 de lei față de perioadele de stabilitate valutară.
Pentru o rată de 500 de euro (media pentru un apartament cu două camere achiziționat prin credit ipotecar), suma de plată ajunge la 2.625,40 lei, aducând o creștere de peste 140 de lei la fiecare scadență.
Pentru o rată de 700 de euro (specifică împrumuturilor imobiliare mari sau creditelor auto premium), românii scoate din buzunar 3.675,56 lei, adică un cost suplimentar lunar de aproape 197 de lei.
Anual, aceste diferențe înseamnă cheltuieli neprevăzute care pot depăși 2.300 de lei doar din deprecierea leului în raport cu moneda unică europeană.
Atenție la cursul de schimb aplicat
Un detaliu extrem de important pe care debitorii nu trebuie să îl ignore este diferența dintre cursul oficial BNR și cursul casei de schimb al băncii la care au creditul. În timp ce BNR stabilește un curs de referință mediu, băncile comerciale aplică propriile marje de schimb valutar pentru conversia din lei în euro la data scadenței.
În practică, asta înseamnă că dacă BNR afișează un curs de 5,2508 lei/EUR, la banca ta este foarte posibil ca euro să fie vândut cu 5,29 sau chiar 5,31 lei. Astfel, suma finală debitată din contul tău în lei va fi și mai mare decât în calculele teoretice de mai sus.
Ce soluții ai dacă ratele în euro devin de necalcurat?
Experții financiari recomandă câteva măsuri pragmatice pentru a atenua riscul valutar și pentru a-ți proteja bugetul:
Refinanțarea în lei: Dacă veniturile tale sunt încasate integral în lei, este recomandat să iei în calcul refinanțarea creditului în monedă națională (cu dobândă fixă pe o anumită perioadă). Astfel, elimini complet riscul de schimb valutar și știi exact ce sumă achiți lună de lună.
Cumpărarea de euro din timp: În loc să lăsați banca să efectueze conversia automată la cursul din ziua scadenței, puteți urmări ofertele de schimb valutar la „happy hour” oferite de diverse aplicații bancare (unde cursul este egal cu cel al BNR) și să alimentați contul de euro în avans.
Construirea unui fond de rezervă: Păstrarea unei rezerve financiare echivalente cu 3-6 rate lunare îți oferă un tampon de siguranță în perioadele în care cursul valutar înregistrează creșteri bruște.
Fluctuațiile valutare rămân un factor de risc major pentru creditele în monedă străină. Monitorizarea atentă a pieței financiare și adoptarea unor măsuri preventive te pot ajuta să eviți surprizele neplăcute la scadență.