Transferul bancar cu „undo” – poate Europa introduce o plasă de siguranță fără să distrugă plățile instant?


' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
Un transfer bancar greșit avea, nu cu foarte mulți ani în urmă, o particularitate care putea deveni accidental un avantaj: era lent. Dacă observai suficient de repede că ai introdus un IBAN greșit, că ai trimis o sumă prea mare sau că persoana care te sunase pretinzând că este reprezentantul băncii era de fapt un escroc, exista măcar posibilitatea ca banii să nu fi ajuns încă la destinație. Erai într-o cursă contra cronometru, dar cronometrul se măsura uneori în ore, nu în câteva secunde.
Plățile instant au schimbat radical această realitate. În infrastructura bancară europeană modernă, banii pot deveni disponibili beneficiarului aproape imediat, inclusiv noaptea, în weekend sau de sărbători. Regulile europene împing sistemul spre transferuri în euro executate în aproximativ zece secunde, ceea ce transformă operațiunea bancară într-o experiență apropiată de trimiterea unui mesaj. Diferența este că un mesaj poate fi uneori șters, retras sau ignorat. Banii care au ajuns într-un alt cont sunt mult mai greu de adus înapoi.
De aici apare una dintre cele mai interesante dileme ale viitorului plăților digitale. Dacă o aplicație de e-mail îți permite câteva secunde să anulezi expedierea, dacă un sistem de operare are funcția „undo”, iar unele servicii digitale oferă o perioadă de grație înainte ca o acțiune să devină definitivă, ar putea exista ceva similar și pentru transferurile bancare? Teoretic, da. Practic, soluția este mult mai complicată, pentru că trebuie împăcate două obiective care intră direct în conflict: protejarea plătitorului și garantarea faptului că beneficiarul poate considera banii primiți drept definitiv disponibili.
Plățile instant au fost construite pentru finalitate, nu pentru răzgândire
Europa a petrecut ani întregi transformând transferul bancar într-o alternativă reală la card și numerar. Ideea este ca trimiterea banilor dintr-un cont în altul să nu mai depindă de programul băncilor, de zilele lucrătoare sau de orele de procesare. Transferurile instant în euro trebuie să devină accesibile unui număr tot mai mare de clienți, iar costul lor nu poate fi mai mare decât cel al unui transfer obișnuit comparabil. Pentru consumator, aceasta este o schimbare majoră: un transfer bancar începe să semene tot mai mult cu o plată cu cardul, doar că banii se mută direct între conturi.

Viteza aceasta funcționează însă doar dacă vine la pachet cu finalitate. Imaginează-ți un magazin care vinde un laptop de 2.000 de euro. Clientul face un transfer instant, comerciantul vede banii în cont și predă produsul. Dacă plătitorul ar putea apăsa un buton de „undo” după ce a ieșit din magazin, comerciantul n-ar mai putea considera plata sigură. În practică, ar trebui să aștepte expirarea perioadei de anulare înainte să predea produsul, iar transferul instant ar înceta să mai fie cu adevărat instant din punct de vedere comercial.
Același lucru este valabil în comerțul online. Un produs digital, o cheie software, un bilet de avion sau o rezervare ar putea fi livrate imediat după confirmarea plății. Dacă însă acea confirmare ar putea fi anulată unilateral de plătitor timp de 30 sau 60 de secunde, comerciantul ar fi obligat să introducă propriul timp de așteptare. Din punct de vedere tehnic, banii s-ar muta rapid. Din punct de vedere practic, ecosistemul ar încetini pentru că nimeni nu ar mai avea încredere în finalitatea imediată a plății.
Sistemele europene au deja proceduri prin care un transfer poate fi recuperat în anumite situații, dar acestea nu sunt echivalentul unui buton de anulare. Există mecanisme de recall pentru transferuri duplicate, erori tehnice sau situații în care plata a fost inițiată fraudulos. Există și solicitări de recuperare inițiate de plătitor din alte motive, însă rezultatul nu este garantat. Banca beneficiarului poate avea nevoie de acordul acestuia, iar dacă banii au fost deja mutați mai departe, contul a fost închis sau există alte impedimente, recuperarea poate deveni foarte dificilă.
Diferența este esențială. În prezent, după ce plata a fost executată, sistemul încearcă să recupereze banii. Un „undo” adevărat ar presupune ca plata să poată fi anulată ca și cum n-ar fi existat niciodată. Tocmai această a doua variantă riscă să afecteze profund logica plăților instant.
Europa încearcă să prevină greșeala înainte ca banii să plece
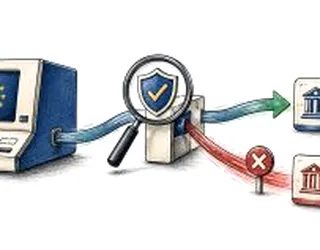
În loc să introducă reversibilitatea după transfer, Uniunea Europeană a ales până acum să se concentreze pe prevenție. Unul dintre cele mai importante instrumente este verificarea beneficiarului, cunoscută în industria bancară drept Verification of Payee. Înainte ca transferul să fie autorizat, sistemul compară numele beneficiarului introdus de client cu informațiile asociate contului indicat prin IBAN. Dacă acestea nu corespund, utilizatorul primește o avertizare.
Mecanismul poate părea banal, dar rezolvă una dintre cele mai frecvente surse de probleme. Poți copia accidental un IBAN greșit, poți trimite bani unei persoane cu nume similar sau poți introduce datele primite într-un mesaj fraudulos. Dacă aplicația bancară îți spune că numele beneficiarului nu corespunde titularului contului, ai o ultimă șansă să oprești plata înainte ca banii să dispară în câteva secunde.
Verificarea beneficiarului este importantă și în contextul fraudelor bazate pe inginerie socială. Un atacator nu are întotdeauna nevoie să-ți fure parola, cardul sau telefonul. Este suficient să te convingă să faci singur transferul. Escrocul poate pretinde că este angajatul băncii, reprezentantul unei instituții publice, un comerciant sau chiar o persoană apropiată. Autentificarea puternică poate confirma perfect că tu ești cel care autorizează plata, dar nu poate garanta că ai înțeles corect cui trimiți banii și de ce.
Noile reguli europene privind serviciile de plată merg în aceeași direcție. Accentul cade tot mai mult pe verificarea destinatarului, detectarea tranzacțiilor neobișnuite, avertizarea utilizatorilor și responsabilitatea furnizorilor de servicii de plată atunci când măsurile de protecție sunt insuficiente. În anumite situații de fraudă prin impersonare, în care infractorul se prezintă drept reprezentantul băncii sau al unui serviciu de plată, cadrul european urmărește inclusiv extinderea posibilităților de rambursare a victimei.
Logica este relativ simplă. Este mult mai ușor să oprești 10.000 de euro înainte să plece decât să încerci să-i recuperezi după ce au ajuns într-un cont controlat de infractori. În doar câteva minute, banii pot fi împărțiți între mai multe conturi, retrași, convertiți sau transferați către alte jurisdicții. Viteza care face plățile instant atât de utile pentru consumator este aceeași care le transformă într-un instrument foarte eficient pentru infractori atunci când victima este convinsă să autorizeze plata.
În acest context, ideea unui „undo” nu trebuie privită drept alternativă la prevenție. Dimpotrivă, ar putea deveni ultimul strat al unui sistem în care verificarea beneficiarului, limitele configurabile, analiza comportamentală și avertismentele antifraudă reduc mai întâi probabilitatea ca eroarea să se producă.
Cum ar putea exista un „undo” fără ca plata instant să devină lentă
Cea mai simplă variantă ar fi și cea mai problematică: fiecare transfer ar fi ținut 30 sau 60 de secunde înainte să devină definitiv. Din perspectiva utilizatorului, experiența ar fi familiară. Apeși „Trimite”, vezi un cronometru, iar dacă observi că ai greșit suma sau beneficiarul, apeși „Anulează”. Problema este că acest mecanism ar distruge o parte din beneficiul esențial al plăților instant. Dacă banii nu sunt cu adevărat disponibili beneficiarului până la expirarea perioadei de anulare, atunci plata nu mai este instant decât la nivel de interfață.
O soluție mai inteligentă ar fi mutarea perioadei de siguranță înaintea transferului propriu-zis. Utilizatorul ar putea activa voluntar o întârziere de 30 de secunde, un minut sau cinci minute. În acest interval, ordinul ar rămâne în aplicația băncii, pregătit pentru executare, dar nu ar fi încă trimis către infrastructura de decontare. După expirarea perioadei, transferul ar fi lansat și procesat în câteva secunde. Din punctul de vedere al beneficiarului, plata ar continua să fie definitivă imediat ce apare în cont.
Un asemenea sistem ar putea fi configurat inteligent. Nu este nevoie ca fiecare plată să fie întârziată. Ai putea seta o perioadă de siguranță doar pentru beneficiari noi, pentru tranzacții peste o anumită sumă sau pentru plăți efectuate în condiții neobișnuite. Dacă trimiți în fiecare lună aceeași sumă aceleiași persoane, un cronometru de 60 de secunde devine inutil. Dacă însă încerci să trimiți pentru prima dată 7.000 de euro într-un cont necunoscut, o întârziere voluntară ar putea fi extrem de utilă.
Băncile ar putea merge și mai departe. Sistemele lor antifraudă analizează deja comportamentul utilizatorilor și pot identifica tranzacții neobișnuite. Dacă transferul diferă semnificativ de activitatea obișnuită, aplicația ar putea introduce automat un pas suplimentar de confirmare sau ar putea recomanda o perioadă de așteptare. Nu ar trebui să fie nevoie ca fiecare utilizator să devină expert în fraudă financiară pentru a beneficia de o plasă de siguranță.
După executarea plății, ar putea exista un alt tip de „undo”, dar fără anulare garantată. În aplicația bancară ar putea apărea un buton foarte vizibil de tipul „Am făcut o greșeală” sau „Suspectez o fraudă”. Apăsarea lui ar genera imediat o solicitare standardizată către banca beneficiarului. În prezent, procedurile de recuperare sunt adesea greu de înțeles pentru clienți și pot presupune apeluri telefonice, formulare sau discuții cu serviciul de relații cu clienții. Într-o fraudă în care fiecare minut contează, această fricțiune este costisitoare.
Dacă fondurile se află încă în contul beneficiarului și există indicii suficiente de fraudă, sistemul ar putea permite blocarea lor temporară până la clarificarea situației. Este foarte diferit de returnarea automată. Beneficiarul nu ar pierde instantaneu banii doar pentru că expeditorul s-a răzgândit, dar nici nu i-ar putea transfera mai departe până când băncile analizează incidentul. O asemenea soluție ar trebui însă însoțită de reguli stricte pentru a preveni abuzurile.
Riscul este evident. Un cumpărător rău intenționat ar putea plăti un produs, îl primește și apoi declară imediat că transferul a fost fraudulos. Dacă un simplu clic ar întoarce automat banii, sistemul ar muta problema de la plătitor către comerciant. De aceea, reversibilitatea totală după decontare este greu de împăcat cu plățile instant. Mult mai realistă este o combinație între întârzierea opțională înainte de transfer și intervenția rapidă, dar controlată, după acesta.
România are deja o parte din infrastructura necesară
Pentru utilizatorii din România, discuția este cât se poate de concretă. Serviciul Plăți Instant operat de TRANSFOND permite transferuri în lei între băncile participante în regim permanent, indiferent de oră sau zi. Operațiunile eligibile sunt procesate în maximum zece secunde, iar în multe situații banii ajung efectiv în aproximativ câteva secunde. Cu alte cuvinte, problema dispariției ferestrei de reacție există deja și pe piața locală.
România are și mecanisme concepute pentru reducerea erorilor înainte de trimiterea banilor. Serviciul de afișare a numelui beneficiarului permite utilizatorului să verifice dacă IBAN-ul introdus corespunde persoanei către care intenționează să facă plata. Este exact genul de intervenție care devine esențial într-un sistem în care tranzacția nu mai poate fi oprită ușor după confirmare.
În paralel, dezvoltarea RoPay împinge plățile de tip account-to-account și mai aproape de experiența unui portofel digital. Plățile pot fi inițiate prin cod QR, link, număr de telefon sau alte metode care elimină o parte din pașii tradiționali ai transferului bancar. Este un avantaj uriaș pentru comoditate, dar tocmai această simplificare face cu atât mai important ca sistemul să includă mecanisme de prevenție și recuperare.
Pe termen lung, un „undo” european probabil nu va arăta niciodată exact ca funcția Ctrl+Z de pe un computer. Odată ce banii au devenit definitiv disponibili într-un alt cont, nu pot fi tratați ca un caracter șters accidental dintr-un document. Există drepturi și obligații de ambele părți ale tranzacției, iar comerciantul sau beneficiarul trebuie să aibă încredere că o plată primită nu poate dispărea arbitrar.
Europa poate însă crea o experiență care să semene suficient de mult cu ideea de undo. Verificarea beneficiarului poate preveni o parte dintre erori. O perioadă opțională de întârziere poate oferi timp pentru răzgândire înainte ca plata să fie trimisă. Limitele configurabile pot împiedica transferurile foarte mari făcute impulsiv. Sistemele antifraudă pot identifica abateri de la comportamentul obișnuit. Iar un buton standardizat pentru semnalarea imediată a unei fraude poate declanșa procedurile de recuperare în câteva secunde, nu după zeci de minute petrecute la telefon.
Paradoxul este că viitorul plăților instant nu mai depinde neapărat de a face banii să circule și mai repede. Zece secunde sunt deja suficient de aproape de instantaneu pentru majoritatea oamenilor. Următorul progres important ar putea fi introducerea unor momente deliberate de fricțiune exact acolo unde riscul o justifică. Nu pentru a încetini sistemul în ansamblu, ci pentru a-i oferi utilizatorului câteva secunde în plus atunci când acele secunde pot face diferența dintre o plată corectă și pierderea economiilor.
Un transfer bancar cu „undo” nu trebuie, așadar, să însemne o plată instant care poate fi retrasă după bunul plac. Mult mai probabil, soluția europeană va fi o combinație între prevenție, întârziere voluntară și recuperare accelerată. Astfel, beneficiarul își păstrează certitudinea că banii primiți sunt ai lui, iar plătitorul primește o plasă de siguranță înainte ca o greșeală de câteva secunde să devină definitivă.