Moștenirea digitală a banilor: ce se întâmplă cu portofelele virtuale și conturile online după deces?

' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
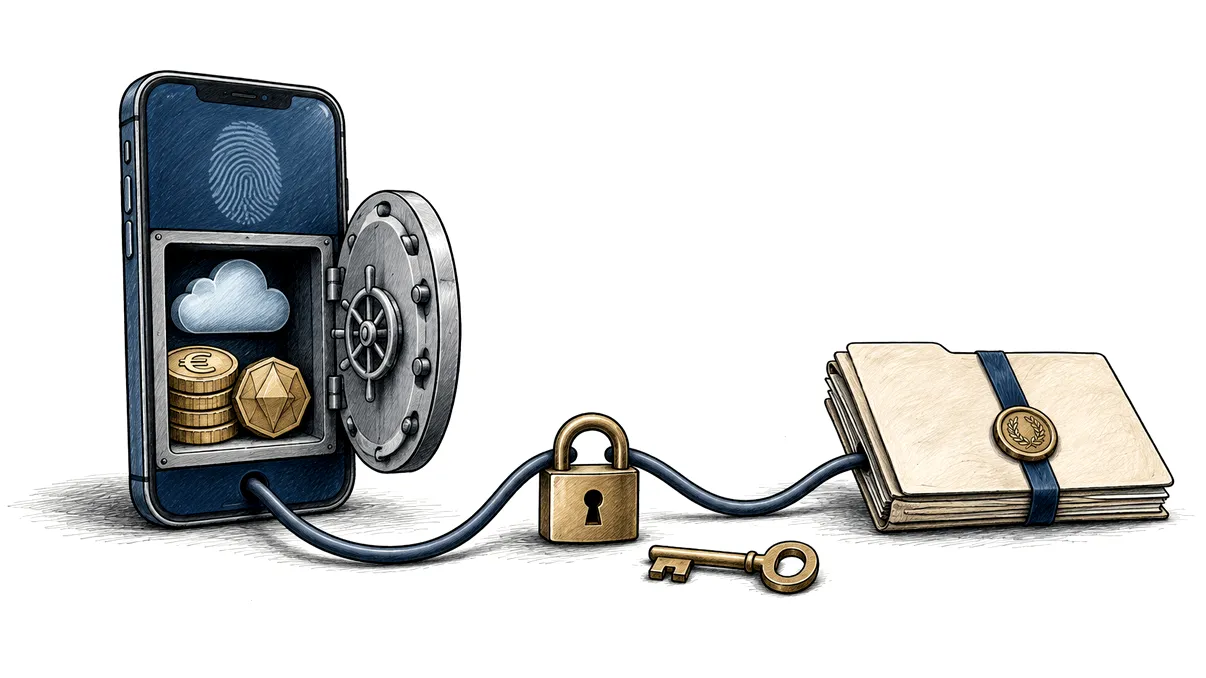
În urmă cu douăzeci de ani, ideea de moștenire financiară era relativ ușor de înțeles. Existau bani în conturi bancare, proprietăți, poate acțiuni, obiecte de valoare și câteva documente păstrate într-un dosar. Astăzi, o parte tot mai mare din viața financiară nu mai are o formă fizică evidentă. Banii pot sta într-un cont fintech, într-un portofel electronic, într-o aplicație de investiții, într-un exchange de criptomonede sau într-un wallet despre existența căruia familia nici măcar nu știe.
Problema devine și mai complicată pentru că accesul la aceste active nu este același lucru cu dreptul asupra lor. Poți avea dreptul legal să moștenești un sold de 10.000 de euro, dar dacă acesta se află într-un portofel crypto protejat de o frază seed pe care nimeni nu o cunoaște, dreptul juridic și posibilitatea practică de recuperare a banilor devin două lucruri complet diferite.
În sens invers, simplul fapt că un membru al familiei știe parola unui cont nu înseamnă automat că are dreptul să intre în el și să transfere banii. Conturile digitale sunt reglementate atât de lege, cât și de contractele încheiate cu furnizorii de servicii, iar moștenirea digitală se află exact la intersecția dintre succesiune, securitate informatică și regulile fiecărei platforme.
De aceea, întrebarea importantă nu mai este doar cine moștenește banii, ci și cine știe că aceștia există, unde sunt păstrați și cum pot fi recuperați fără a încălca legea sau condițiile de utilizare ale serviciului.
Contul poate dispărea din aplicație, dar banii nu dispar automat
Primul lucru care trebuie separat foarte clar este contul digital de valoarea financiară aflată în acel cont. Un cont de utilizator poate fi personal, netransferabil și legat contractual de titular, în timp ce banii sau activele aflate în interior pot face parte din patrimoniul persoanei și, implicit, din masa succesorală.
În cazul unui cont bancar clasic, procedura este relativ bine cunoscută. După ce instituția află oficial despre decesul titularului, accesul la cont poate fi restricționat, iar disponibilitățile urmează să fie distribuite moștenitorilor în baza documentelor succesorale. Faptul că un membru al familiei cunoaște PIN-ul cardului sau parola de internet banking nu îi oferă automat dreptul de a retrage banii după deces.
Aceeași logică se extinde, în principiu, și către numeroase servicii financiare digitale. Dacă există bani într-un portofel electronic sau într-un cont fintech, aceștia nu ar trebui considerați pur și simplu „pierduți” în momentul morții titularului. Problema este însă identificarea lor și parcurgerea procedurii cerute de furnizor.

Unele platforme solicită certificatul de deces, documente care demonstrează calitatea de moștenitor și, în anumite cazuri, acte suplimentare emise în cadrul procedurii succesorale. După verificarea documentelor, soldul poate fi transferat către moștenitori sau către un cont indicat în documentația legală.
Este o situație foarte diferită de serviciile pur digitale fără valoare patrimonială. O bibliotecă de filme achiziționate, un cont de streaming, o licență software sau un profil de jocuri nu sunt neapărat bunuri care pot fi transmise mai departe exact ca un cont bancar. În multe situații, utilizatorul nu „deține” conținutul în sens clasic, ci cumpără o licență personală de utilizare care poate înceta odată cu titularul.
De aici apare una dintre marile confuzii ale moștenirii digitale. Un singur telefon poate conține aplicații care ascund active de zeci de mii de euro, dar și servicii pentru care dreptul de acces dispare odată cu persoana. Din exterior, toate arată la fel: niște pictograme pe un ecran.
Criptomonedele sunt cazul în care poți moșteni legal ceva la care nu vei ajunge niciodată
Criptomonedele reprezintă probabil cel mai dramatic exemplu al diferenței dintre proprietate și acces. Dacă Bitcoin, Ethereum sau alte active sunt păstrate într-un cont administrat de o companie, precum un exchange centralizat, situația se poate asemăna într-o anumită măsură cu cea a unui serviciu financiar tradițional. Există o entitate care poate verifica identitatea titularului, poate primi documente de la moștenitori și, în funcție de propriile proceduri, poate ajuta la transferarea activelor.
Lucrurile se schimbă radical atunci când activele se află într-un wallet non-custodial. Acolo nu există o bancă și nici un departament de suport care poate apăsa un buton pentru resetarea parolei. Cheile private sunt, în esență, controlul asupra banilor.
Dacă fraza seed formată din 12, 18 sau 24 de cuvinte este pierdută, criptomonedele pot rămâne pe blockchain pentru totdeauna, perfect vizibile, dar imposibil de mutat. Familia poate demonstra juridic că le-a moștenit, însă blockchain-ul nu verifică certificate de moștenitor. Verifică doar semnături criptografice.
Este probabil unul dintre puținele cazuri moderne în care poți avea un drept de proprietate asupra unui activ de mare valoare și totuși să nu existe nicio instituție capabilă să-ți ofere acces la el.
Această realitate schimbă complet modul în care ar trebui gândită planificarea succesorală pentru cineva care deține active digitale. Nu este suficient să scrii într-un testament că lași Bitcoin copiilor. Cineva trebuie să știe unde este wallet-ul, cum este protejat și unde se află informația necesară pentru recuperarea lui.
În același timp, soluția nu ar trebui să fie păstrarea frazei seed într-un document Word intitulat „parole” pe desktop. Dacă este prea ușor pentru moștenitori să găsească informația, există riscul să fie la fel de ușor de găsit și de un atacator cât timp proprietarul este încă în viață.
Din acest motiv, planificarea unei moșteniri crypto presupune un echilibru delicat între securitate și recuperabilitate. Pot fi folosite copii fizice depozitate în locuri sigure, seifuri, instrucțiuni separate sau sisteme multisig în care accesul depinde de mai multe chei. Important este ca planul să poată fi înțeles și executat de altcineva, nu doar de persoana care l-a creat.
Parolele, telefonul și autentificarea în doi pași pot deveni o problemă mai mare decât actele
În viața de zi cu zi, accesul digital depinde de o rețea de autentificări pe care rareori o observăm. Parola contului este doar primul nivel. După ea poate veni un cod prin SMS, o notificare într-o aplicație de autentificare, Face ID, o cheie hardware sau un e-mail trimis către alt cont care, la rândul lui, are propria parolă și propriul sistem de autentificare.
Pentru proprietarul contului, acest ecosistem funcționează aproape invizibil. Pentru moștenitori poate deveni un labirint.
Imaginează-ți că cineva avea bani într-o aplicație fintech. Familia găsește parola, dar autentificarea cere confirmarea pe telefonul titularului. Telefonul este blocat biometric, iar cartela SIM a fost dezactivată după deces. Recuperarea contului de e-mail cere un cod trimis tot la acel număr. Dintr-o dată, o sumă perfect legitimă devine foarte greu de accesat.
Această situație explică de ce o strategie de moștenire digitală nu ar trebui să fie o simplă listă de parole. Mai util este un inventar al activelor și al serviciilor, însoțit de instrucțiuni clare despre procedura de recuperare.
Un astfel de inventar poate menționa existența conturilor bancare, serviciilor fintech, platformelor de investiții, exchange-urilor crypto, wallet-urilor hardware, portofelelor software, conturilor PayPal sau similare, programelor de fidelitate cu valoare financiară și chiar domeniilor web sau afacerilor digitale care pot produce venituri.
Nu este necesar ca documentul să conțină toate parolele. De multe ori este mai sigur ca acestea să fie păstrate separat, într-un manager de parole cu procedură de acces de urgență sau într-un sistem fizic bine securizat.
Există și problema dispozitivelor. Pentru cineva care gestionează aproape totul de pe telefon, accesul la acel telefon poate fi cheia către întreaga viață financiară. În același timp, producătorii de dispozitive și platformele încearcă, pe bună dreptate, să protejeze datele utilizatorilor chiar și după deces.
De aceea, accesul direct la telefonul unei persoane nu trebuie confundat cu dreptul juridic asupra conturilor sale. O abordare mai sănătoasă este ca moștenitorii să poată identifica serviciile relevante și să urmeze procedurile oficiale de recuperare, în loc să încerce pur și simplu să intre în toate conturile cu parolele găsite.
Moștenirea digitală ar trebui pregătită înainte să devină necesară
Poate părea morbid să faci un inventar al conturilor online și să te gândești cine ar trebui să primească acces la ele după moarte. În realitate, nu este foarte diferit de a păstra actele unei case, contractele de asigurare sau informațiile despre conturile bancare într-un loc cunoscut familiei.
Diferența este că activele digitale sunt mult mai ușor de uitat.
Poți avea câteva mii de euro într-un cont de investiții deschis în urmă cu șapte ani, criptomonede într-un wallet pe un laptop vechi, bani într-un serviciu fintech folosit în străinătate și domenii web care se reînnoiesc automat. Dacă nimeni nu știe că există, aceste active pot rămâne neidentificate ani întregi.
O planificare minimă ar trebui să răspundă la câteva întrebări simple. Ce active digitale există? Unde sunt? Care dintre ele au valoare financiară? Cine trebuie informat despre existența lor? Ce documente sau chei sunt necesare pentru recuperare?
Un testament poate clarifica cine ar trebui să primească anumite bunuri, însă în zona digitală este la fel de important să existe instrucțiuni practice. Pentru criptomonede, acestea pot descrie locația informațiilor de recuperare fără a include neapărat cheia direct în testament. Pentru conturile financiare, pot exista evidențe cu denumirea instituțiilor și tipul activelor.
Merită luată în calcul și actualizarea periodică. Viața digitală se schimbă mult mai repede decât patrimoniul clasic. Un cont fintech folosit astăzi poate fi închis peste trei ani, în timp ce un exchange nou sau un wallet nou îi poate lua locul. O listă făcută o singură dată și uitată într-un sertar riscă să devină inutilă.
La fel de important este ca cineva de încredere să știe că planul există. Nu ajută foarte mult să ai o procedură perfect documentată dacă singura copie se află într-un seif despre care nimeni nu știe.
În final, moștenirea digitală a banilor nu este doar o problemă tehnologică și nici doar una juridică. Este o problemă de continuitate. Economia ne-a oferit instrumente prin care putem muta bani instantaneu în orice colț al lumii, investi din telefon și păstra averi întregi sub forma unor chei criptografice. În același timp, aceste instrumente ne obligă să ne asumăm mai multă responsabilitate pentru ceea ce se întâmplă cu ele atunci când nu mai suntem aici.
Banii dintr-un cont bancar pot fi găsiți de notar sau de moștenitori prin procedurile obișnuite. Un wallet crypto uitat, o aplicație financiară despre care familia nu știe sau o cheie privată pierdută pot fi cu totul altă poveste. În lumea digitală, patrimoniul nu trebuie doar să existe. Trebuie să poată fi descoperit, identificat și recuperat.






