Costuri financiare personalizate: poate telefonul pe care îl folosești să-ți influențeze dobânda sau asigurarea?

' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
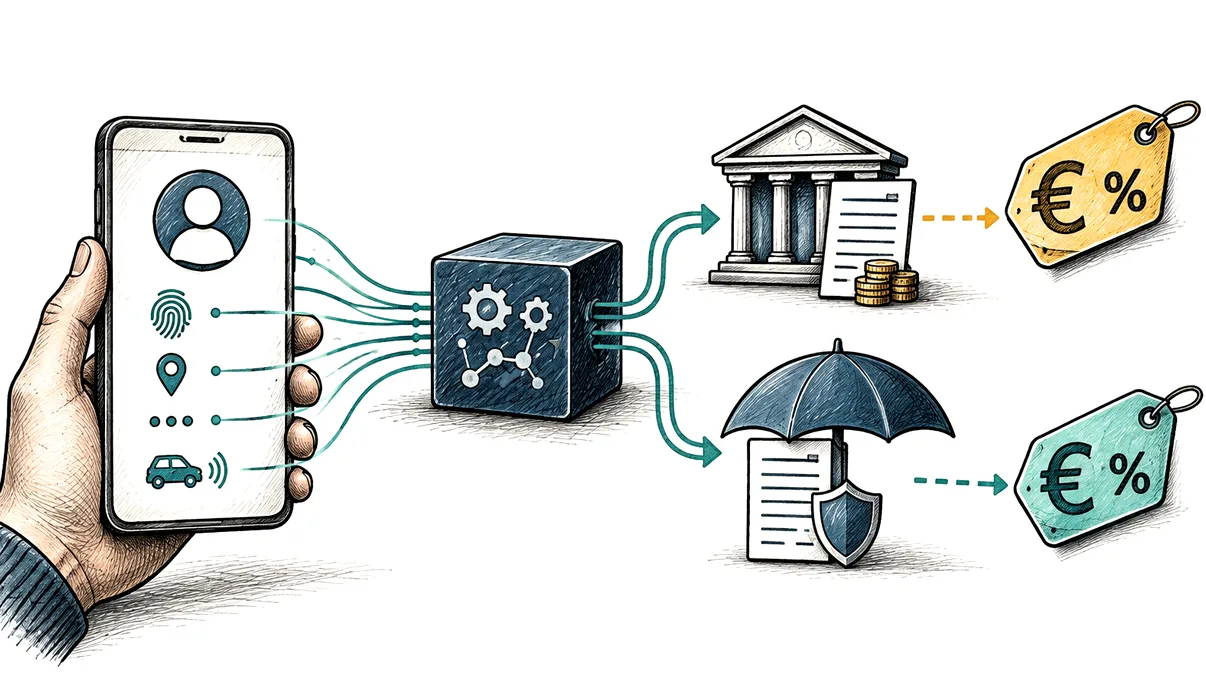
Telefonul poate spune despre proprietarul său mult mai mult decât marca și prețul aparatului. Sistemul de operare, tipul adresei de e-mail, ora la care este completată o cerere, localizarea, ritmul deplasărilor și modul în care este folosită o aplicație pot deveni semnale într-un model statistic. Pentru un creditor sau un asigurător, aceste date promit o evaluare mai rapidă și mai exactă. Pentru consumator, ridică o întrebare incomodă: poate un dispozitiv să schimbe dobânda sau prima oferită?
Răspunsul realist este că poate influența indirect o decizie, în anumite piețe și produse, dar nu există dovada că băncile europene obișnuite stabilesc în masă dobânda doar după modelul telefonului. Un aparat scump nu este un criteriu financiar legitim în sine. Totuși, caracteristicile digitale pot intra în modele de risc, antifraudă sau selecție a ofertelor, iar rezultatul unui astfel de model poate schimba aprobarea, limita, condițiile sau prețul. Diferența dintre corelație utilă și discriminare devine astfel una dintre marile probleme ale finanțelor bazate pe date.
Urmele digitale pot prezice riscul chiar dacă nu explică persoana
Un studiu academic realizat pe aproximativ 250.000 de observații a arătat că variabile simple din amprenta digitală pot egala sau depăși, în anumite condiții, puterea informațiilor furnizate de birourile de credit. Cercetătorii au analizat elemente precum dispozitivul, sistemul de operare, canalul prin care utilizatorul a ajuns la ofertă și tipul adresei de e-mail. Concluzia nu este că un anumit telefon face pe cineva solvabil, ci că aceste detalii sunt corelate cu trăsături economice și comportamentale pe care modelul încearcă să le aproximeze.
În piețele unde mulți oameni nu au istoric bancar, analiza datelor alternative poate extinde accesul la credit. Un raport al Băncii Mondiale descrie creditori mobili care folosesc istoricul reîncărcărilor, apelurile, mesajele, poziția, contactele sau felul în care este utilizată aplicația. Pentru o persoană fără fluturaș de salariu formal și fără scor de credit, aceste semnale pot deschide o ușă care înainte era închisă.

Aceeași metodă poate însă penaliza comportamente care nu au o legătură cauzală clară cu rambursarea. Un telefon mai vechi, bateria încărcată neregulat sau o adresă de e-mail gratuită pot reflecta venitul, vârsta, regiunea și nivelul de educație. Modelul nu trebuie să „vadă” direct o categorie protejată pentru a o reconstrui prin variabile proxy. O predicție corectă în medie poate produce tratament nedrept pentru un individ.
Mai există o problemă de stabilitate. Corelațiile digitale se schimbă repede. Un sistem de operare folosit cândva preponderent de clienți cu venituri mari poate deveni comun. O campanie de marketing poate modifica profilul celor care vin printr-un anumit canal. Dacă modelul nu este monitorizat, telefonul ajunge să influențeze decizia pe baza unei relații statistice expirate, fără ca solicitantul să știe sau să poată corecta situația.
Calitatea predicției nu rezolvă singură problema. Un model poate separa bine, statistic, clienții care plătesc de cei care întârzie și totuși să folosească o informație disproporționată. Instituția trebuie să demonstreze de ce are nevoie de acel semnal, cât îmbunătățește decizia și dacă același rezultat poate fi obținut cu date financiare mai puțin intruzive.


Dobânda, aprobarea și oferta nu sunt același lucru
Pentru a înțelege efectul, trebuie separate trei etape. Prima este identitatea și frauda: dispozitivul poate ajuta banca să observe un cont compromis, un emulator sau o cerere depusă dintr-un context neobișnuit. A doua este bonitatea: modelul estimează probabilitatea ca împrumutul să fie rambursat. A treia este prezentarea comercială: platforma decide ce produs, limită sau mesaj vede clientul. Datele telefonului pot fi folosite diferit în fiecare etapă.
O alertă antifraudă poate întârzia cererea fără să schimbe dobânda. Un scor de risc poate duce la refuz, la o sumă mai mică sau la un preț mai mare, dacă legea și politica instituției permit. Un sistem de marketing poate ordona ofertele astfel încât doi clienți să vadă produse diferite, chiar dacă formula oficială a dobânzii nu conține marca telefonului. Din perspectiva persoanei, toate par „preț personalizat”, dar implicațiile juridice și metodele de control sunt diferite.
Personalizarea comercială poate produce și o diferență fără ca riscul să se schimbe. O platformă ar putea estima sensibilitatea clientului la preț și să ofere reducerea minimă necesară pentru conversie. În servicii financiare, o asemenea optimizare trebuie separată clar de evaluarea bonității și explicată consumatorului. Altfel, două persoane cu același risc pot primi costuri diferite doar pentru că algoritmul crede că una va compara mai puține oferte.
În creditarea bancară europeană, venitul, cheltuielile, datoriile și istoricul de plată rămân baza firească a evaluării. Directiva europeană privind creditele de consum cere ca analiza bonității să folosească informații relevante și corecte despre situația financiară și economică. Ea exclude datele sensibile și informațiile din rețele sociale. Statele membre au trebuit să transpună directiva, iar noile măsuri se aplică din 20 noiembrie 2026, după data acestui articol. Așadar, cadrul este în tranziție, iar practica poate varia între țări și tipuri de creditor.
Chiar și atunci când o variabilă este legală, folosirea ei trebuie justificată. Dacă modelul constată că utilizatorii unui anumit sistem de operare au rambursat mai bine în trecut, instituția trebuie să întrebe dacă semnalul este robust, relevant și proporțional. O corelație nu oferă automat o explicație acceptabilă pentru persoana căreia i se cere să plătească mai mult.
În asigurări, telefonul poate observa direct comportamentul
Legătura este mai evidentă în asigurările auto telematice. Senzorii telefonului pot măsura viteza, accelerația, frânarea, virajele, orele de condus și distanța parcursă. În acest caz, dispozitivul nu funcționează doar ca indiciu despre statutul economic, ci ca instrument de observare a conduitei. O poliță bazată pe utilizare poate recompensa șoferii prudenți și poate oferi un preț mai apropiat de riscul individual.
Avantajul vine cu întrebări dificile. Telefonul trebuie să distingă șoferul de pasager, drumul periculos de stilul agresiv și o manevră de evitare de o frânare neglijentă. Poziția și deplasarea pot dezvălui locul de muncă, vizite medicale, practici religioase sau relații personale. Clientul poate accepta monitorizarea pentru reducere fără să înțeleagă cât timp sunt păstrate datele și cine mai are acces la ele.
În alte tipuri de asigurare, mai multe date permit o segmentare tot mai fină. Autoritatea Europeană pentru Asigurări și Pensii Ocupaționale avertizează că inteligența artificială poate îmbunătăți evaluarea, dar poate și crește primele ori reduce accesul pentru persoane vulnerabile și cu risc ridicat. Dacă fiecare individ este tarifat aproape perfect după riscul estimat, se micșorează și rolul tradițional al asigurării: împărțirea riscului într-un grup larg.
Regulamentul european privind inteligența artificială tratează drept sisteme cu risc ridicat modelele folosite pentru evaluarea bonității și cele utilizate la evaluarea riscului și stabilirea prețurilor în asigurările de viață și sănătate. Clasificarea nu interzice tehnologia. Ea aduce cerințe privind datele, gestionarea riscului, documentația, supravegherea umană, acuratețea și posibilitatea de audit. Pentru asigurările auto, încadrarea poate depinde de funcția exactă a sistemului și de alte reguli aplicabile.
Dreptul la explicație trebuie să funcționeze în practică
Regulamentul general privind protecția datelor oferă protecții împotriva deciziilor bazate exclusiv pe prelucrare automată care produc efecte juridice sau afectează semnificativ persoana. În cauza SCHUFA, Curtea de Justiție a Uniunii Europene a stabilit că un scor poate intra în această categorie atunci când banca îi atribuie un rol determinant. Eticheta de „recomandare” nu este suficientă dacă, în practică, rezultatul decide creditul.
Directiva privind creditele de consum întărește pentru evaluările automatizate dreptul la intervenție umană, la o explicație inteligibilă, la exprimarea punctului de vedere și la revizuirea deciziei. Separat, regulile europene pentru serviciile financiare la distanță cer informarea consumatorului când prețul este personalizat prin luarea automată a deciziilor. Eficiența acestor drepturi depinde însă de calitatea explicației. Formula „scor insuficient” nu spune ce date au contat, dacă erau corecte și ce poate face clientul.
Pentru instituții, soluția este disciplina datelor: fiecare variabilă trebuie să aibă un scop, o bază legală, o justificare statistică și teste de discriminare. Modelele trebuie comparate cu alternative mai simple, monitorizate după lansare și oprite când relațiile se schimbă. Oamenii care revizuiesc deciziile au nevoie de autoritate și informații; un operator care apasă mecanic „confirmă” nu reprezintă supraveghere reală.
Testarea echității trebuie făcută și asupra rezultatului final, nu doar asupra codului. Se pot compara ratele de aprobare, prețurile și erorile între grupuri, apoi investiga variabilele care produc diferențele. Când instituția nu are voie să colecteze anumite caracteristici, analiza devine mai dificilă, dar nu imposibilă: evaluări controlate, audit independent și scenarii sintetice pot scoate la iveală efectele proxy.
Pentru consumator, semnele relevante sunt permisiunile excesive ale aplicației, explicațiile vagi și diferențele de ofertă care nu pot fi legate de situația financiară sau de riscul asigurat. Merită cerute datele folosite, corectarea informațiilor eronate și revizuirea umană, acolo unde legea o permite. Înainte de a accepta o poliță telematică, clientul ar trebui să știe ce se măsoară, când, pentru ce și cum poate contesta interpretarea.
Telefonul nu este o sentință financiară, dar poate deveni o colecție de indicii care influențează drumul către un produs și, uneori, prețul lui. Tehnologia poate include oameni fără istoric și poate recompensa un comportament mai sigur. Fără limite și explicații, poate transforma statutul social și viața privată în costuri invizibile. Întrebarea decisivă nu este dacă algoritmul poate prezice, ci dacă instituția poate justifica de ce acea predicție trebuie să conteze pentru această persoană.