IBAN-urile virtuale sub lupa Europei: instrument util pentru companii sau portiță pentru fraude și spălare de bani?
' fill='%23FBBC05' d='M0 37V11l17 13z'/%3e%3cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3e%3cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3e%3cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3e%3c/svg%3e)
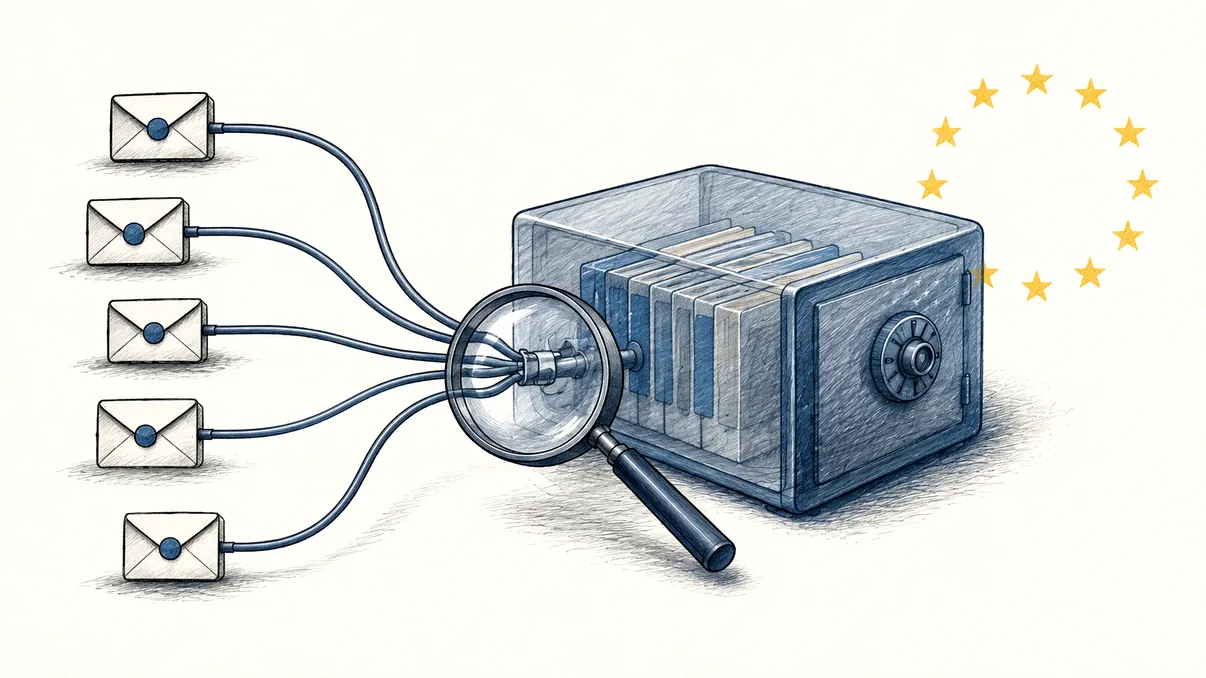
Un IBAN virtual arată ca un cont bancar distinct, dar de multe ori nu este unul. El este un identificator care direcționează plata către un cont principal, în timp ce îi spune sistemului cui trebuie atribuiți banii. Pentru clientul care face transferul, experiența seamănă cu plata într-un cont obișnuit. Pentru compania care încasează, fiecare client, factură, filială sau magazin poate primi o adresă separată, deși fondurile ajung în aceeași structură de conturi.
Această funcție aparent banală rezolvă o problemă scumpă. O firmă care primește mii de transferuri trebuie să afle cine a plătit, pentru ce factură, în ce monedă și pentru ce entitate. Explicațiile plăților pot fi incomplete, iar numele plătitorului nu coincide întotdeauna cu cel al clientului. Dacă fiecărui partener îi este alocat un IBAN virtual, identificatorul devine cheia automată de reconciliere. Sistemul poate marca factura drept achitată fără intervenția unui operator.
Același strat care aduce ordine poate produce opacitate. Codul de țară al IBAN-ului virtual, instituția care îl emite, contul în care ajung fondurile și compania care beneficiază economic pot aparține unor jurisdicții diferite. Într-un lanț cu bancă, instituție de plată, fintech și platformă comercială, responsabilitatea pentru verificarea clientului și monitorizarea tranzacției se poate fragmenta. Pentru anchetatori, consumatori și chiar pentru alte bănci, traseul real devine mai greu de înțeles.
Europa nu se pregătește să interzică IBAN-urile virtuale. Direcția este alta: definirea lor explicită, identificarea utilizatorilor, înscrierea informațiilor relevante în registre și clarificarea obligațiilor dintre emitent și instituția care deservește contul principal. Miza este păstrarea eficienței fără ca un identificator de rutare să funcționeze ca o perdea juridică.
De ce companiile vor mii de IBAN-uri pentru un singur flux
Încasările sunt cel mai evident caz de utilizare. O companie de utilități poate aloca un IBAN virtual fiecărui abonat, un marketplace fiecărui vânzător, iar o platformă de turism fiecărei rezervări. Banii sunt direcționați către contul principal, dar referința corectă este păstrată chiar dacă plătitorul nu completează detaliile transferului. Rezultatul este o reconciliere mai rapidă, mai puține erori și posibilitatea de a elibera automat bunul sau serviciul.
Pentru grupurile internaționale, produsul poate înlocui o rețea dificilă de conturi locale. O singură platformă de trezorerie poate oferi identificatori în mai multe piețe și poate concentra fondurile într-o structură centrală. Echipele financiare văd separat vânzările pe țări, entități sau canale, fără să administreze pentru fiecare categorie un cont complet, cu propriile extrase și procese. Costul operațional scade, iar lichiditatea poate fi folosită mai repede.
Fintech-urile folosesc IBAN-uri virtuale și pentru a crea experiențe de cont în numele partenerilor. Un client primește în aplicație un identificator propriu, deși infrastructura din spate este furnizată de o altă instituție. Modelul permite lansarea rapidă a serviciilor financiare integrate în software de contabilitate, platforme de muncă sau aplicații pentru comercianți. Utilitatea este reală, dar clientul poate să nu înțeleagă cine îi păstrează efectiv banii și ce protecție se aplică.
IBAN-ul virtual nu trebuie confundat nici cu un subcont juridic, nici cu un depozit separat. În funcție de model, el poate fi doar o regulă de rutare către un cont comun. Dacă instituția sau clientul corporativ are probleme, existența unui identificator personalizat nu garantează automat separarea fondurilor. Contractul, mecanismul de salvgardare și statutul furnizorului sunt mai importante decât aspectul familiar al celor 24 de caractere afișate în aplicație.
Unde eficiența se poate transforma în risc
Primul risc este iluzia geografică. Un IBAN cu un anumit prefix poate sugera că beneficiarul are un cont clasic în țara respectivă, supravegheat local și ușor de urmărit. În realitate, plata se poate redirecționa către un cont principal din alt stat, gestionat de altă instituție pentru un client aflat într-o a treia jurisdicție. Codul IBAN rămâne valid, dar informația intuită de plătitor poate fi greșită.
Al doilea risc este împărțirea responsabilității. Emitentul identificatorului poate cunoaște utilizatorul final, în timp ce banca ce ține contul principal vede numai fluxul agregat. O platformă intermediară poate avea informațiile comerciale, iar procesatorul poate executa plata. Dacă datele nu circulă la timp între aceste verigi, tranzacțiile suspecte sunt evaluate pe fragmente. Fiecare participant vede o imagine plauzibilă, însă nimeni nu vede tiparul complet.
Acest neajuns poate fi exploatat pentru conturi de tip money mule, fraude comerciale, evitarea sancțiunilor sau stratificarea fondurilor. Un escroc poate oferi victimei un IBAN aparent local și credibil, deși banii ajung într-o structură administrată la distanță. Mai multe identificatoare pot dispersa încasările și pot îngreuna legătura dintre victime. Închiderea unui singur IBAN virtual nu blochează neapărat contul principal și nici celelalte identificatoare asociate.
Riscul există și fără intenție criminală. O firmă poate aloca greșit un identificator, poate păstra un IBAN după încetarea relației cu clientul sau poate returna banii din alt cont decât cel în care au intrat. O bancă poate să nu recunoască faptul că plata trece printr-un vIBAN și să trimită solicitarea de informații către partea nepotrivită. În plăți rapide, orele pierdute pentru identificarea responsabilului pot face diferența dintre recuperarea și dispariția fondurilor.
Ce încearcă să repare noul cadru european
Raportul Autorității Bancare Europene din 2024 a arătat că termenul era folosit pentru modele diferite și că practicile de reglementare nu erau uniforme. Noul regulament european împotriva spălării banilor definește IBAN-ul virtual ca un identificator care redirecționează plata către un cont identificat printr-un alt IBAN. Definiția contează deoarece transformă un produs prezentat uneori ca simplă funcție tehnică într-un obiect cu obligații de transparență.
Regulile aplicabile din iulie 2027 cer identificarea și verificarea persoanelor care folosesc IBAN-uri virtuale și accesul autorităților la informațiile relevante. Instituția emitentă are un rol central în cunoașterea utilizatorului, iar instituția care deservește contul către care se face redirecționarea trebuie să poată recunoaște modelul și să coopereze. Standardele tehnice discutate în 2026 urmăresc exact evitarea situației în care fiecare parte presupune că verificarea a fost făcută de altcineva.
Verificarea beneficiarului adaugă o barieră utilă împotriva fraudelor. Compararea numelui introdus de plătitor cu titularul asociat identificatorului poate semnala nepotriviri înainte de transfer. Totuși, un vIBAN ridică o întrebare dificilă: ce nume trebuie întors, al titularului contului principal, al platformei sau al clientului căruia i-a fost alocat identificatorul? Un răspuns care afișează numai intermediarul poate fi corect tehnic și inutil pentru victimă.
Reglementarea nu elimină riscul, ci obligă piața să păstreze o hartă mai bună. Registrele, datele despre utilizatorul final, responsabilitățile contractuale și schimbul rapid de informații permit urmărirea traseului. Costurile de conformitate vor crește, mai ales pentru modelele cu multe straturi și jurisdicții. Acesta este un efect intenționat: un serviciu care poate crea sute de mii de adrese de încasare trebuie să poată explica cine le folosește și unde ajung banii.
Cum poate o companie românească să folosească produsul fără surprize
Pentru exportatori, magazine online, marketplace-uri și companii cu multe încasări, IBAN-urile virtuale pot rămâne un instrument foarte bun. Alegerea furnizorului nu trebuie făcută însă numai după numărul de țări oferite sau viteza integrării. Compania ar trebui să verifice licența emitentului, jurisdicția contului principal, modul de separare a fondurilor și diferența dintre salvgardare și garantarea unui depozit bancar.
Contractul trebuie să spună cine identifică utilizatorul final, cine monitorizează tranzacțiile, cine răspunde solicitărilor autorităților și cât de repede poate îngheța un identificator suspect. La fel de importante sunt situațiile neglamuroase: ce se întâmplă cu o plată venită după închiderea vIBAN-ului, cum se face returul, ce nume vede plătitorul la verificarea beneficiarului și dacă extrasul păstrează legătura dintre identificator, client și factura inițială.
O companie trebuie să-și păstreze propria evidență, nu să se bazeze exclusiv pe interfața fintech-ului. Maparea fiecărui IBAN virtual la client, beneficiar real, contract și perioadă de valabilitate trebuie exportată și auditată. Alertele trebuie analizate atât la nivelul identificatorului, cât și la nivelul contului principal. Zece fluxuri mici și aparent normale pot forma împreună un tipar pe care un control izolat nu îl vede.
Echipa financiară ar trebui să testeze și scenariul unei fraude înainte de lansare. Poate identifica în câteva minute instituția care ține contul principal? Are un canal de urgență disponibil în afara programului? Poate lega instant o încasare de documentele clientului și de dispozitivul folosit? Poate transmite băncii o cerere de blocare suficient de completă? Răspunsurile arată dacă arhitectura de conformitate funcționează atunci când viteza contează.
Pentru consumator, cel mai bun semn de avertizare rămâne nepotrivirea dintre poveste și beneficiar. Un IBAN local nu dovedește că vânzătorul are sediu, cont separat sau supraveghere în acea țară. Numele confirmat, factura, domeniul companiei și canalul de contact trebuie verificate împreună. Transferul instant către un identificator corect tehnic poate fi tot o plată către un escroc, iar recuperarea nu devine mai ușoară doar pentru că adresa avea un prefix familiar.
Verdictul nu este o alegere între instrument util și portiță pentru criminalitate. IBAN-ul virtual este o tehnologie de adresare financiară, iar efectul său depinde de vizibilitatea creată în jurul ei. Cu identitate verificată, responsabilități clare și date accesibile, el automatizează reconcilierea și simplifică trezoreria. Fără aceste elemente, aceeași flexibilitate separă aparența contului de traseul banilor și oferă fraudelor exact spațiul de care au nevoie. Europa încearcă să păstreze primul avantaj și să reducă al doilea, nu să închidă produsul.